- Değerleme yöntemi ve temel katalizörler
- Türk Telekom için değerlendirme
- TTKOM finansal tahminler
- Turkcell için değerlendirme
- TCELL finansal tahminler
- Piyasa yapısı ve rekabet ortamı
- ARPU eğilimleri ve M2M etkisi
- Abone kaybı oranları
- Ortaklık yapısı ve borçluluk
- Sektörel risk faktörleri
- Ülkeler arası karşılaştırma


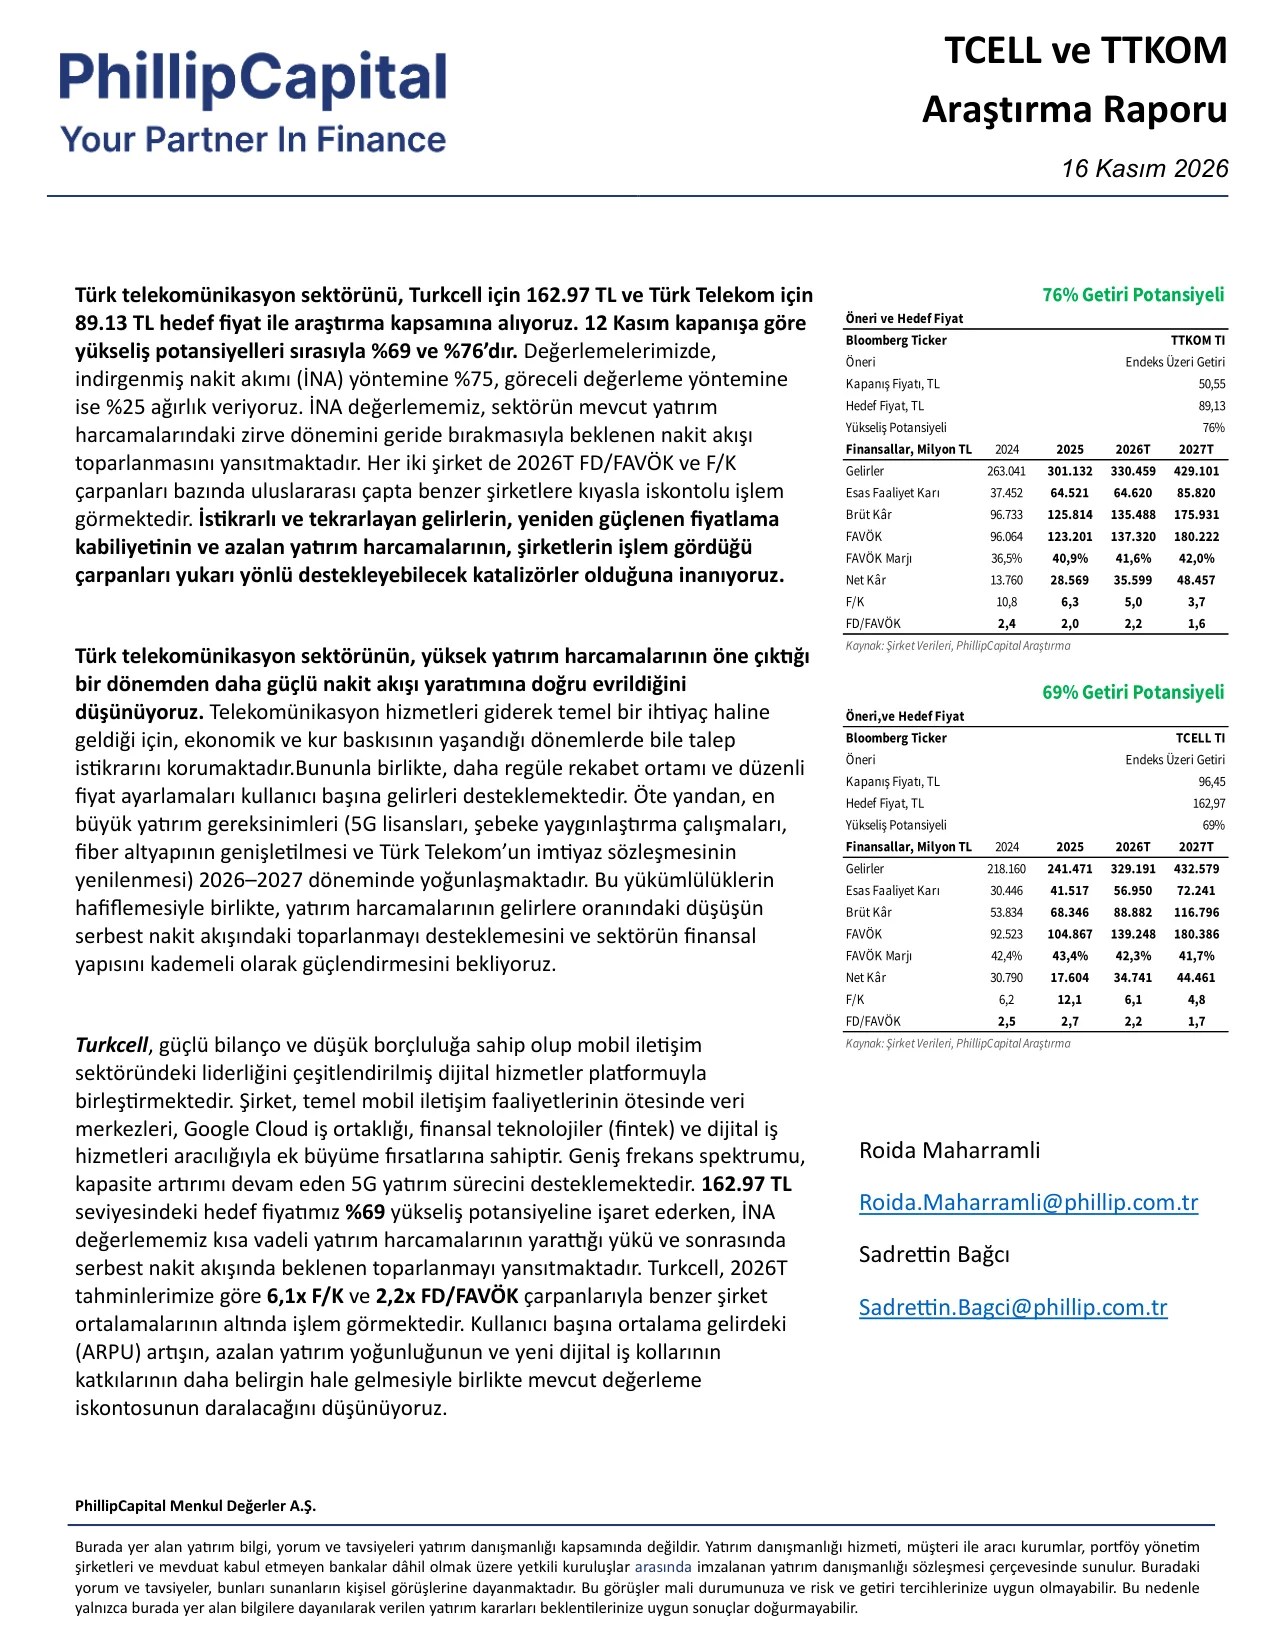
Phillip Capital Menkul Değerler A.Ş., 16 Kasım 2026 tarihli araştırma raporuyla Türk telekomünikasyon sektörünü araştırma kapsamına aldı. Kurum, Türk Telekom (TTKOM) için 89,13 TL ve Turkcell (TCELL) için 162,97 TL hedef fiyat belirledi; her iki hisseye de Endeks Üzeri Getiri tavsiyesi verdi. 12 Kasım kapanış fiyatlarına göre yükseliş potansiyelleri sırasıyla yüzde 76 ve yüzde 69 olarak hesaplandı.
Değerleme yöntemi ve temel katalizörler
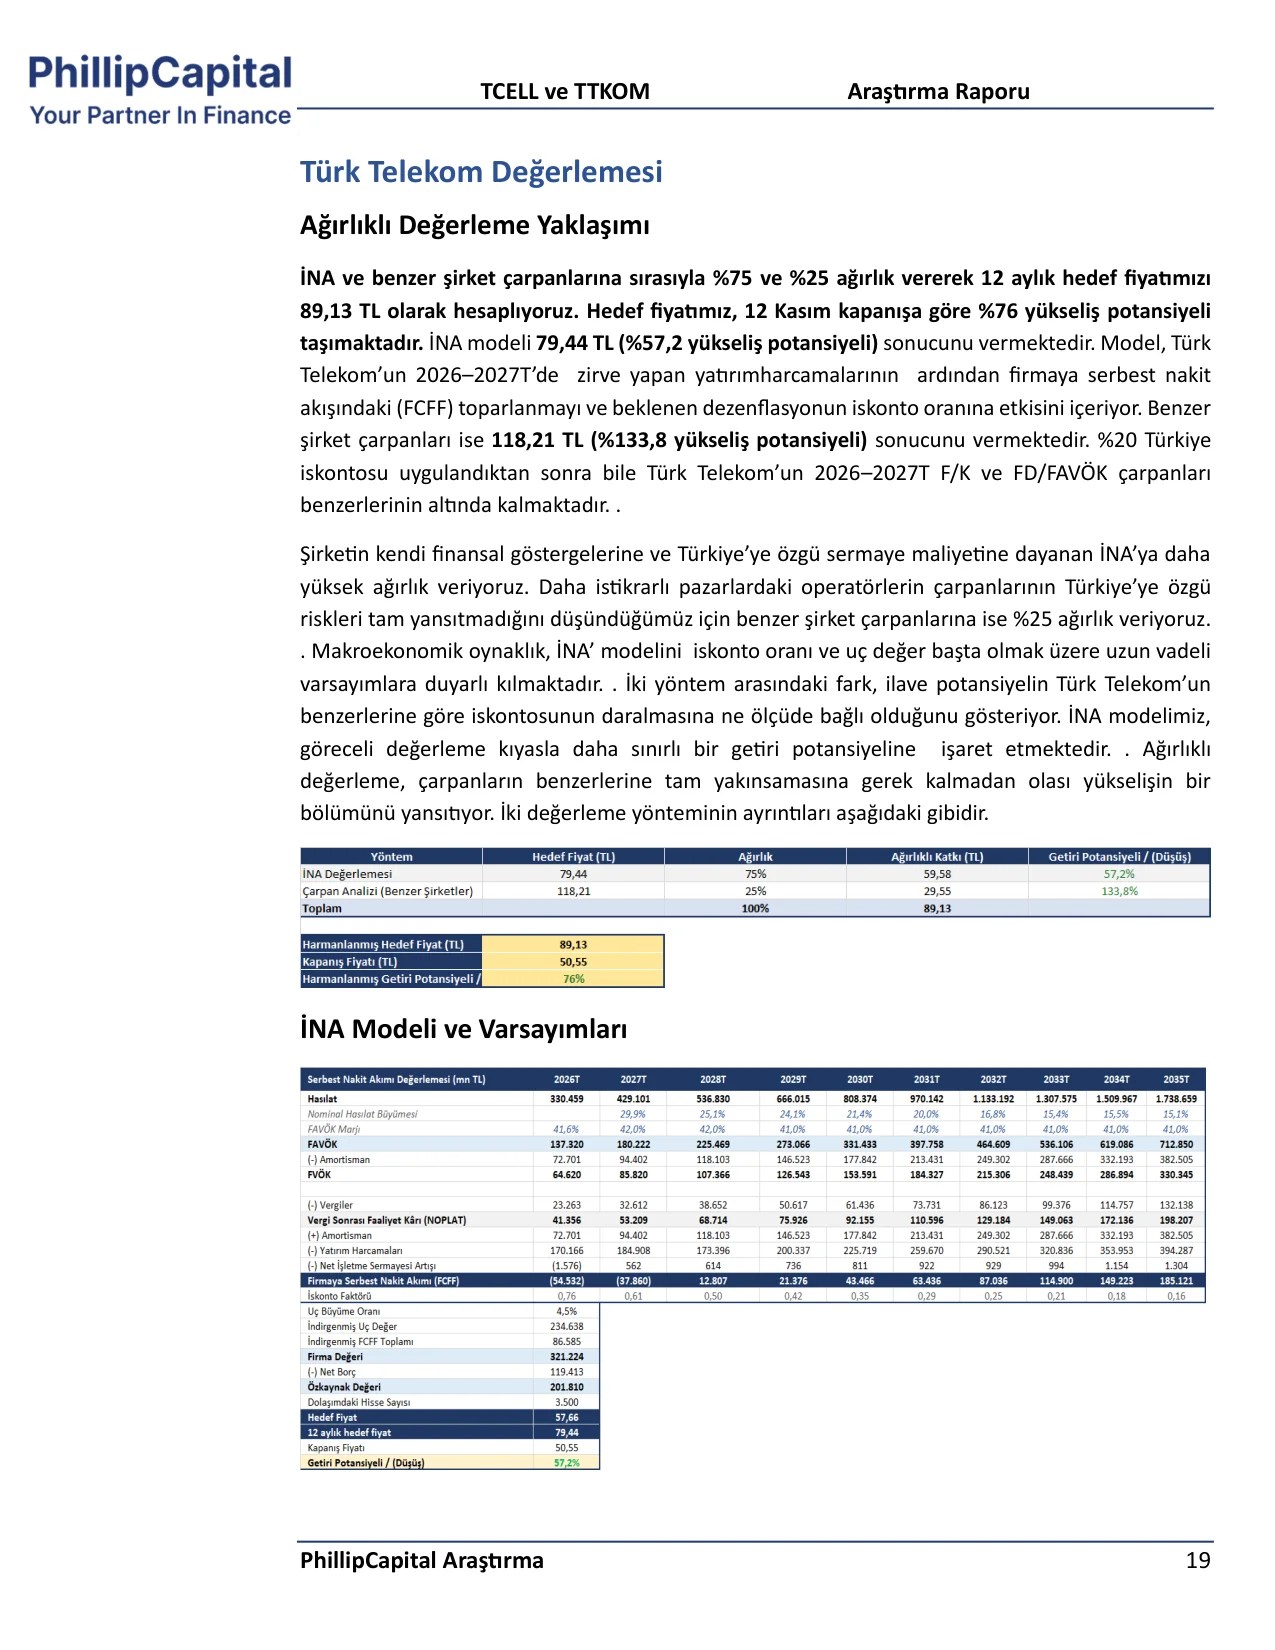
Raporda açıklanan değerleme çerçevesine göre indirgenmiş nakit akımı (İNA) yöntemine yüzde 75, göreceli değerleme yöntemine ise yüzde 25 ağırlık verildi. İNA değerlemesi, sektörün mevcut yatırım harcamalarındaki zirve dönemini geride bırakmasıyla beklenen nakit akışı toparlanmasını yansıtmaktadır. Her iki şirket de 2026 yıl sonu tahminlerine göre FD/FAVÖK ve F/K çarpanları bazında uluslararası benzer şirketlere kıyasla iskontolu işlem görmektedir.
Rapora göre istikrarlı ve tekrarlayan gelirler, yeniden güçlenen fiyatlama kabiliyeti ve azalan yatırım harcamaları, şirketlerin işlem gördüğü çarpanları yukarı yönlü destekleyebilecek katalizörler olarak öne çıkarılmaktadır. Telekomünikasyon hizmetlerinin giderek temel bir ihtiyaç haline gelmesi nedeniyle, ekonomik ve kur baskısının yaşandığı dönemlerde bile talep istikrarının korunduğu vurgulanmaktadır. Daha regüle rekabet ortamı ve düzenli fiyat ayarlamaları da kullanıcı başına gelirleri desteklemektedir.
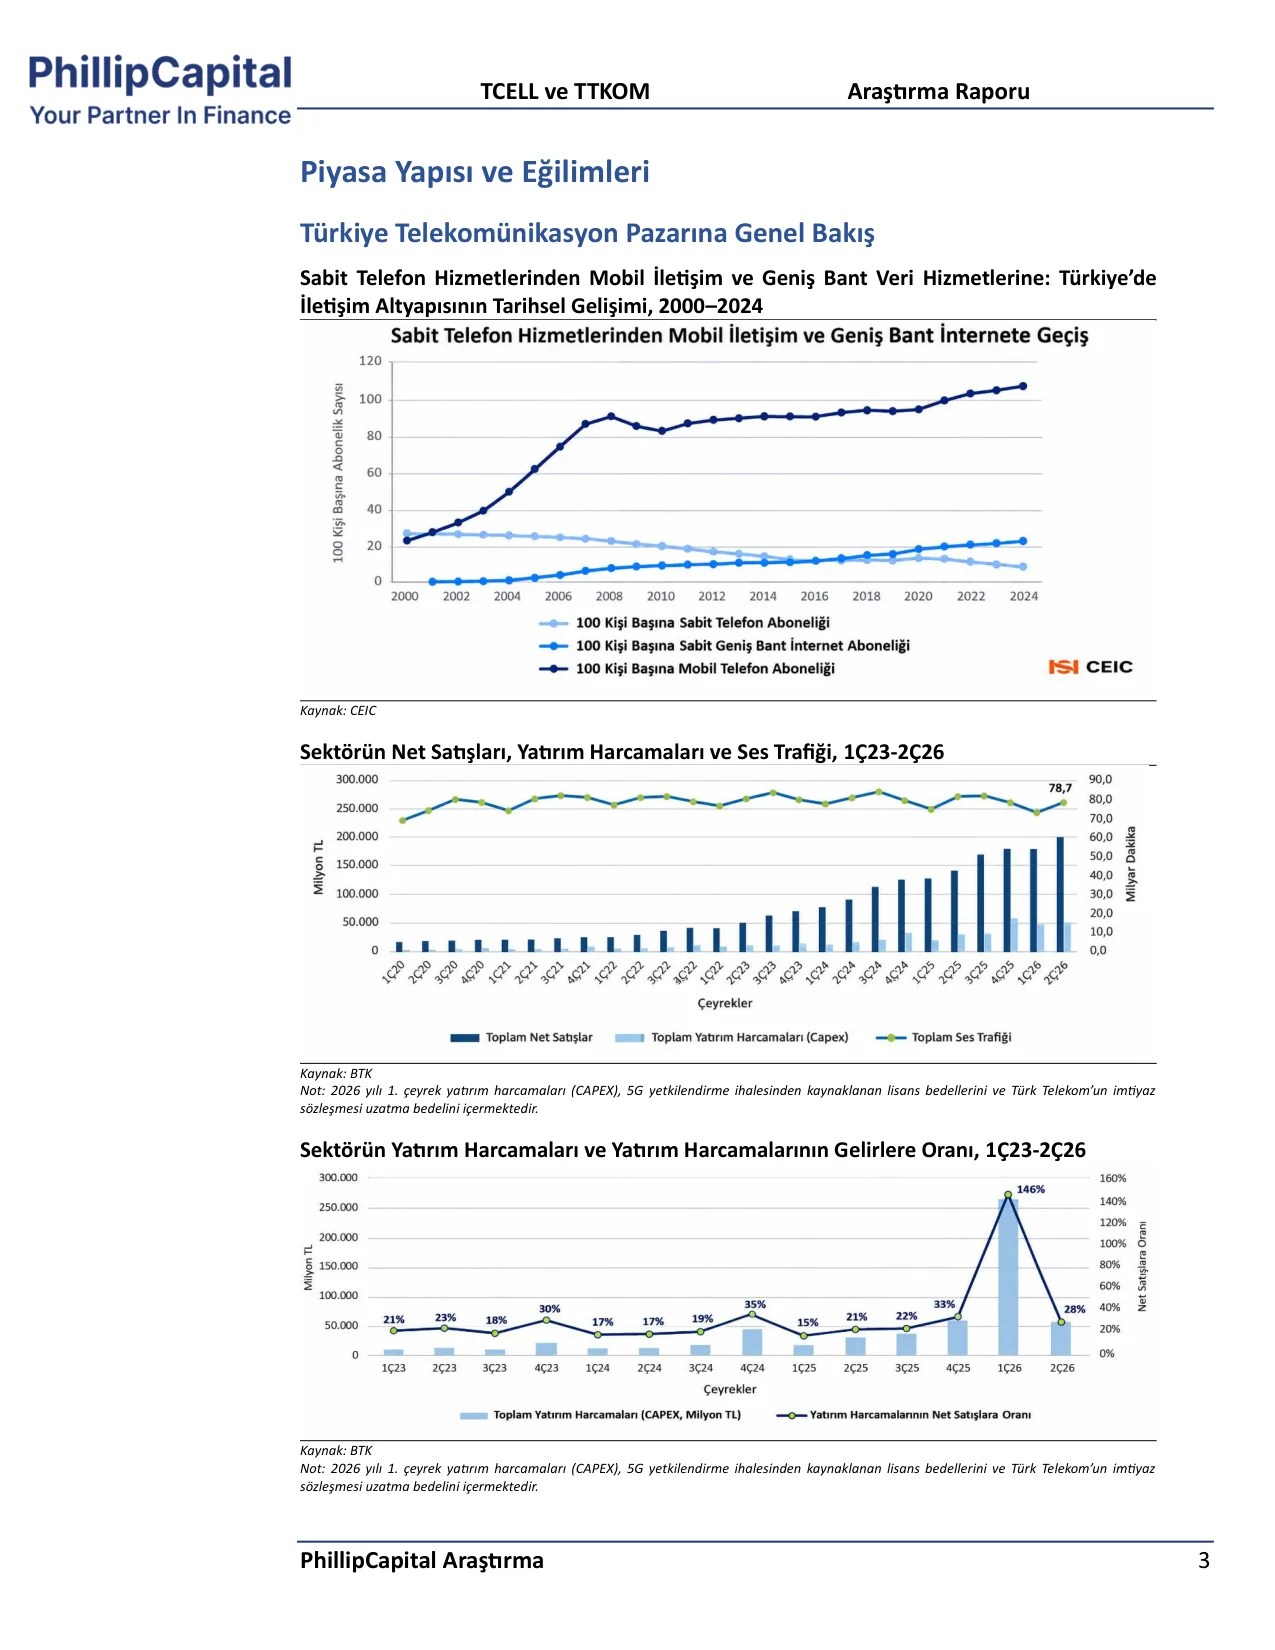
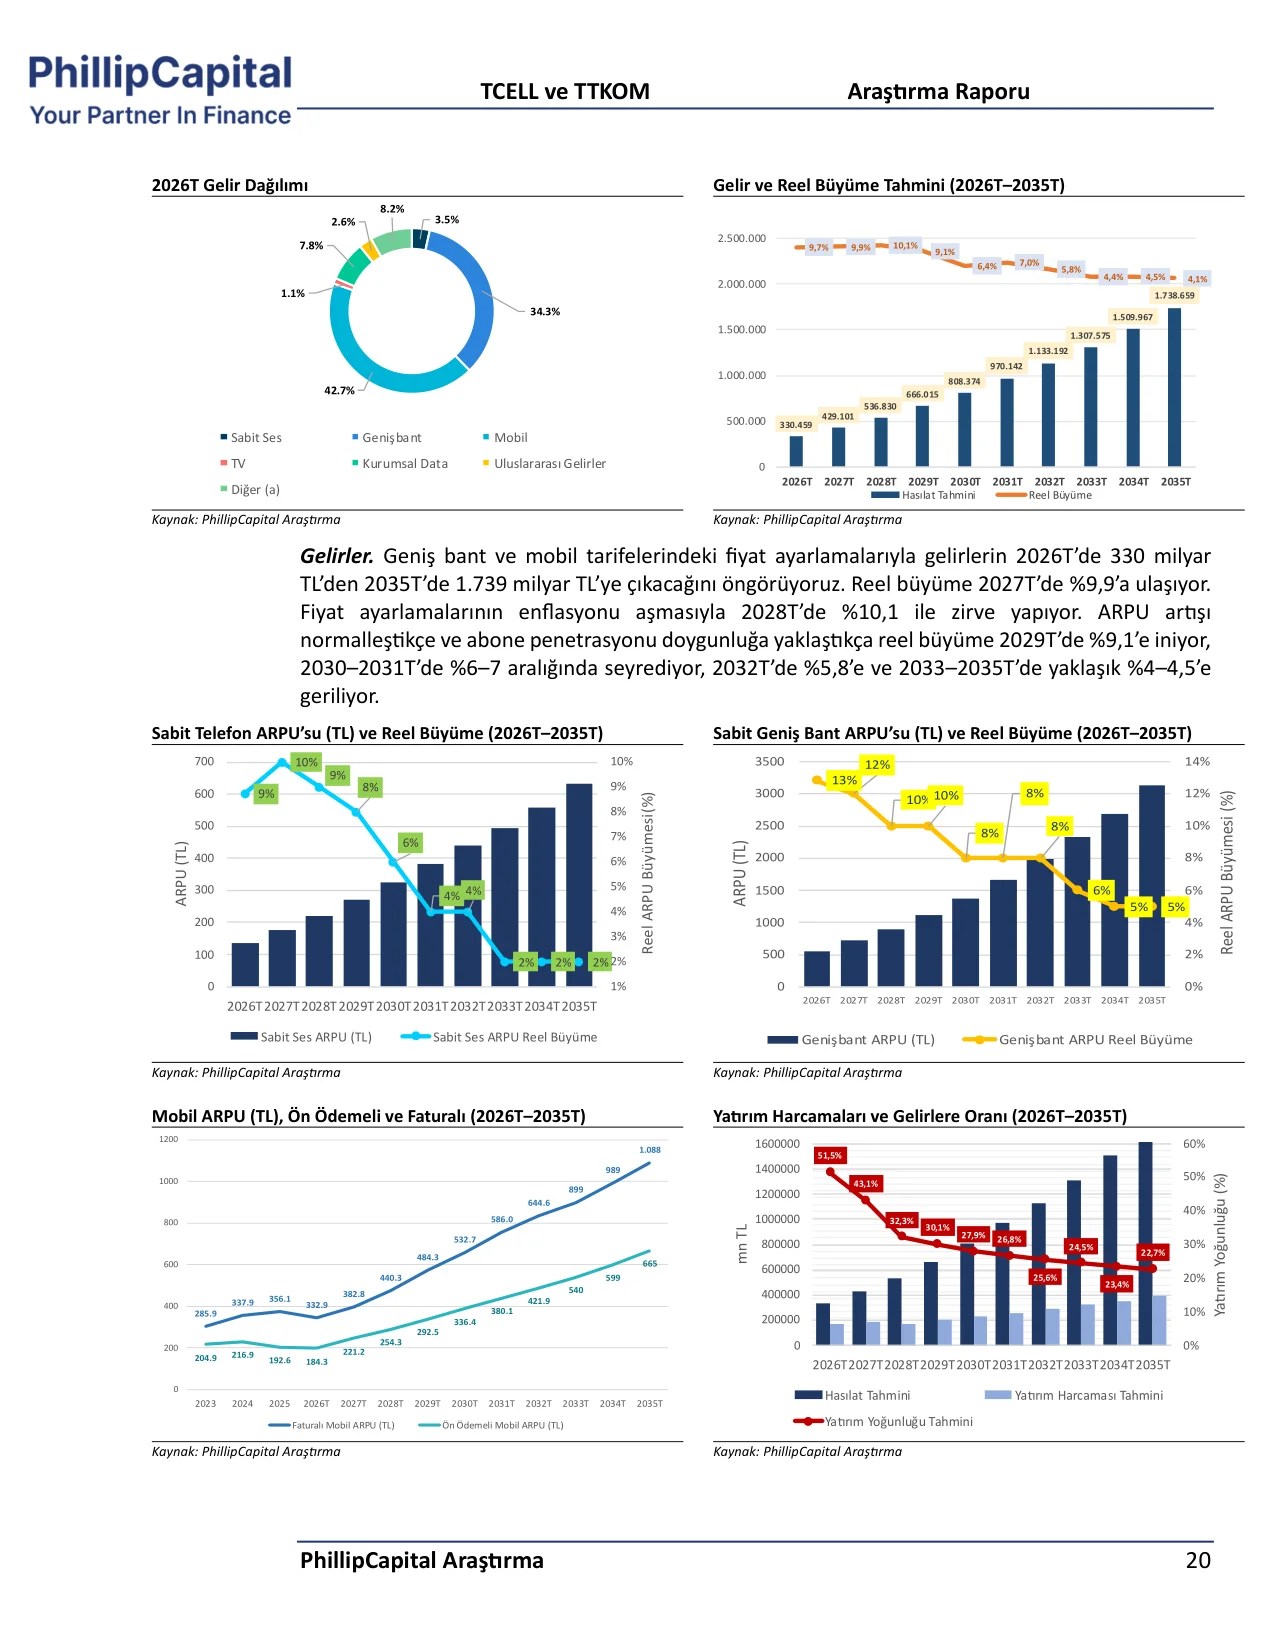
En büyük yatırım gereksinimleri olan 5G lisansları, şebeke yaygınlaştırma çalışmaları, fiber altyapının genişletilmesi ve Türk Telekom’un imtiyaz sözleşmesinin yenilenmesi 2026–2027 döneminde yoğunlaşmaktadır. Raporda, söz konusu yükümlülüklerin hafiflemesiyle birlikte yatırım harcamalarının gelirlere oranındaki düşüşün serbest nakit akışındaki toparlanmayı desteklemesi ve sektörün finansal yapısının kademeli olarak güçlenmesi öngörülmektedir.
Türk Telekom için değerlendirme
Türk Telekom, ülke geneline yayılan fiber altyapısını ve uzun vadeli imtiyaz sözleşmesini, yatırım yoğunluğunun normalleşmesiyle birlikte serbest nakit akışında önemli bir artış potansiyeliyle birleştirmektedir. Şirketin sabit hat altyapısı, geniş bant, mobil iletişim ve kurumsal veri hizmetlerindeki büyüme için güçlü bir temel oluştururken, 2026–2027 yatırım döngüsü 5G, fiber altyapı ve imtiyaz sözleşmesinin yenilenmesine yönelik önemli harcamaları kapsamaktadır.
89,13 TL seviyesindeki hedef fiyat yüzde 76 yükseliş potansiyeline işaret ederken, İNA değerlemesi yatırım harcamalarının zirve yaptığı dönemin ardından serbest nakit akışında beklenen toparlanmayı yansıtmaktadır. Türk Telekom, 2026 yıl sonu tahminlerine göre 5,0x F/K ve 2,2x FD/FAVÖK çarpanlarıyla benzer şirket ortalamalarının altında işlem görmektedir. Raporda şirketin görece yüksek borçluluk seviyesi ve lisans ile imtiyaz yükümlülüklerinden kaynaklanan döviz kuru riskinin yatırım değerlendirmesinde dikkate alınması gereken önemli unsurlar olmaya devam ettiği belirtilmektedir.
TTKOM finansal tahminler
| Finansallar (Milyon TL) | 2024 | 2025 | 2026T | 2027T |
|---|---|---|---|---|
| Gelirler | 263.041 | 301.132 | 330.459 | 429.101 |
| Esas Faaliyet Karı | 37.452 | 64.521 | 64.620 | 85.820 |
| Brüt Kâr | 96.733 | 125.814 | 135.488 | 175.931 |
| FAVÖK | 96.064 | 123.201 | 137.320 | 180.222 |
| FAVÖK Marjı | %36,5 | %40,9 | %41,6 | %42,0 |
| Net Kâr | 13.760 | 28.569 | 35.599 | 48.457 |
| F/K | 10,8x | 6,3x | 5,0x | 3,7x |
| FD/FAVÖK | 2,4x | 2,0x | 2,2x | 1,6x |
Turkcell için değerlendirme
Turkcell, güçlü bilanço ve düşük borçluluğa sahip olup mobil iletişim sektöründeki liderliğini çeşitlendirilmiş dijital hizmetler platformuyla birleştirmektedir. Şirket, temel mobil iletişim faaliyetlerinin ötesinde veri merkezleri, Google Cloud iş ortaklığı, finansal teknolojiler (fintek) ve dijital iş hizmetleri aracılığıyla ek büyüme fırsatlarına sahiptir. Geniş frekans spektrumu, kapasite artırımı devam eden 5G yatırım sürecini desteklemektedir.
162,97 TL seviyesindeki hedef fiyat yüzde 69 yükseliş potansiyeline işaret ederken, İNA değerlemesi kısa vadeli yatırım harcamalarının yarattığı yükü ve sonrasında serbest nakit akışında beklenen toparlanmayı yansıtmaktadır. Turkcell, 2026 yıl sonu tahminlerine göre 6,1x F/K ve 2,2x FD/FAVÖK çarpanlarıyla benzer şirket ortalamalarının altında işlem görmektedir. Kullanıcı başına ortalama gelirdeki (ARPU) artışın, azalan yatırım yoğunluğunun ve yeni dijital iş kollarının katkılarının daha belirgin hale gelmesiyle birlikte mevcut değerleme iskontosunun daralacağı öngörülmektedir.
TCELL finansal tahminler
| Finansallar (Milyon TL) | 2024 | 2025 | 2026T | 2027T |
|---|---|---|---|---|
| Gelirler | 218.160 | 241.471 | 329.191 | 432.579 |
| Esas Faaliyet Karı | 30.446 | 41.517 | 56.950 | 72.241 |
| Brüt Kâr | 53.834 | 68.346 | 88.882 | 116.796 |
| FAVÖK | 92.523 | 104.867 | 139.248 | 180.386 |
| FAVÖK Marjı | %42,4 | %43,4 | %42,3 | %41,7 |
| Net Kâr | 30.790 | 17.604 | 34.741 | 44.461 |
| F/K | 6,2x | 12,1x | 6,1x | 4,8x |
| FD/FAVÖK | 2,5x | 2,7x | 2,2x | 1,7x |
Piyasa yapısı ve rekabet ortamı
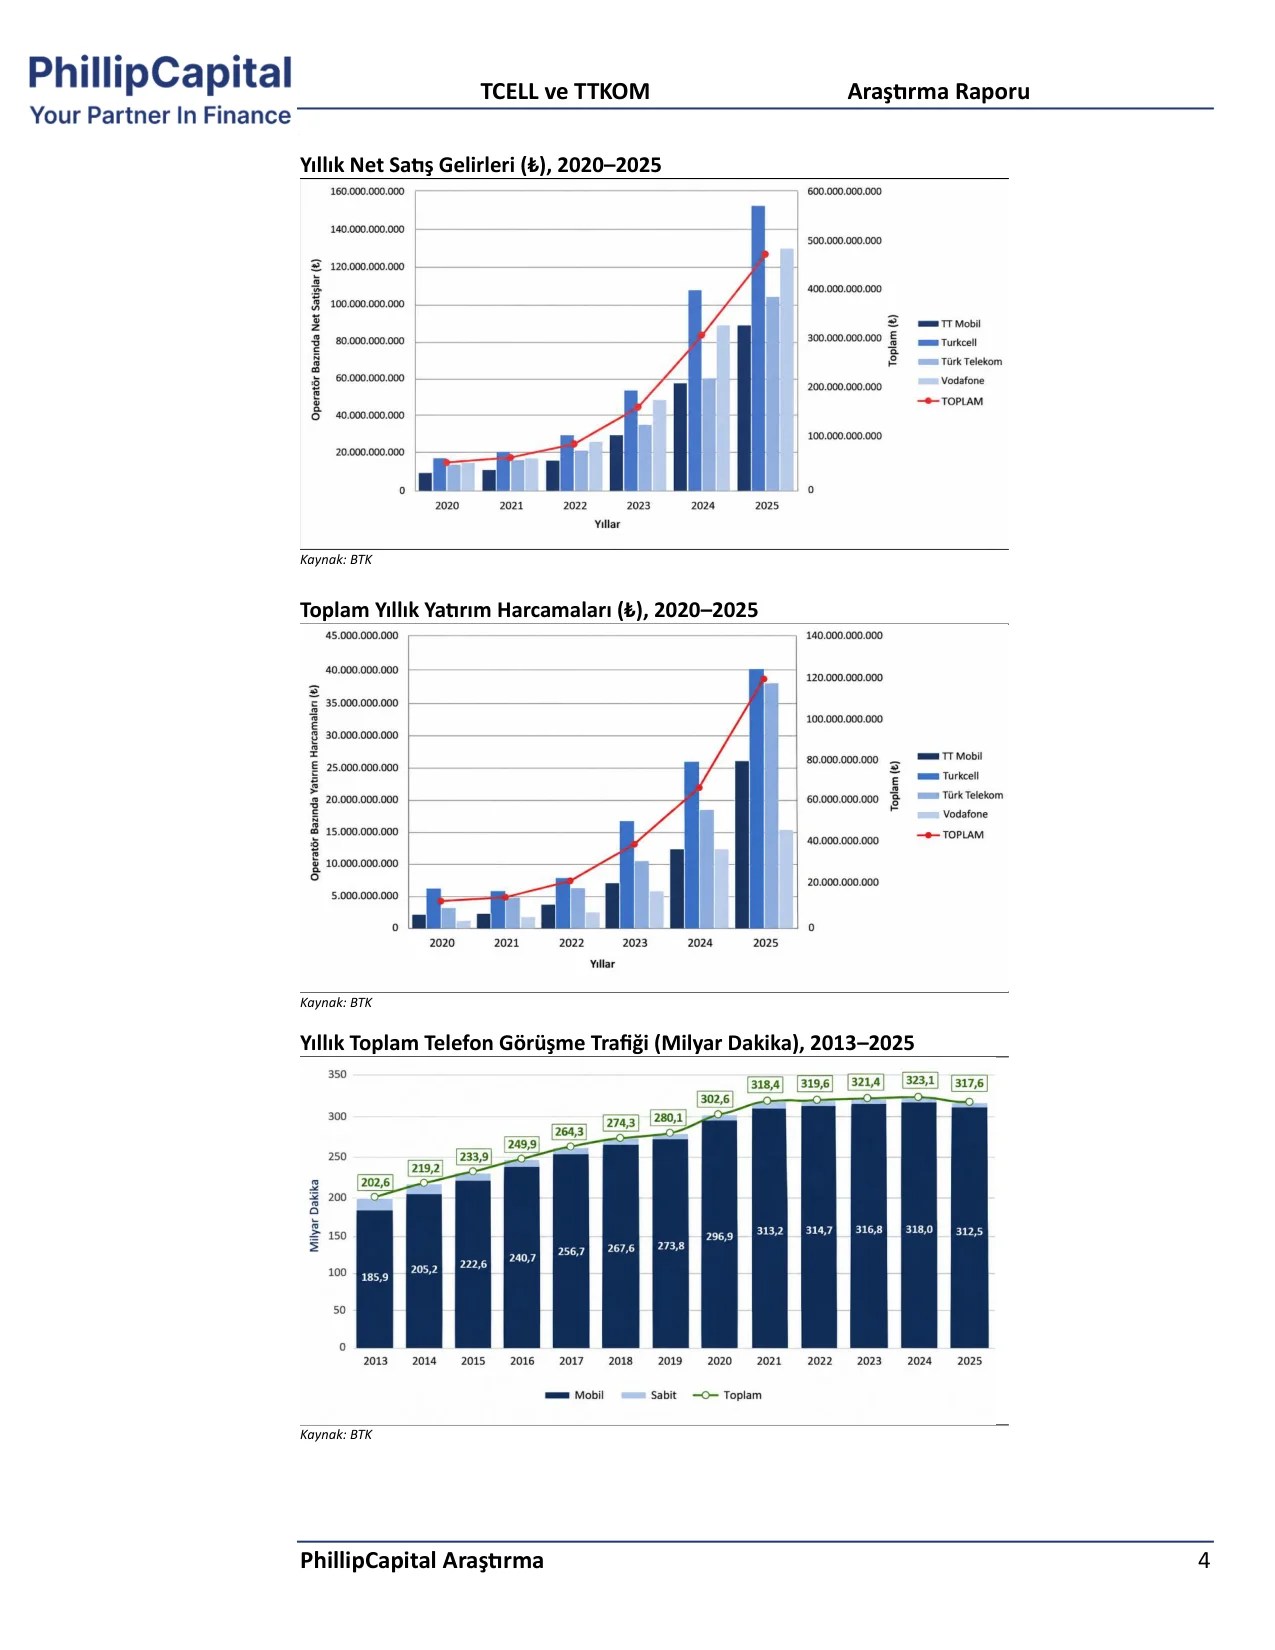
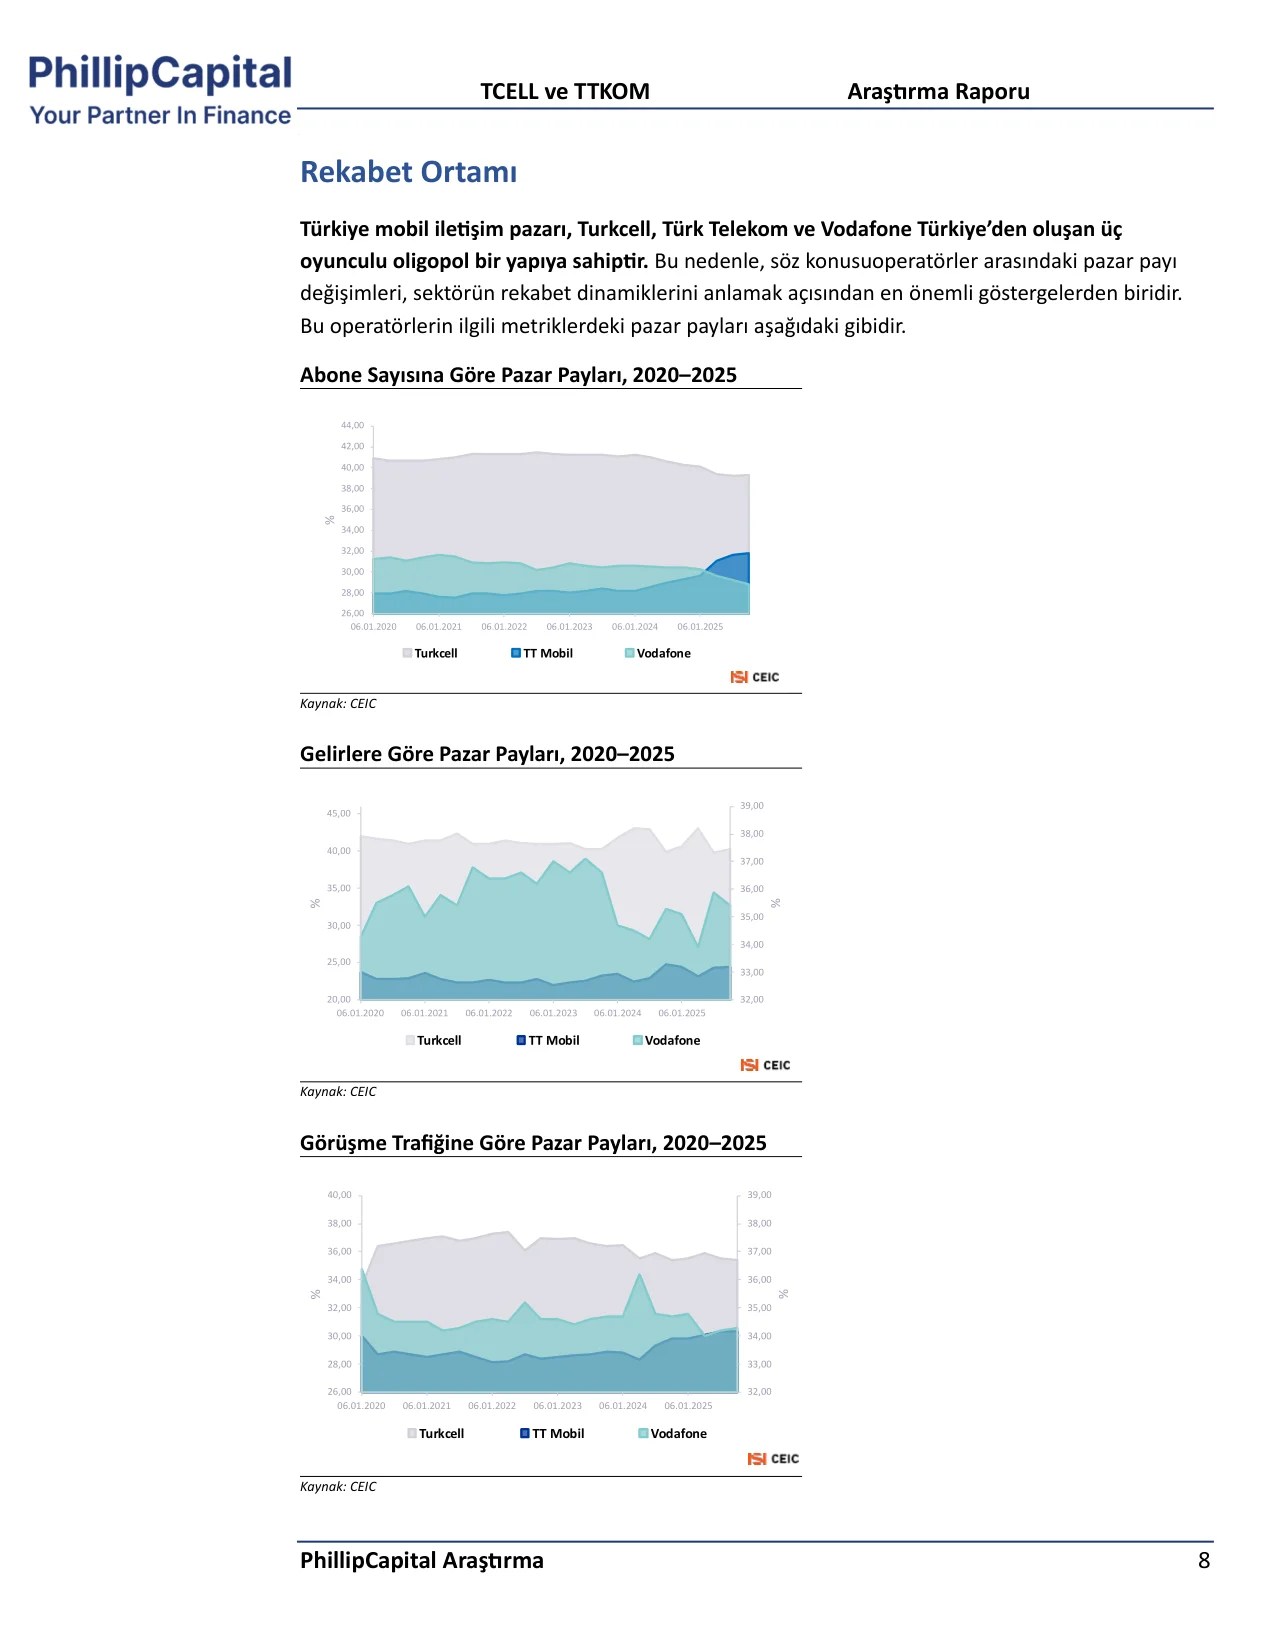
Türkiye mobil iletişim pazarı, Turkcell, Türk Telekom ve Vodafone Türkiye’den oluşan üç oyunculu oligopol bir yapıya sahiptir. Abone sayısı, gelir ve görüşme trafiği bazındaki pazar payı verileri bir arada değerlendirildiğinde Turkcell, dönem boyunca abone sayısı ve gelir bazında liderliğini korurken görüşme trafiğinde de dönemin neredeyse tamamında ilk sırada yer almaktadır.

En dikkat çekici gelişme TT Mobil’in abone sayısına dayalı pazar payındaki değişimdir. Birkaç yıl süren yatay seyrin ardından TT Mobil’in pazar payı 2024 yılının ortalarından itibaren yükselmeye başlamış ve artış 2025 yılı boyunca ivmelenmiştir. Şirket 2025 yılının ikinci yarısında Vodafone’u geride bırakarak abone sayısı bakımından ikinci büyük operatör konumuna yükselmiş ve Turkcell ile arasındaki farkı daraltmıştır. Ancak söz konusu olumlu eğilim gelirlere sınırlı ölçüde yansımıştır; TT Mobil’in gelir bazındaki pazar payı hafif bir artış göstermesine rağmen dönem boyunca en düşük seviyede kalmıştır.
Vodafone ise bunun tersi bir görünüm sergilemektedir. Şirketin abone bazındaki pazar payı dönem boyunca Turkcell’in altında kalmış ve 2025 yılının başından itibaren düşüş trendine girmiştir. Buna karşın gelir bazındaki pazar payı, abone payının ima ettiğinden çok daha güçlü bir performans göstermektedir; bu durum şirketin görece daha yüksek gelir yaratan bir müşteri tabanına sahip olduğuna işaret etmektedir.
ARPU eğilimleri ve M2M etkisi
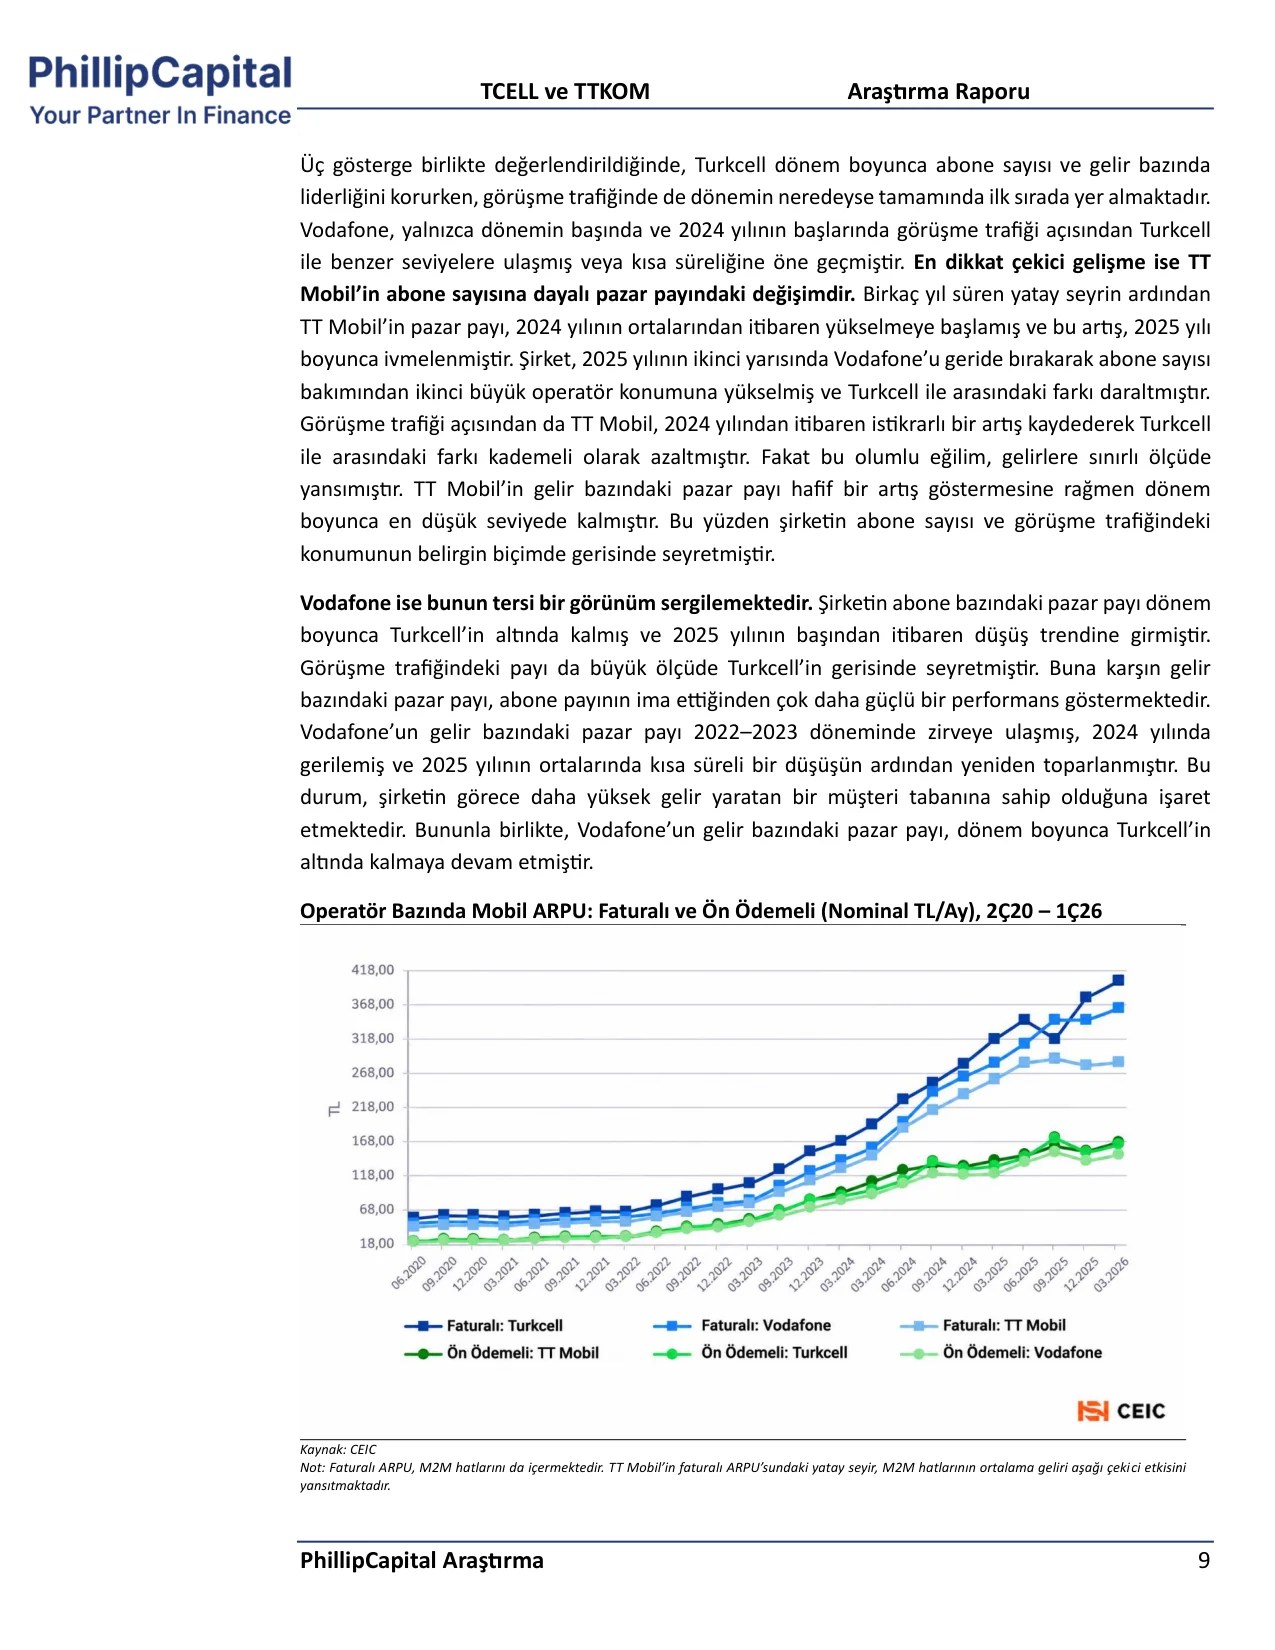
ARPU verileri incelendiğinde, dönem boyunca üç operatörün tamamında faturalı ARPU’nun ön ödemeli ARPU’nun sürekli ve belirgin şekilde üzerinde seyrettiği görülmektedir. Her iki segmentte de 2022 yılından itibaren önemli bir yükseliş eğilimi görülmüş, 2023 ve 2024 yıllarında ise yurt içindeki yüksek enflasyonun etkisiyle artış hızlanmıştır. 2025 yılından itibaren Turkcell ve Vodafone’un faturalı ARPU seviyeleri yükselmeye devam ederken, TT Mobil’in faturalı ARPU’sunda yatay bir seyir gözlemlenmiştir.
Rapora göre söz konusu yatay seyir büyük ölçüde abone kompozisyonundaki değişimden kaynaklanmaktadır. TT Mobil, faturalı abone tabanına önemli sayıda M2M hattı eklemiş; M2M abone sayısı 2025 yılının başından 2Ç26’ya kadar 3,8 milyon artmıştır. M2M hatları, bireysel faturalı abonelere kıyasla çok daha düşük gelir yarattığından söz konusu hızlı büyüme hem karma ARPU’yu hem de faturalı ARPU’yu aşağı yönlü baskılamıştır. Türk Telekom’un finansal sonuç açıklamalarında M2M hariç ARPU verilerini paylaşmasının temel nedeni olarak da bu durum gösterilmektedir.
İleriye dönük olarak, 5G teknolojisinin Nesnelerin İnterneti (IoT) kullanımını yaygınlaştırmasıyla birlikte M2M segmentinin önemli büyüme fırsatları sunduğu belirtilmektedir. M2M teknolojisi hâlihazırda finans ve ulaştırma sektörlerinde yaygın olarak kullanılmakta olup lojistik, sağlık ve perakende sektörlerinin de orta ve uzun vadede bu gelişimden faydalanması beklenmektedir. Türk Telekom’un M2M pazarındaki payını toplam abone pazar payına yakın bir seviyeye yükselttiği ve önümüzdeki dönemde daha ılımlı bir büyüme eğilimi izlemesinin M2M hatlarının raporlanan ARPU üzerindeki aşağı yönlü baskısını kademeli olarak hafifletmesi öngörülmektedir.
Abone kaybı oranları
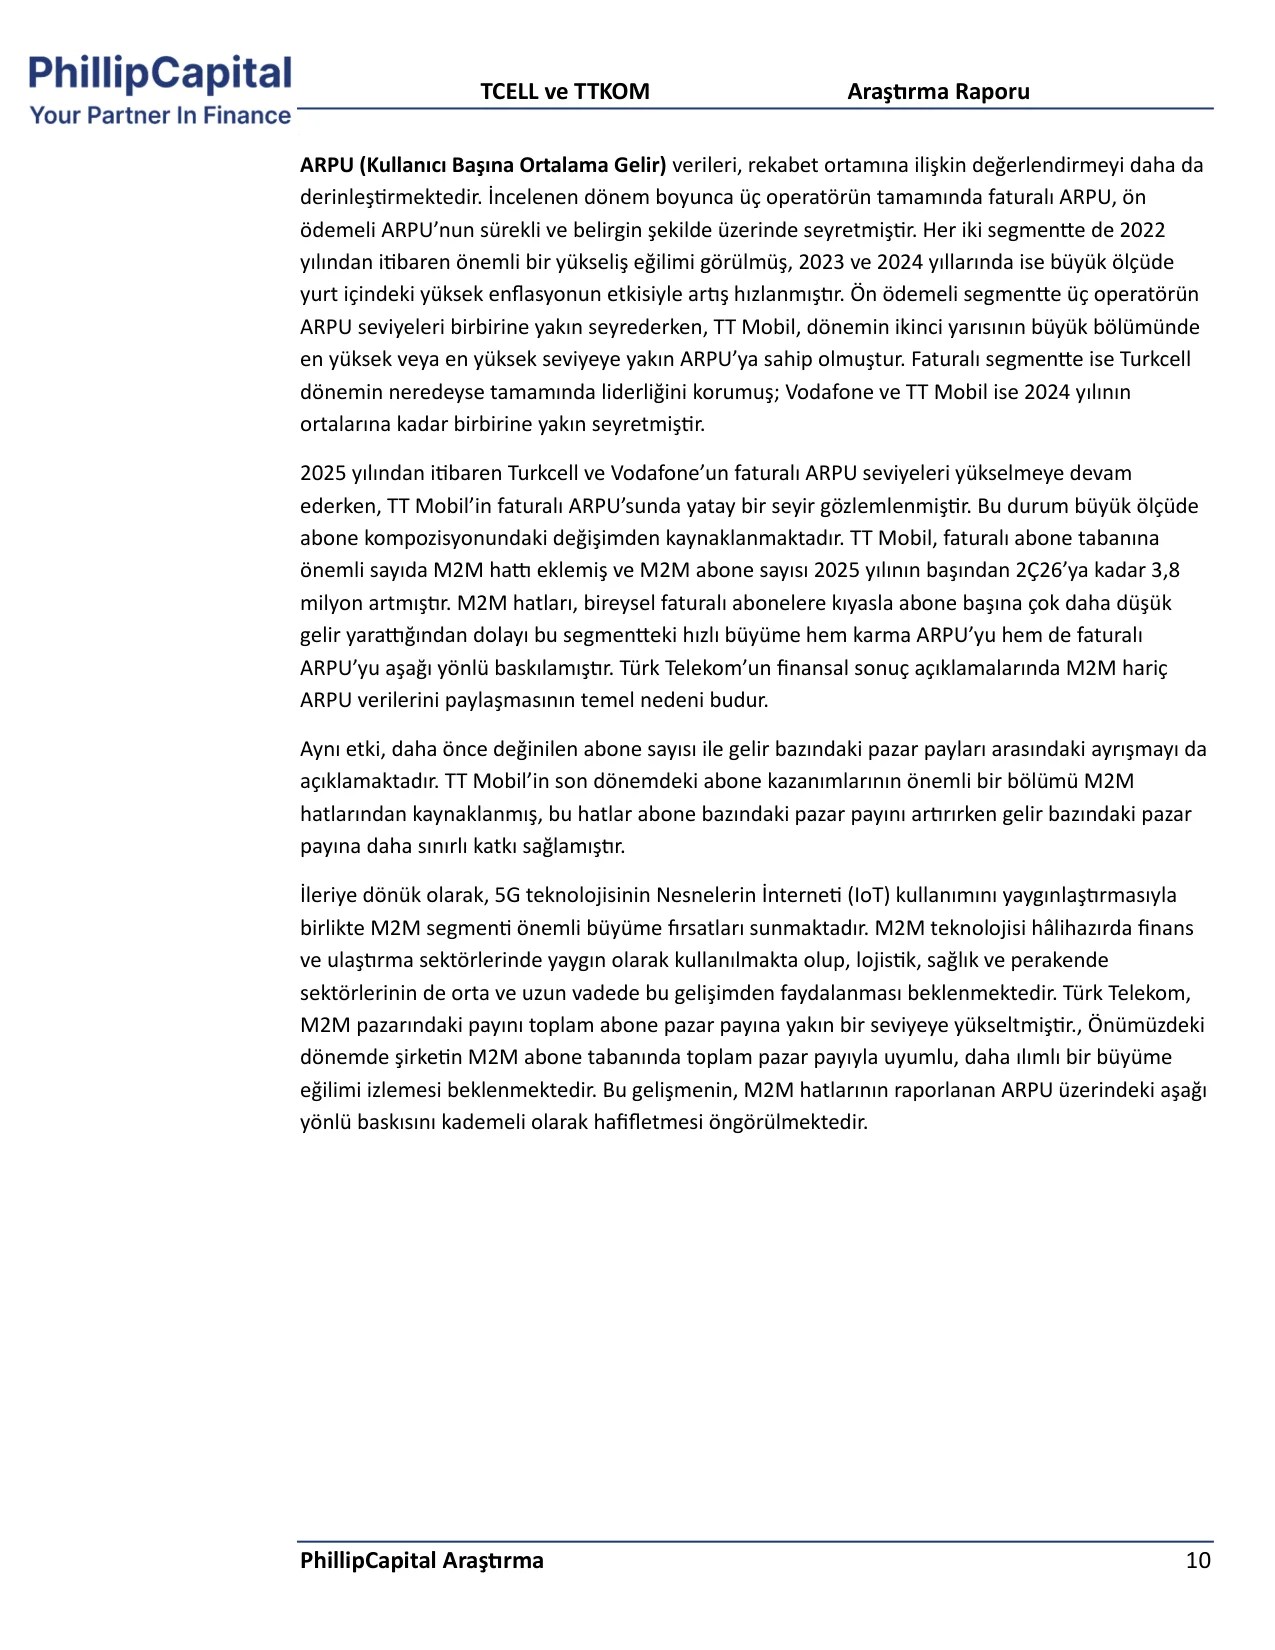
Abone kaybı oranlarındaki eğilimler incelendiğinde Vodafone’un üç operatör arasında en yüksek zirve seviyelerine ve en dalgalı abone kaybı oranına sahip olduğu görülmektedir. Önceki yılların sonlarında tekrarlayan sert yükselişler rakiplerinin oldukça üzerinde gerçekleşmiş, ancak 2023 yılından itibaren söz konusu fark önemli ölçüde daralmıştır. Turkcell’in abone kaybı oranı, Vodafone ile benzer dönemsel eğilim izlemiş ancak dalgalanmaların büyüklüğü genel olarak daha sınırlı kalmıştır.
TT Mobil ise başlangıçta her iki rakibinden farklı bir görünüm sergilemiştir. Şirketin abone kaybı oranı 2023 yılına kadar üç operatör arasında en yatay seyri izlemiş, ancak zirve dönemleri dışında daha yüksek seviyelerde gerçekleşmiştir. Son iki yılda ise bu ayrışma büyük ölçüde ortadan kalkmış, TT Mobil’in abone kaybı oranında da benzer yıl sonu yükselişleri görülmeye başlanmıştır. Bu durum, şirketin son dönemdeki abone kazanımlarının mevcut aboneleri elde tutmadaki üstün performansından ziyade yeni müşteri kazanımından kaynaklandığına işaret etmekte; söz konusu kazanımların önemli bir bölümünün M2M hatlarından kaynaklandığı vurgulanmaktadır.
Ortaklık yapısı ve borçluluk
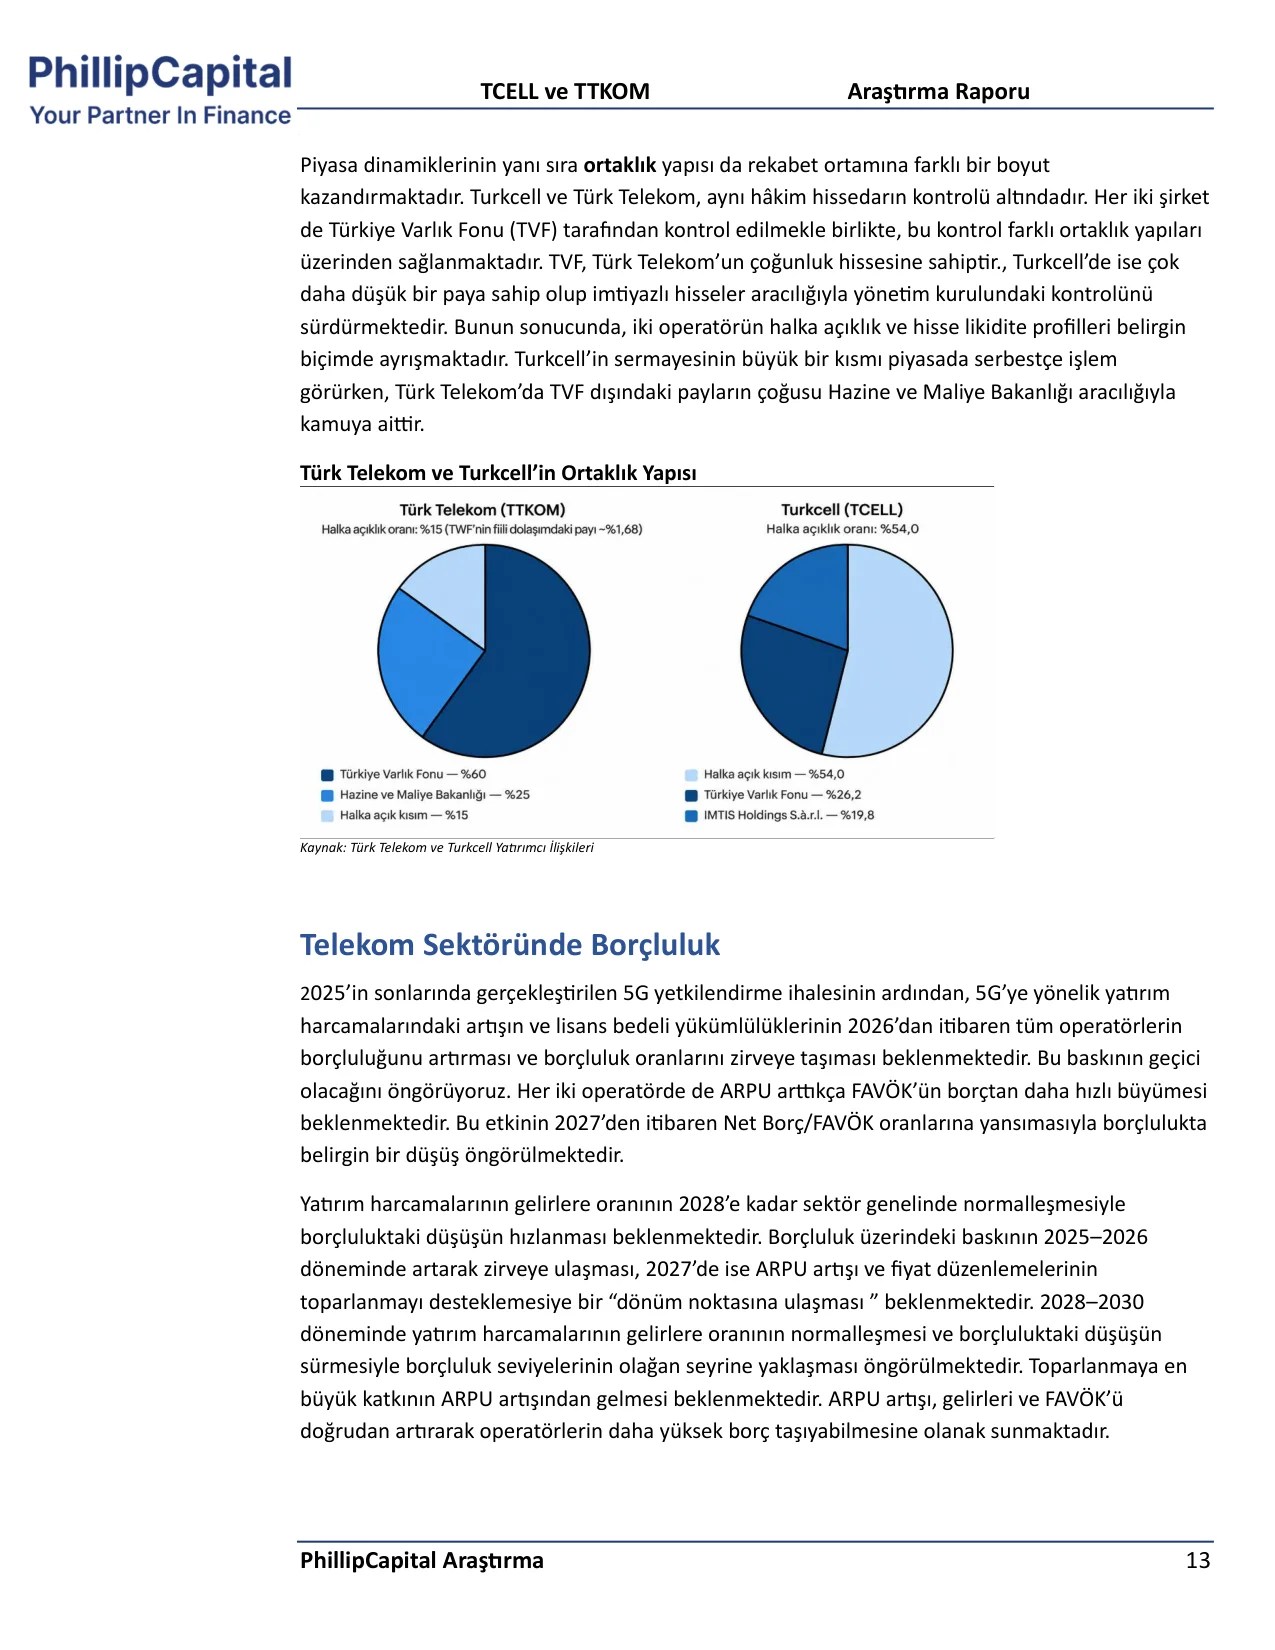
Piyasa dinamiklerinin yanı sıra ortaklık yapısı da rekabet ortamına farklı bir boyut katmaktadır. Turkcell ve Türk Telekom, aynı hâkim hissedarın kontrolü altındadır. Her iki şirket de Türkiye Varlık Fonu (TVF) tarafından kontrol edilmekle birlikte bu kontrol farklı ortaklık yapıları üzerinden sağlanmaktadır. TVF, Türk Telekom’un çoğunluk hissesine sahipken Turkcell’de çok daha düşük bir paya sahip olup imtiyazlı hisseler aracılığıyla yönetim kurulundaki kontrolünü sürdürmektedir.
5G yetkilendirme ihalesinin ardından 5G’ye yönelik yatırım harcamalarındaki artışın ve lisans bedeli yükümlülüklerinin 2026’dan itibaren tüm operatörlerin borçluluğunu artırması ve borçluluk oranlarını zirveye taşıması beklenmektedir. Raporda söz konusu baskının geçici olacağı öngörülmektedir. Her iki operatörde de ARPU arttıkça FAVÖK’ün borçtan daha hızlı büyümesiyle Net Borç/FAVÖK oranlarının 2027’den itibaren belirgin şekilde gerileyeceği belirtilmektedir. Yatırım harcamalarının gelirlere oranının 2028’e kadar sektör genelinde normalleşmesiyle birlikte borçluluktaki düşüşün hızlanması ve 2028–2030 döneminde borçluluk seviyelerinin olağan seyrine yaklaşması öngörülmektedir.
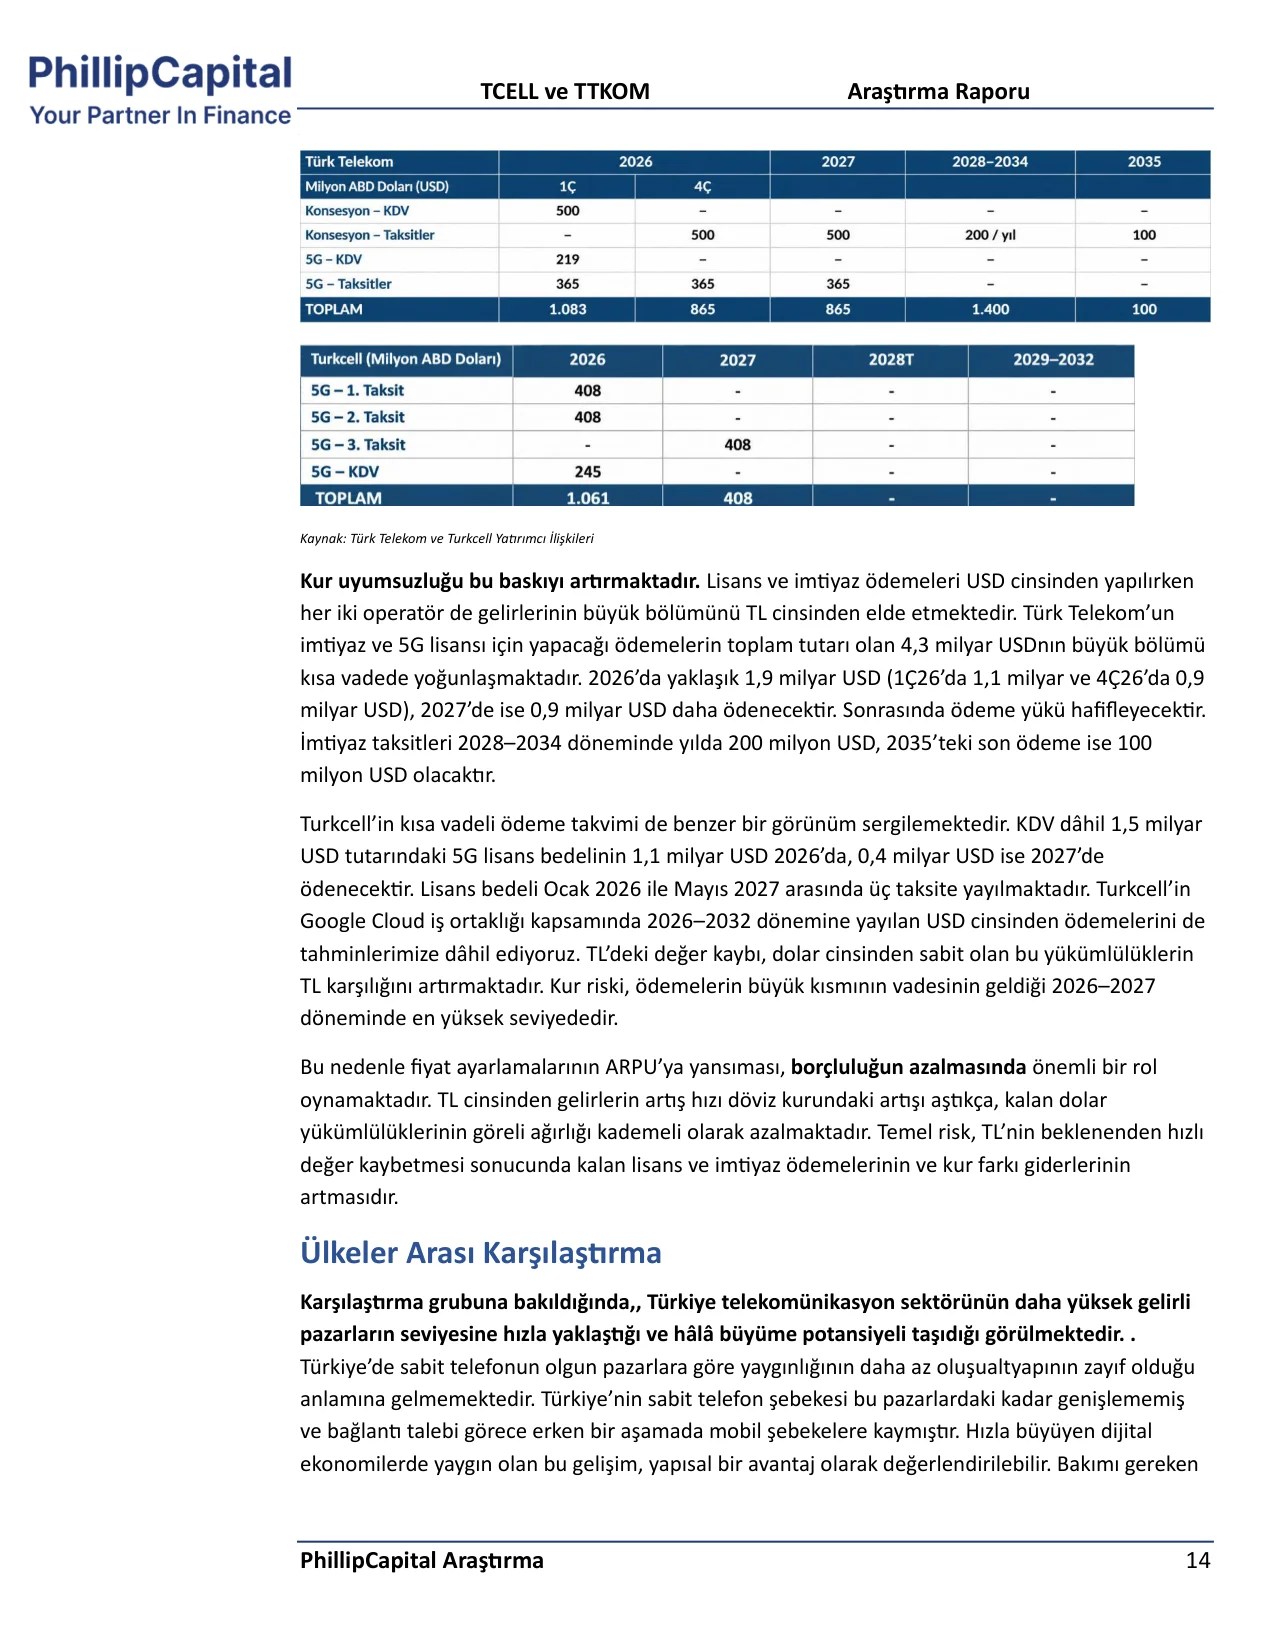
Kur uyumsuzluğu söz konusu baskıyı artırmaktadır. Lisans ve imtiyaz ödemeleri USD cinsinden yapılırken her iki operatör de gelirlerinin büyük bölümünü TL cinsinden elde etmektedir. Türk Telekom’un imtiyaz ve 5G lisansı için yapacağı ödemelerin toplam tutarı 4,3 milyar USD olup büyük bölümü kısa vadede yoğunlaşmaktadır: 2026’da yaklaşık 1,1 milyar USD (1Ç26’da 1,0 milyar ve 4Ç26’da 0,1 milyar USD), 2027’de ise 0,1 milyar USD daha ödenecektir. İmtiyaz taksitleri 2028–2034 döneminde yılda 200 milyon USD, 2035’teki son ödeme ise 100 milyon USD olacaktır. Turkcell’in KDV dahil 1,5 milyar USD tutarındaki 5G lisans bedelinin 1,1 milyar USD’ı 2026’da, 0,4 milyar USD’ı ise 2027’de ödenecektir. Lisans bedeli Ocak 2026 ile Mayıs 2027 arasında üç taksite yayılmaktadır.
Sektörel risk faktörleri
Döviz kuru riski: Turkcell ve Türk Telekom’un gelirlerinin ağırlıklı olarak TL cinsinden, maliyet ve yatırım taahhütlerinin önemli bir bölümünün ise döviz cinsinden olması yapısal bir kur uyumsuzluğu yaratmaktadır. TL değer kaybettiğinde şebeke ekipmanı, 5G frekans kullanım bedelleri ve diğer döviz yükümlülükleri ek baskı yaratmaktadır. ARPU artmaya devam etse de TL’nin değer kaybı söz konusu artışın döviz cinsinden erimesine yol açabilmekte ve operatörlerin dövize bağlı maliyet artışlarını fiyatlar yoluyla tam olarak telafi etme imkânını sınırlandırmaktadır.
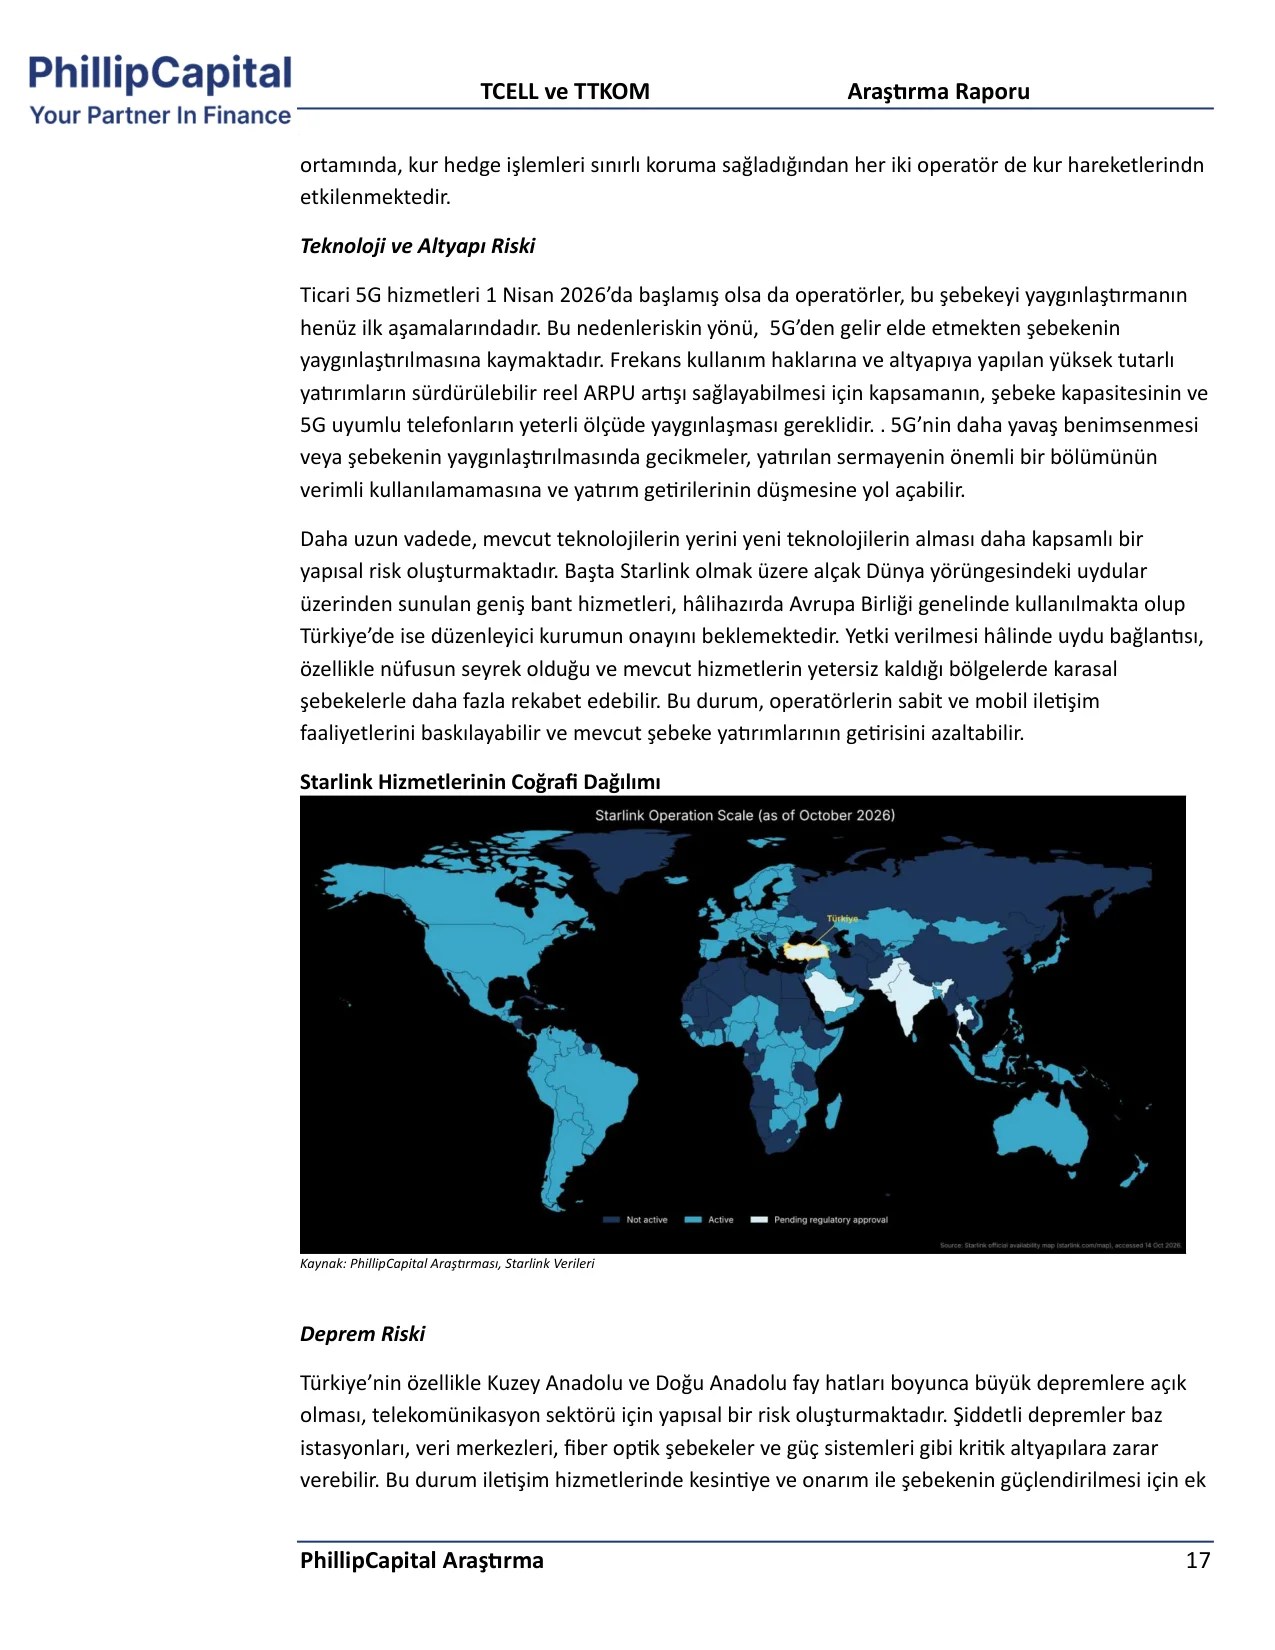
Teknoloji ve altyapı riski: Ticari 5G hizmetleri 1 Nisan 2026’da başlamış olsa da operatörler söz konusu şebekeyi yaygınlaştırmanın henüz ilk aşamalarındadır. Frekans kullanım haklarına ve altyapıya yapılan yüksek tutarlı yatırımların sürdürülebilir reel ARPU artışı sağlayabilmesi için kapsama, şebeke kapasitesi ve 5G uyumlu telefonların yeterli ölçüde yaygınlaşması gerekmektedir. 5G’nin daha yavaş benimsenmesi veya şebekenin yaygınlaştırılmasındaki gecikmeler yatırılan sermayenin verimli kullanılamamasına ve yatırım getirilerinin düşmesine yol açabilir. Daha uzun vadede ise başta Starlink olmak üzere alçak Dünya yörüngesindeki uydular üzerinden sunulan geniş bant hizmetleri, hâlihazırda AB genelinde kullanılmakta olup Türkiye’de düzenleyici kurumun onayını beklemektedir. Yetki verilmesi hâlinde uydu bağlantısı, özellikle nüfusun seyrek olduğu bölgelerde karasal şebekelerle daha fazla rekabet edebilir.
Deprem riski: Türkiye’nin özellikle Kuzey Anadolu ve Doğu Anadolu fay hatları boyunca büyük depremlere açık olması, telekomünikasyon sektörü için yapısal bir risk oluşturmaktadır. Şiddetli depremler baz istasyonları, veri merkezleri, fiber optik şebekeler ve güç sistemleri gibi kritik altyapılara zarar verebilir; bu durum iletişim hizmetlerinde kesintiye ve onarım ile şebekenin güçlendirilmesi için ek harcamalara yol açabilir.
Ülkeler arası karşılaştırma
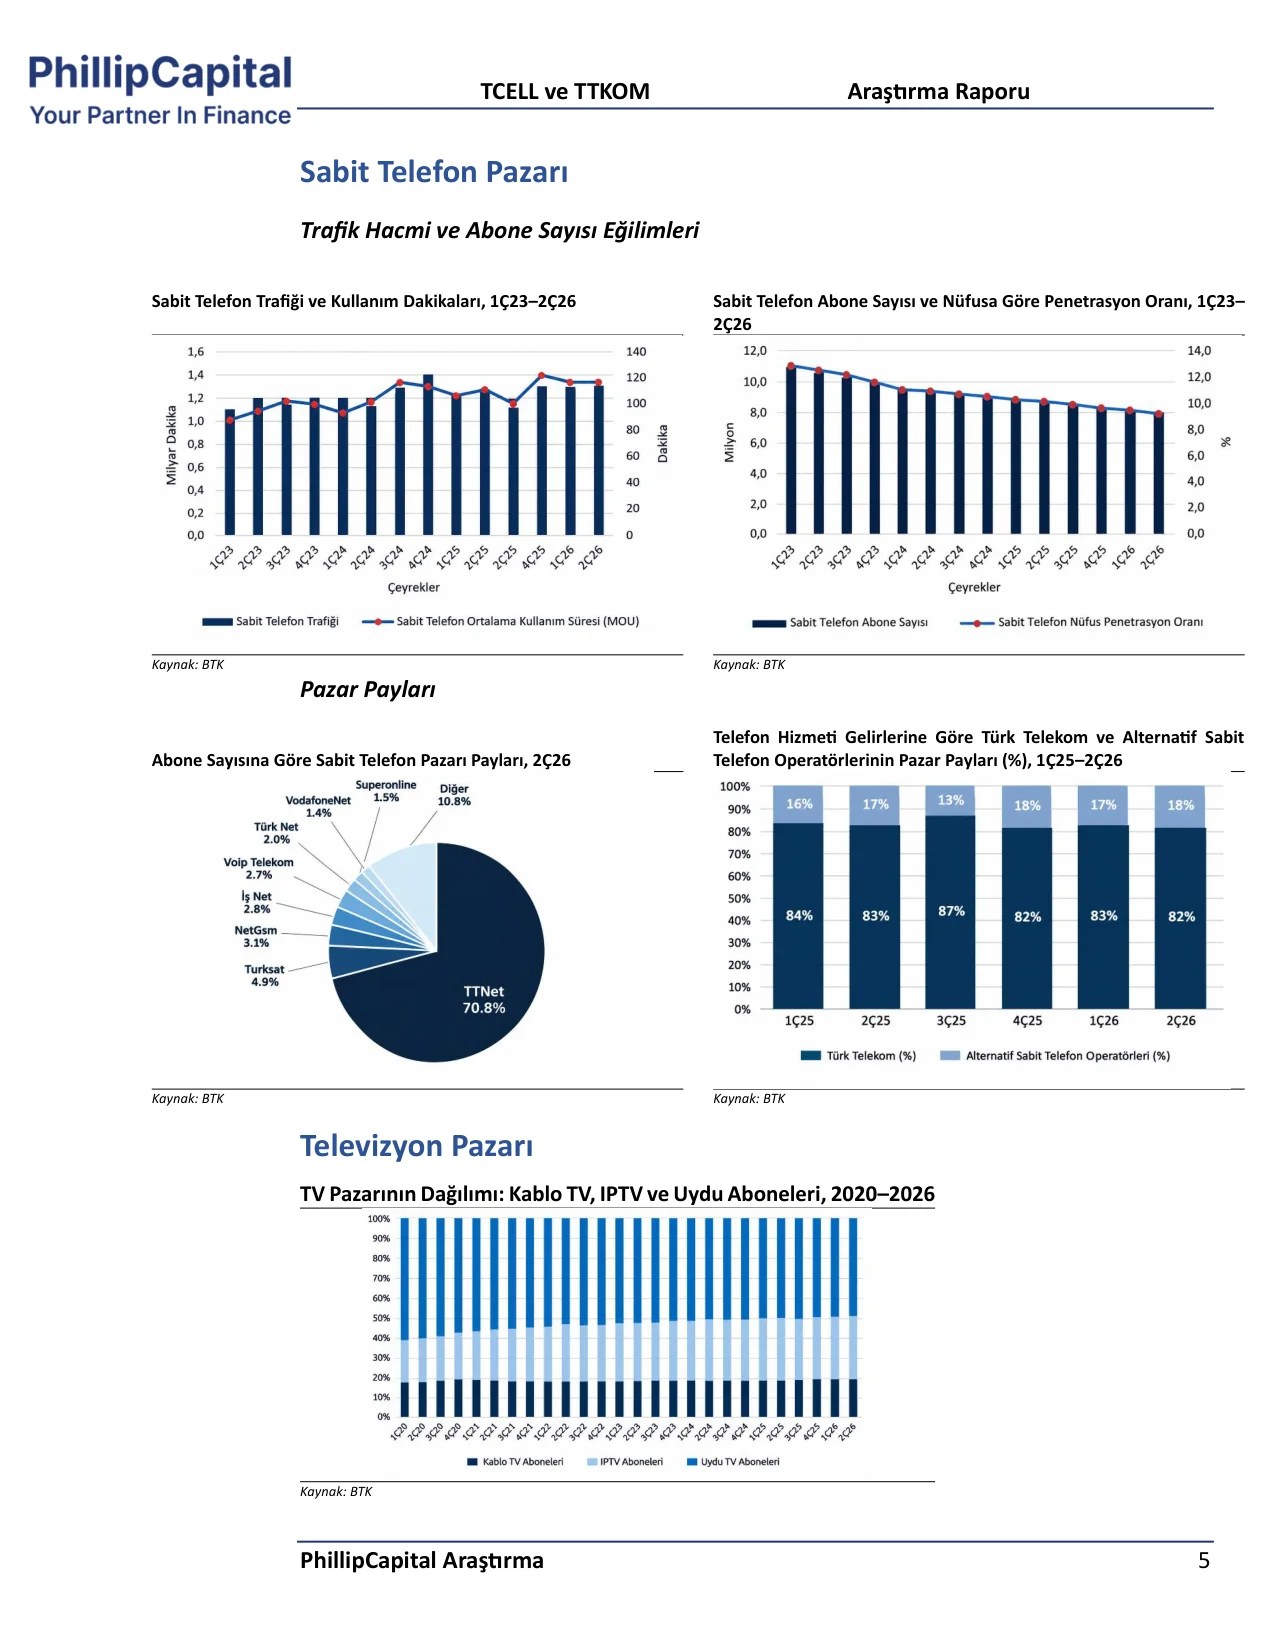
Raporda Türkiye telekomünikasyon sektörünün daha yüksek gelirli pazarların seviyesine hızla yaklaştığı ve hâlâ büyüme potansiyeli taşıdığı değerlendirmesine yer verilmektedir. Türkiye’de sabit telefon şebekesinin olgun pazarlardaki kadar geniş olmaması ve bağlantı talebinin görece erken bir aşamada mobil şebekelere kayması, yapısal bir avantaj olarak nitelendirilen “leapfrogging” gelişimine işaret etmektedir. Bakımı gereken eski bakır altyapının sınırlı olması, operatörlerin yatırımlarını mobil ve fiber şebekelere yönlendirmelerine olanak tanımaktadır.
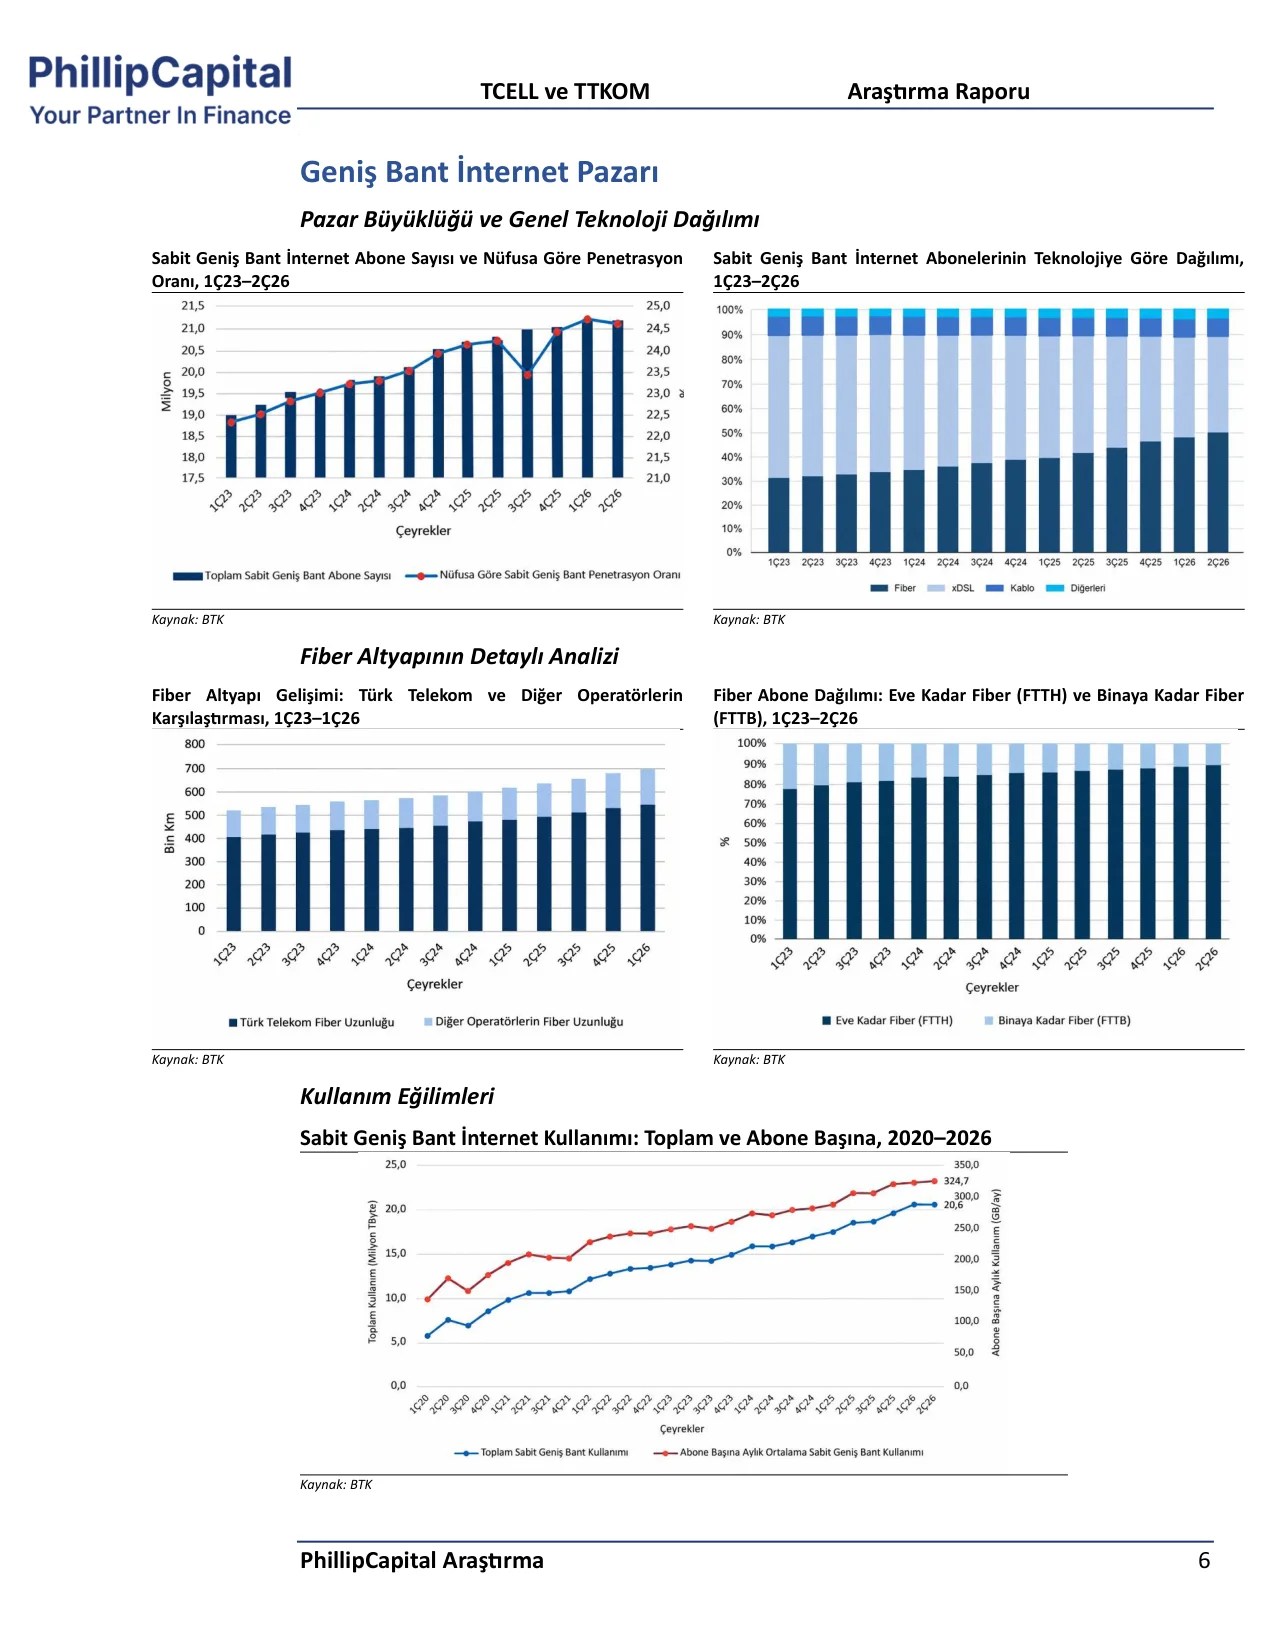
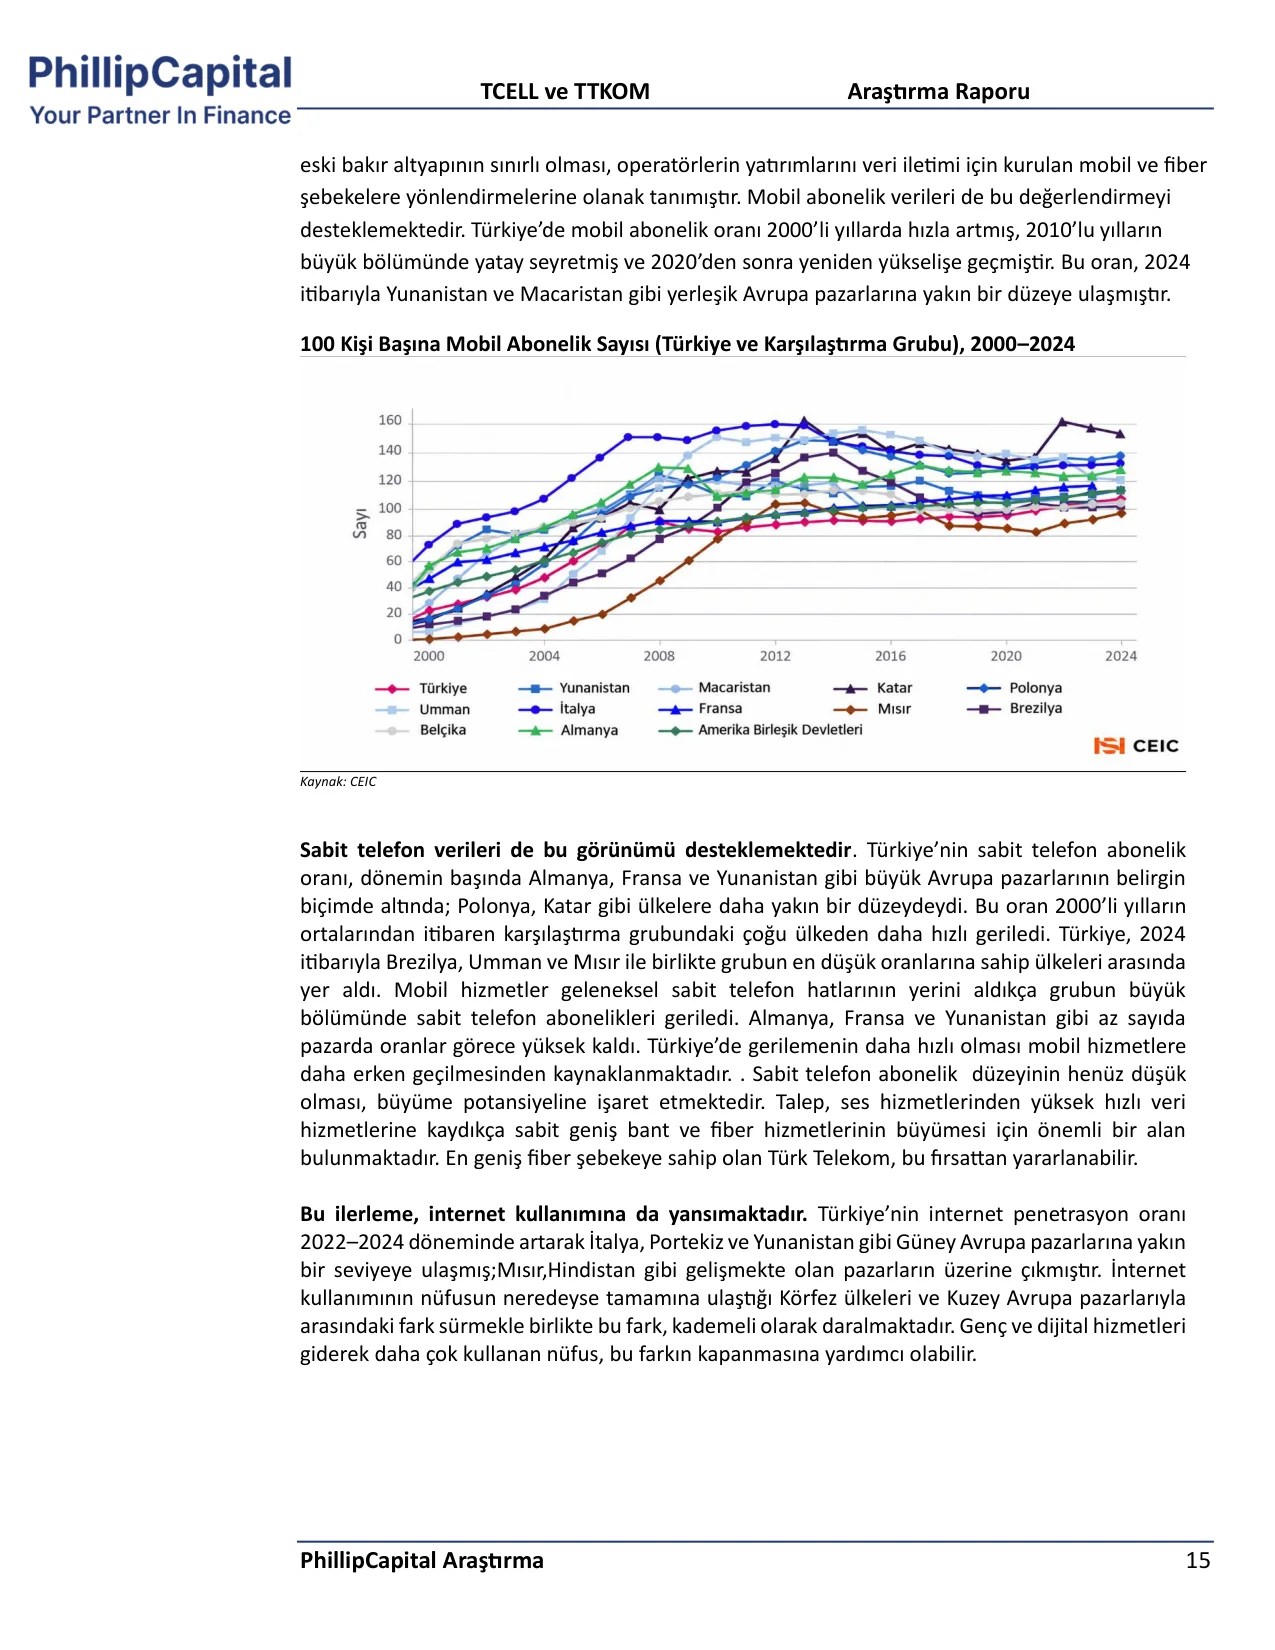
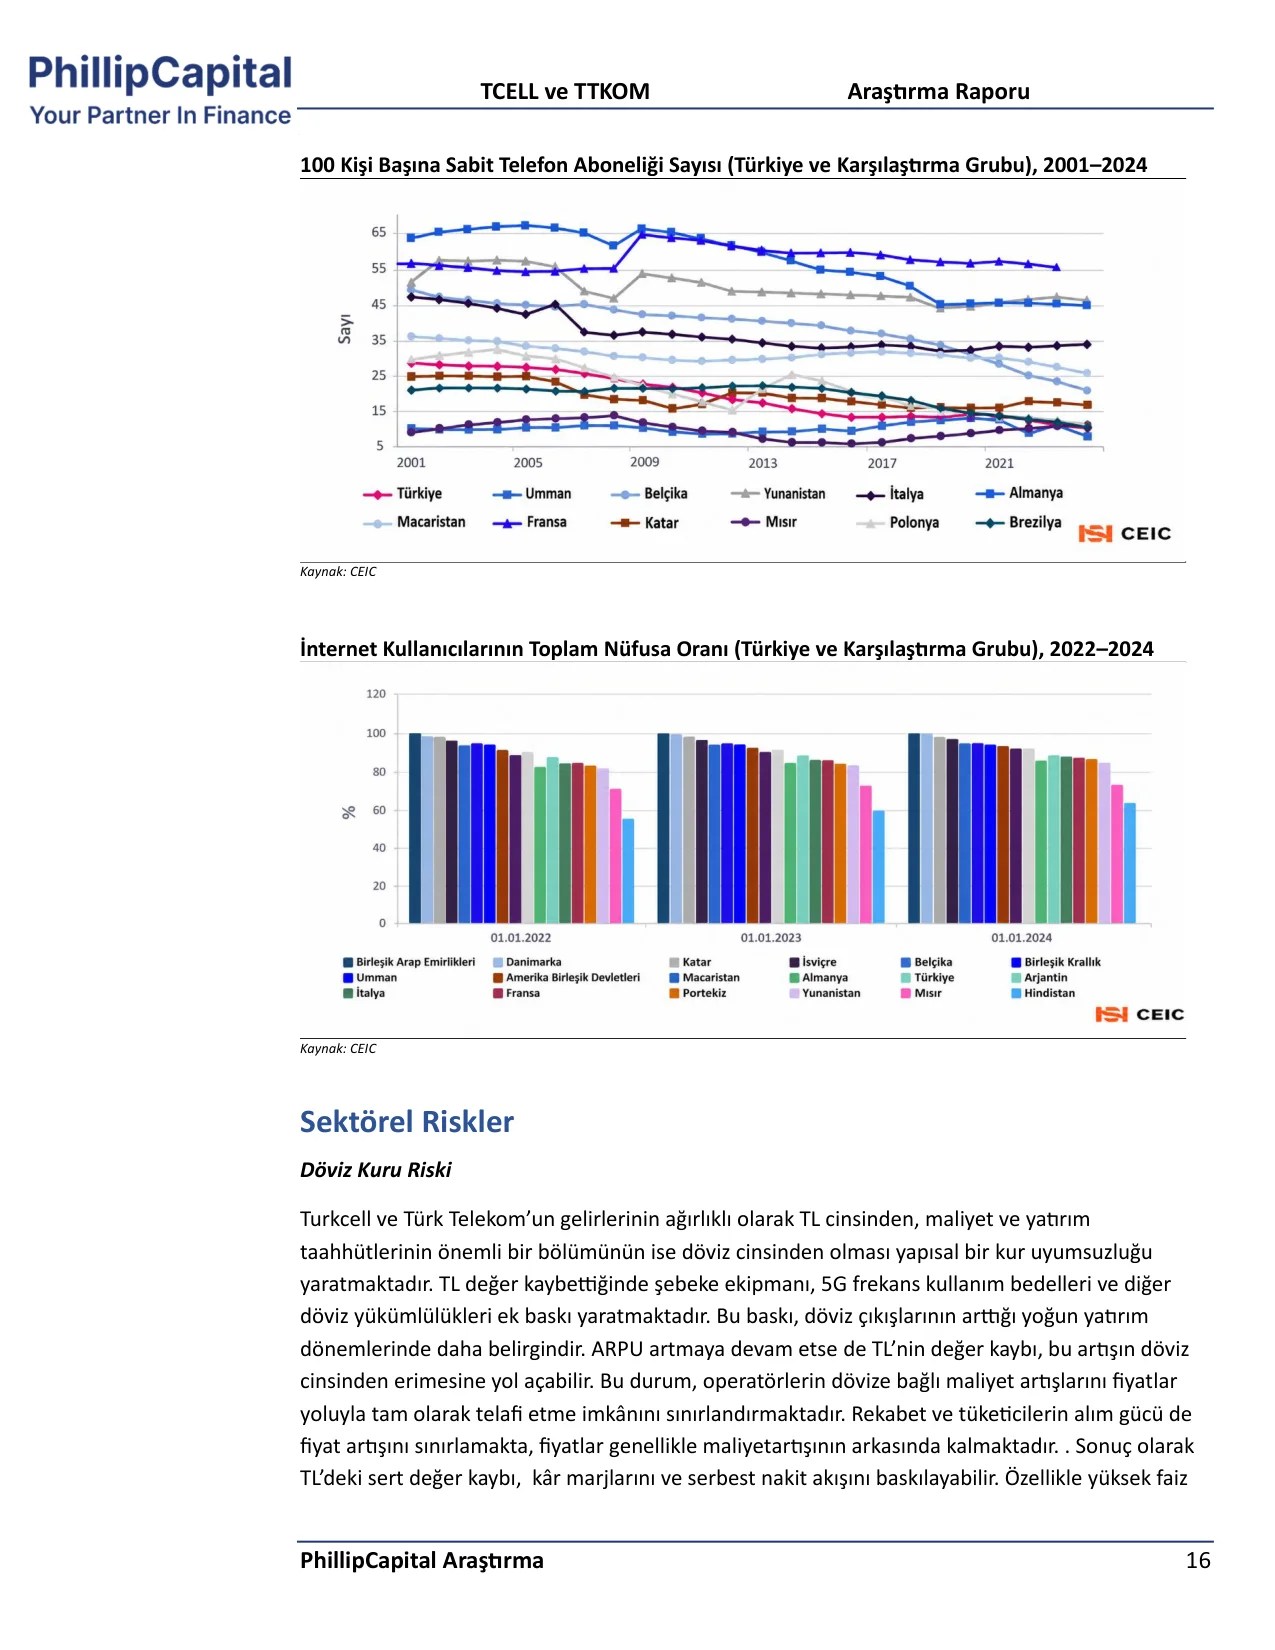
Türkiye’de mobil abonelik oranı 2000’li yıllarda hızla artmış ve 2024 itibarıyla Yunanistan ve Macaristan gibi yerleşik Avrupa pazarlarına yakın bir düzeye ulaşmıştır. İnternet penetrasyon oranı ise 2022–2024 döneminde artarak İtalya, Portekiz ve Yunanistan gibi Güney Avrupa pazarlarına yakın bir seviyeye ulaşmıştır. Sabit telefon abonelik düzeyinin henüz düşük olması büyüme potansiyeline işaret etmekte; talep ses hizmetlerinden yüksek hızlı veri hizmetlerine kaydıkça sabit geniş bant ve fiber hizmetlerinin büyümesi için önemli alan bulunduğu vurgulanmakta ve en geniş fiber şebekeye sahip olan Türk Telekom’un bu fırsattan yararlanabileceği belirtilmektedir.
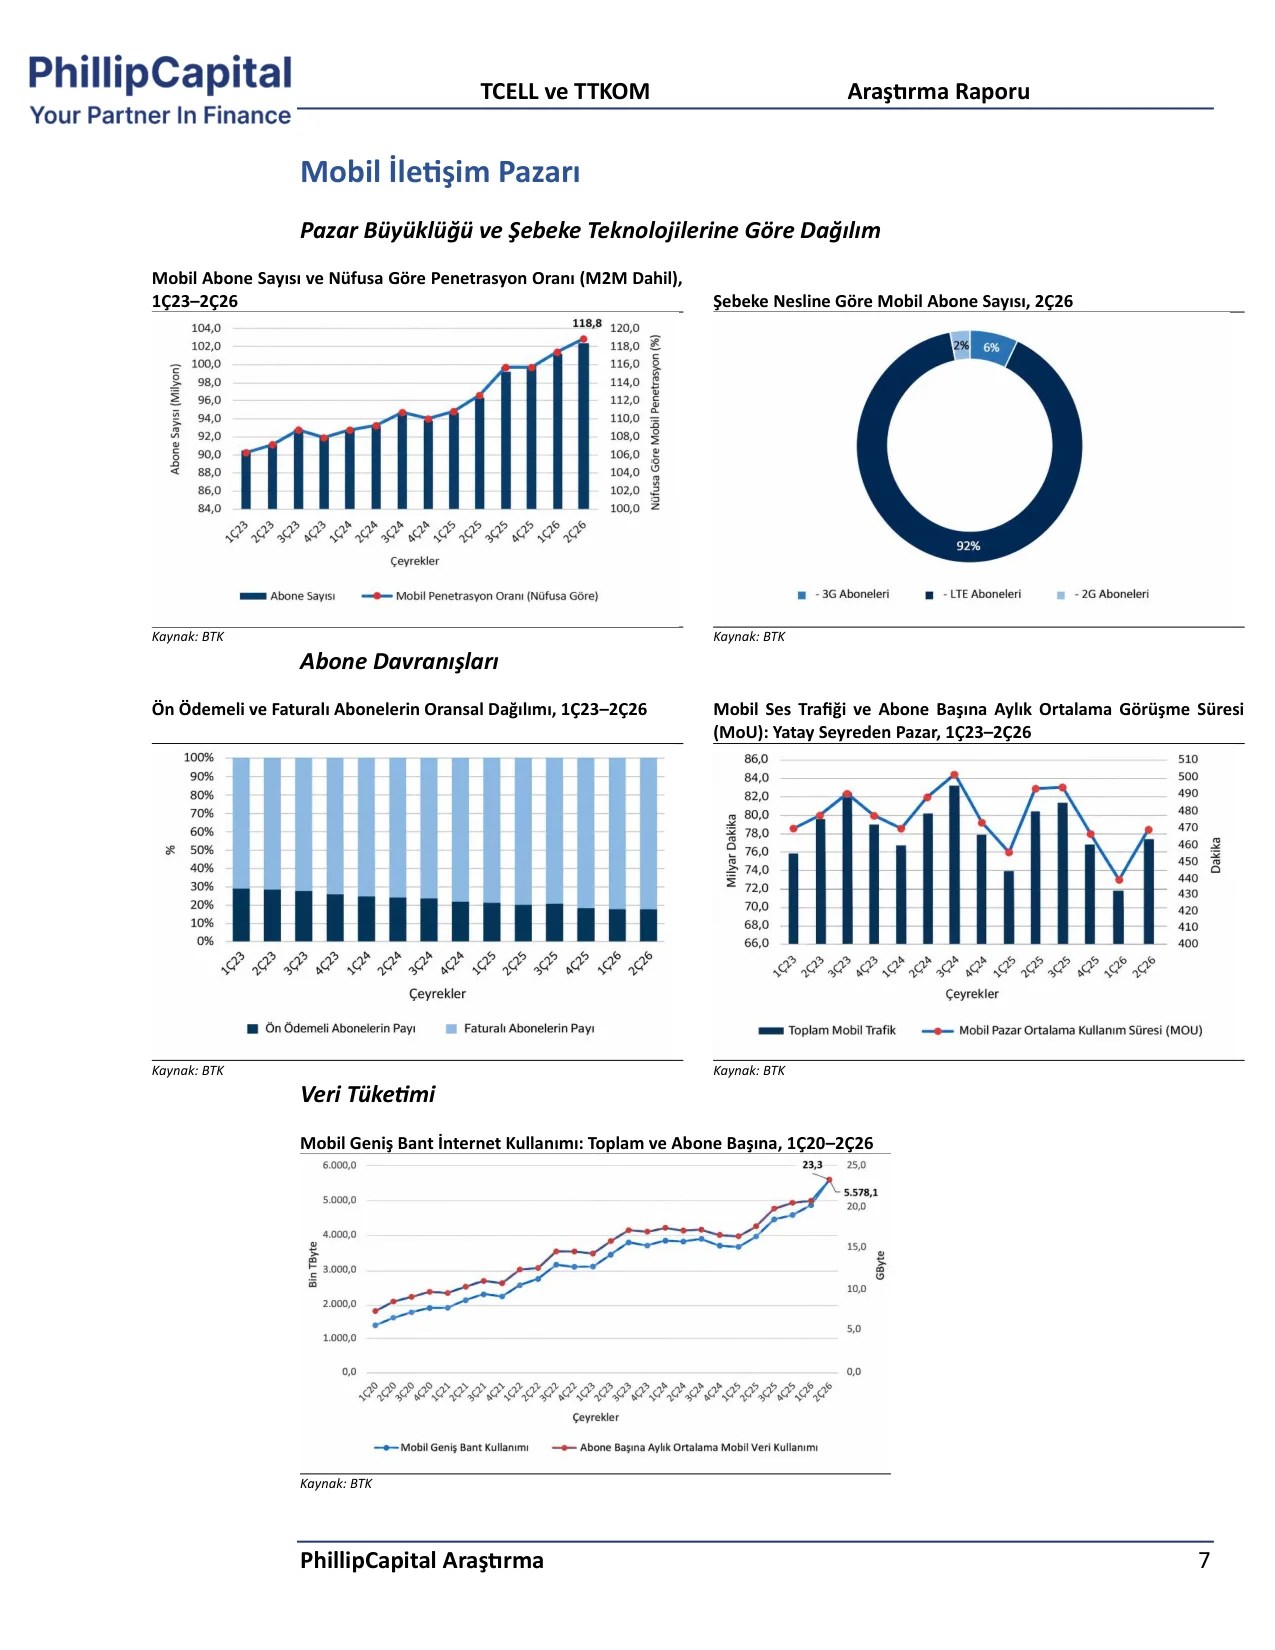
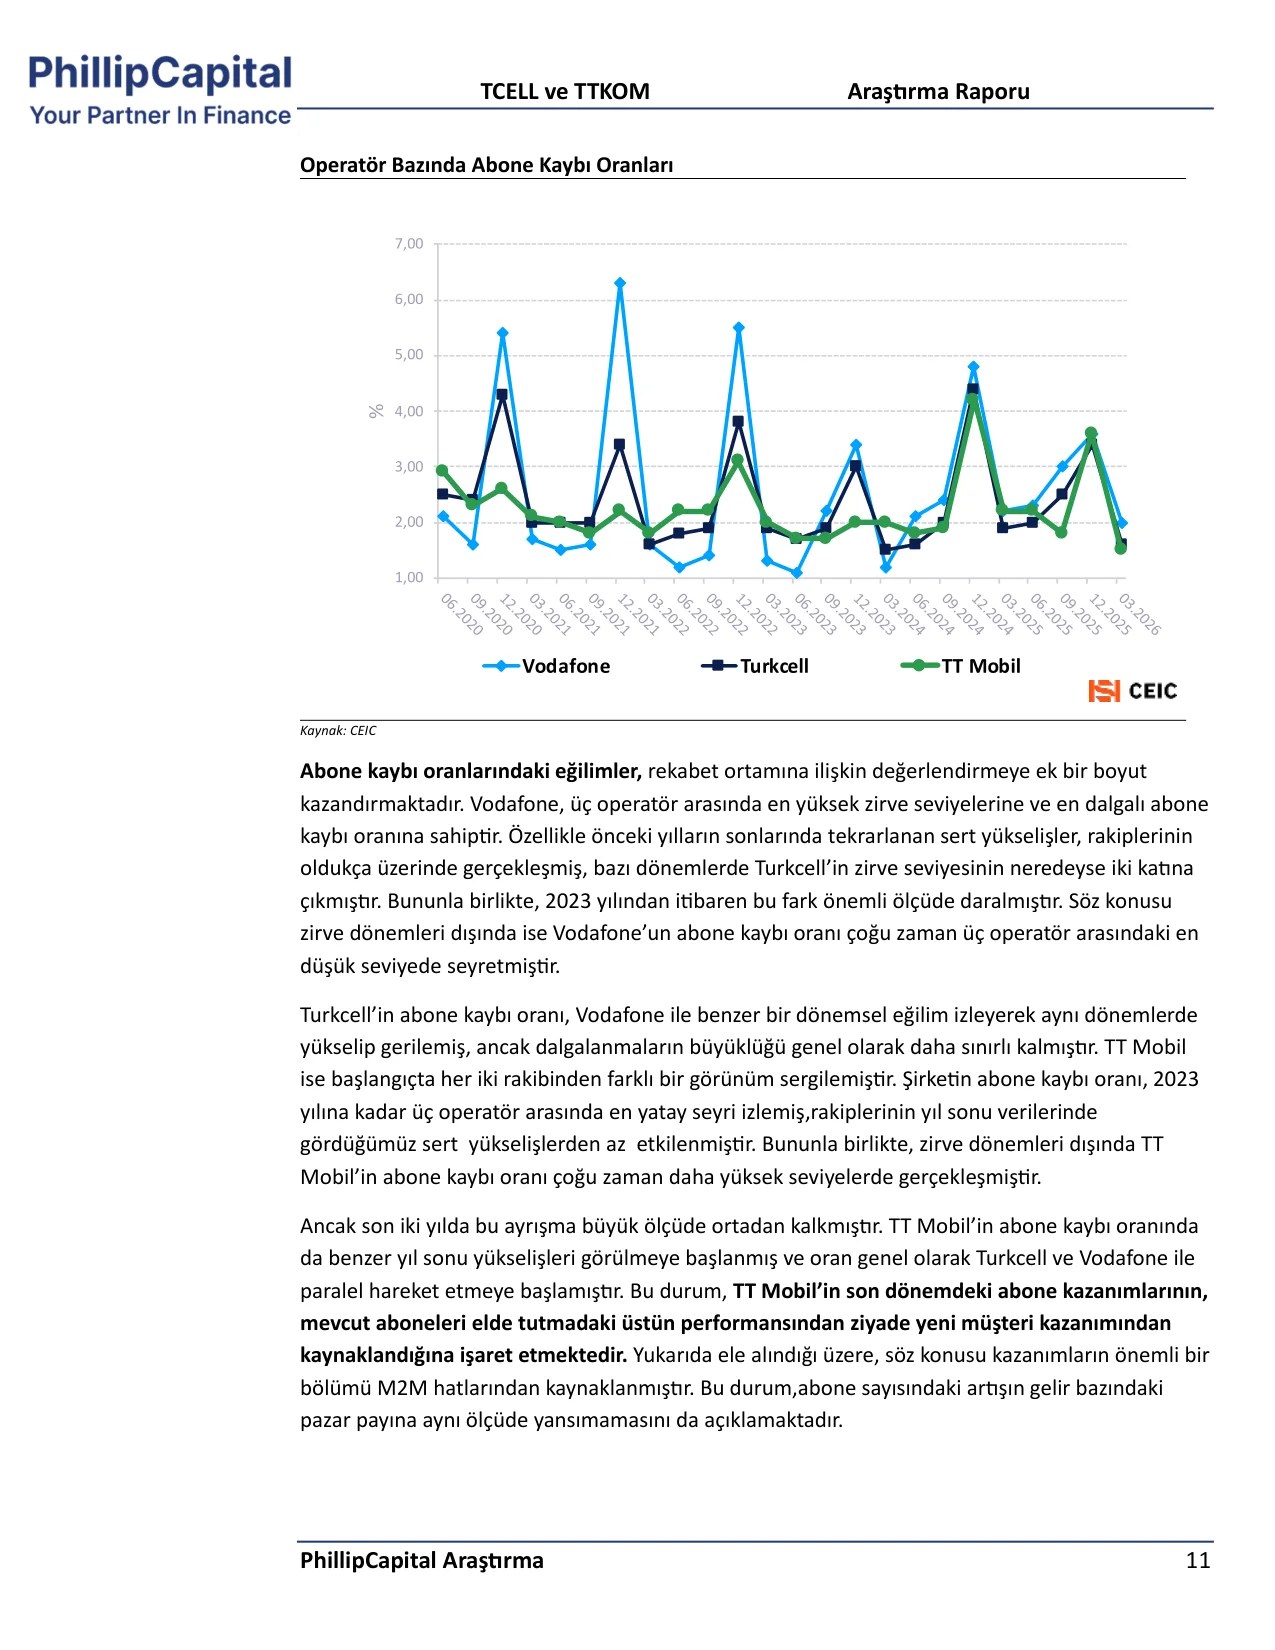
Telekomünikasyon hizmetlerine ilişkin kart harcama verileri de sektörü destekler niteliktedir. 2024 yılının ortalarından itibaren kartlı işlemlerin toplam tutarı istikrarlı şekilde artmış, işlem sayısı genel olarak yatay seyrederken işlem başına ortalama harcama tutarı belirgin biçimde yükselmiştir. Tarife fiyatlarındaki artışlar enflasyonu yansıtmakla birlikte 2024 ve 2025 yıllarında ARPU büyümesi enflasyonun üzerinde gerçekleşmiştir. Söz konusu büyüme, abone başına veri kullanımındaki artış ve daha yüksek kotaya sahip tarifelere yönelimle de desteklenmektedir. 5G teknolojisinin yaygınlaşmasının bu eğilimi güçlendirmesi beklenmektedir.
Rapor, Roida Maharramli ve Sadrettin Bağcı tarafından hazırlanmış olup değerleme çerçevesinde İNA yöntemine yüzde 75, göreceli değerleme yöntemine ise yüzde 25 ağırlık verilmiştir.
***Bu içerik yatırım tavsiyesi niteliği taşımaz. Yatırım kararlarınızı almadan önce yetkili finansal danışmanlarınıza başvurunuz.