| 🏦 | Kurum | Tacirler Yatırım |
| 📈 | Hisse | Anadolu Efes (AEFES) |
| 🎯 | Hedef Fiyat | 27.60 TL |
| 💹 | Getiri Potansiyeli | %53.0 |
| 📋 | Tavsiye | AL |
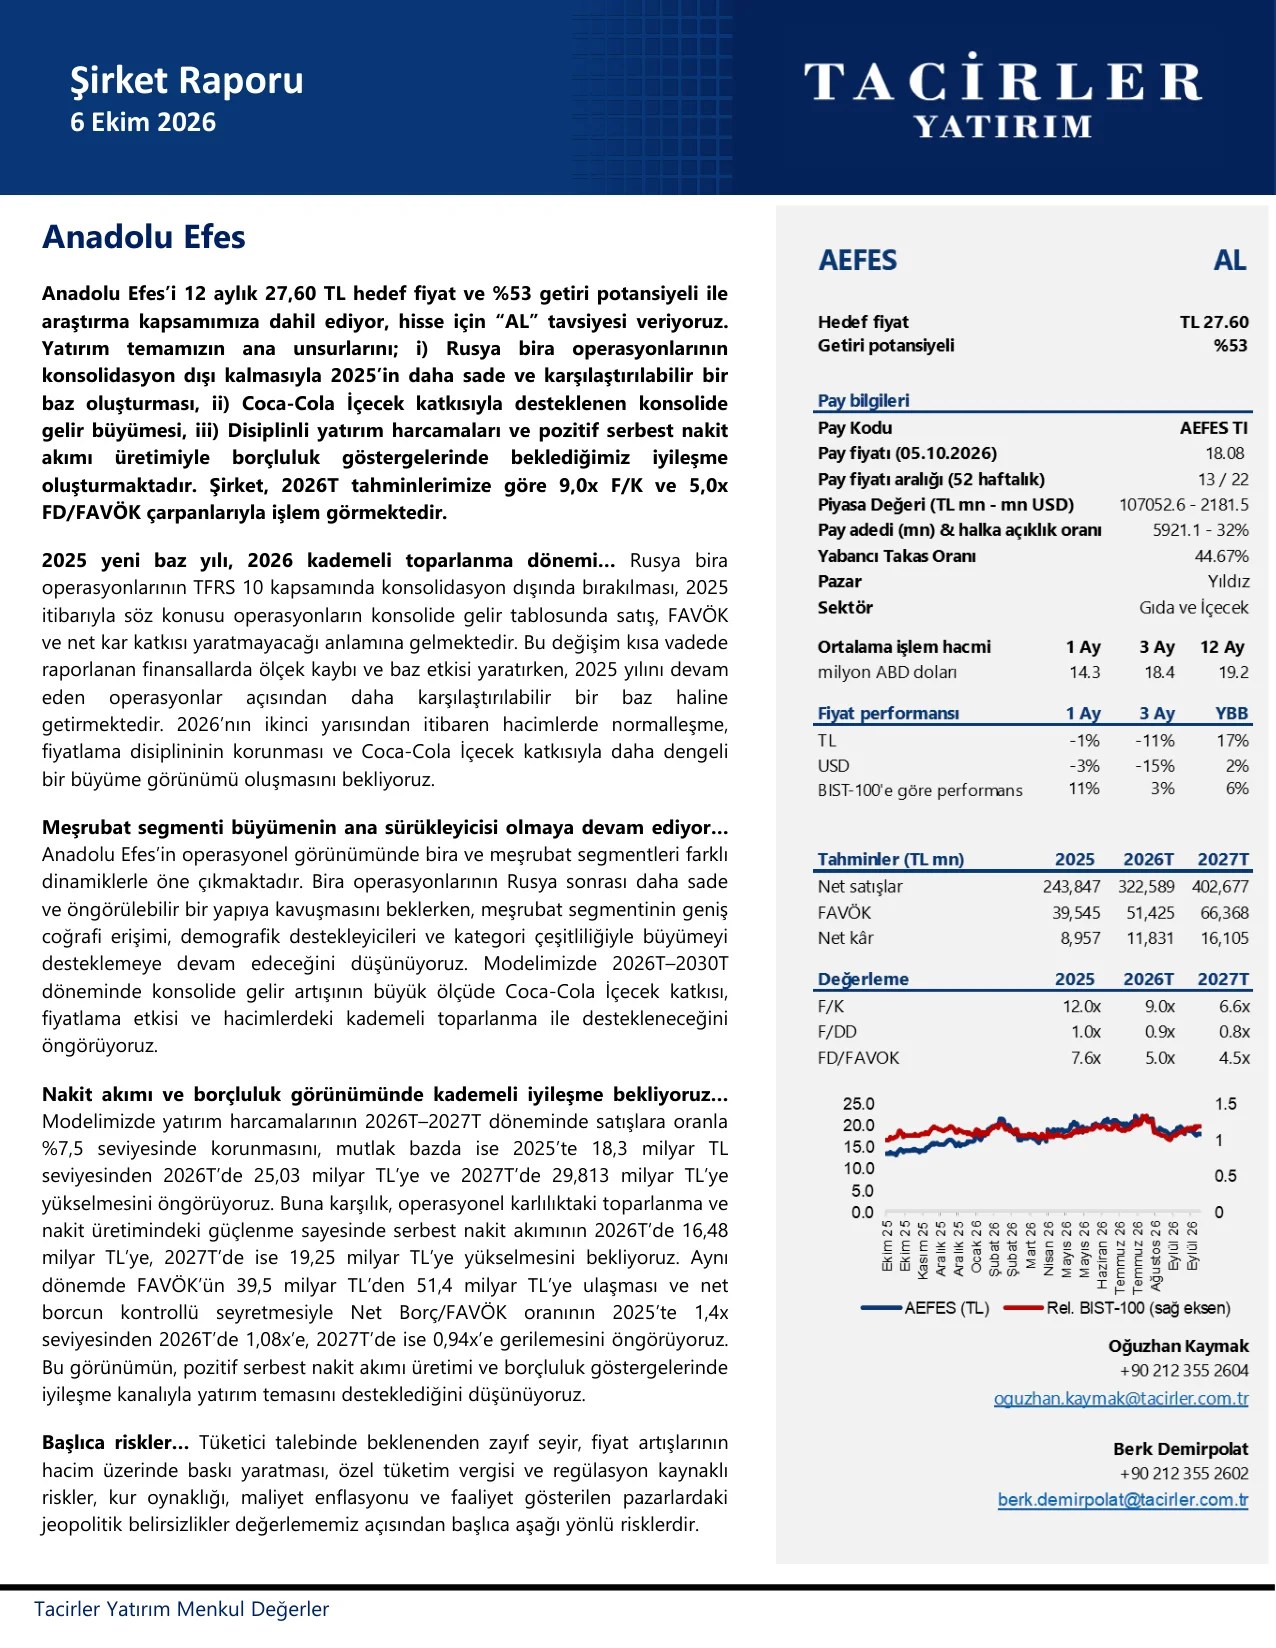
Tacirler Yatırım Menkul Değerler, 6 Ekim 2026 tarihli şirket raporuyla Anadolu Efes’i (AEFES) 12 aylık 27,60 TL hedef fiyat ve yüzde 53 getiri potansiyeliyle araştırma kapsamına alarak hisse için “AL” tavsiyesi verdi.
Tacirler Yatırım’ın AEFES değerlendirmesi şöyle
Yatırım temasının ana unsurları
Tacirler Yatırım’ın yatırım temasının ana unsurlarını şu üç başlık oluşturmaktadır: Rusya bira operasyonlarının konsolidasyon dışı kalmasıyla 2025’in daha sade ve karşılaştırılabilir bir baz oluşturması; Coca-Cola İçecek katkısıyla desteklenen konsolide gelir büyümesi; disiplinli yatırım harcamaları ve pozitif serbest nakit akımı üretimiyle borçluluk göstergelerinde beklenen iyileşme. Şirketin 2026 tahminlerine göre 9,0x F/K ve 5,0x FD/FAVÖK çarpanlarıyla işlem gördüğü belirtilmektedir.
Rusya bira operasyonlarının TFRS 10 kapsamında konsolidasyon dışında bırakılması, 2025 itibarıyla söz konusu operasyonların konsolide gelir tablosunda satış, FAVÖK ve net kar katkısı yaratmayacağı anlamına gelmektedir. Rapora göre bu değişim kısa vadede raporlanan finansallarda ölçek kaybı ve baz etkisi yaratırken, 2025 yılını devam eden operasyonlar açısından daha karşılaştırılabilir bir baz haline getirmektedir. 2026’nın ikinci yarısından itibaren hacimlerde normalleşme, fiyatlama disiplininin korunması ve Coca-Cola İçecek katkısıyla daha dengeli bir büyüme görünümü oluşması öngörülmektedir.
Şirket profili ve operasyonel yapı
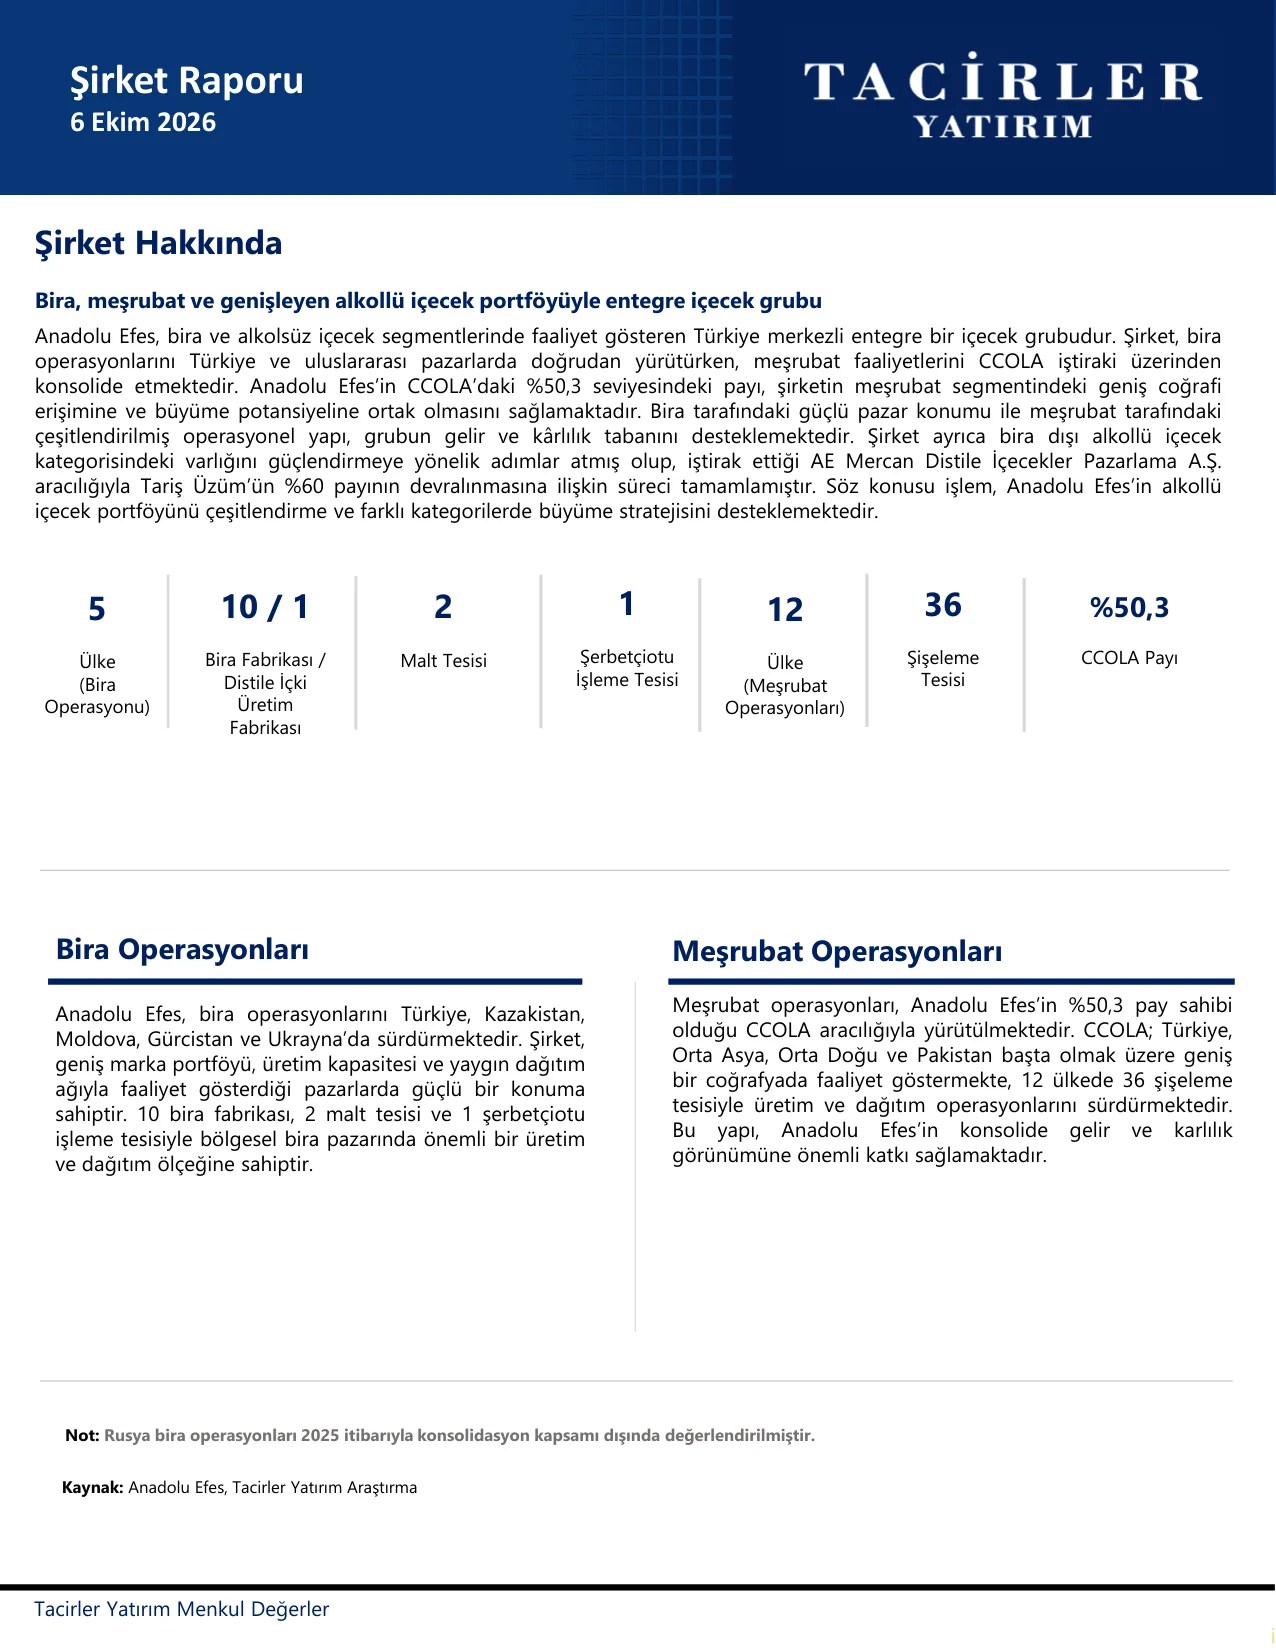
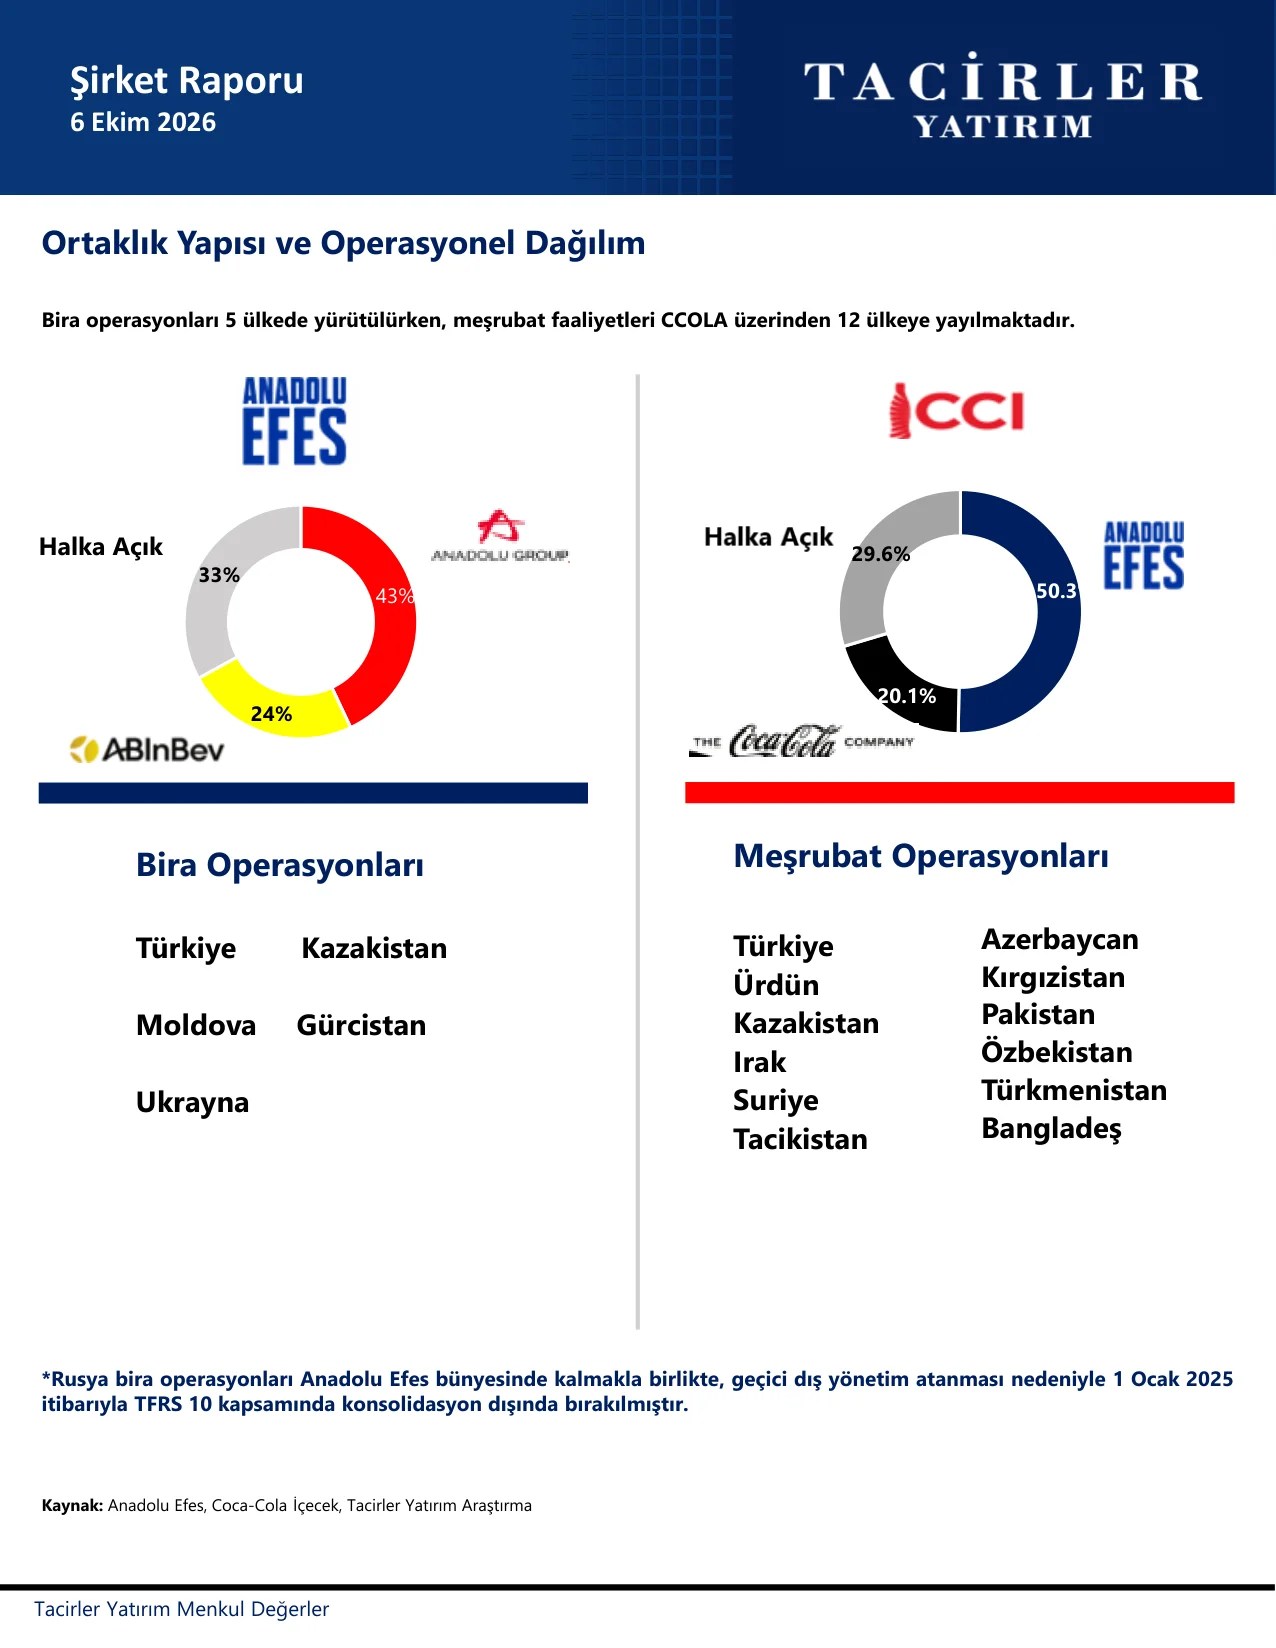
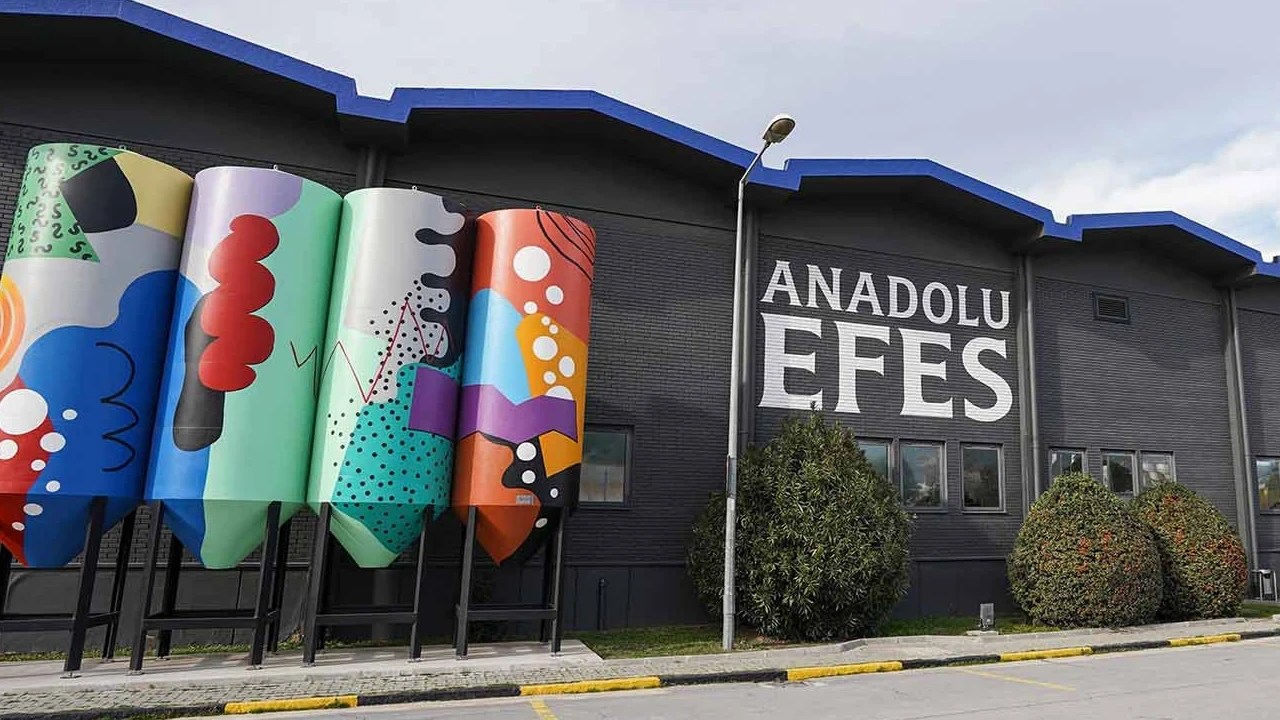
Bira ve alkolsüz içecek segmentlerinde faaliyet gösteren Türkiye merkezli entegre bir içecek grubu olan Anadolu Efes, bira operasyonlarını Türkiye ve uluslararası pazarlarda doğrudan yürütürken, meşrubat faaliyetlerini CCOLA iştiraki üzerinden konsolide etmektedir. Anadolu Efes’in CCOLA’daki yüzde 50,3 seviyesindeki payı, şirketin meşrubat segmentindeki geniş coğrafi erişimine ve büyüme potansiyeline ortak olmasını sağlamaktadır.
Şirket, bira dışı alkollü içecek kategorisindeki varlığını güçlendirmeye yönelik adımlar atmış olup iştirak ettiği AE Mercan Distile İçecekler Pazarlama A.Ş. aracılığıyla Tariş Üzüm’ün yüzde 60 payının devralınmasına ilişkin süreci tamamlamıştır. Bira operasyonları Türkiye, Kazakistan, Moldova, Gürcistan ve Ukrayna’da sürdürülmekte; 10 bira fabrikası, 2 malt tesisi ve 1 şerbetçiotu işleme tesisiyle bölgesel üretim ölçeği korunmaktadır. Meşrubat operasyonları ise 12 ülkede 36 şişeleme tesisiyle yürütülmektedir.
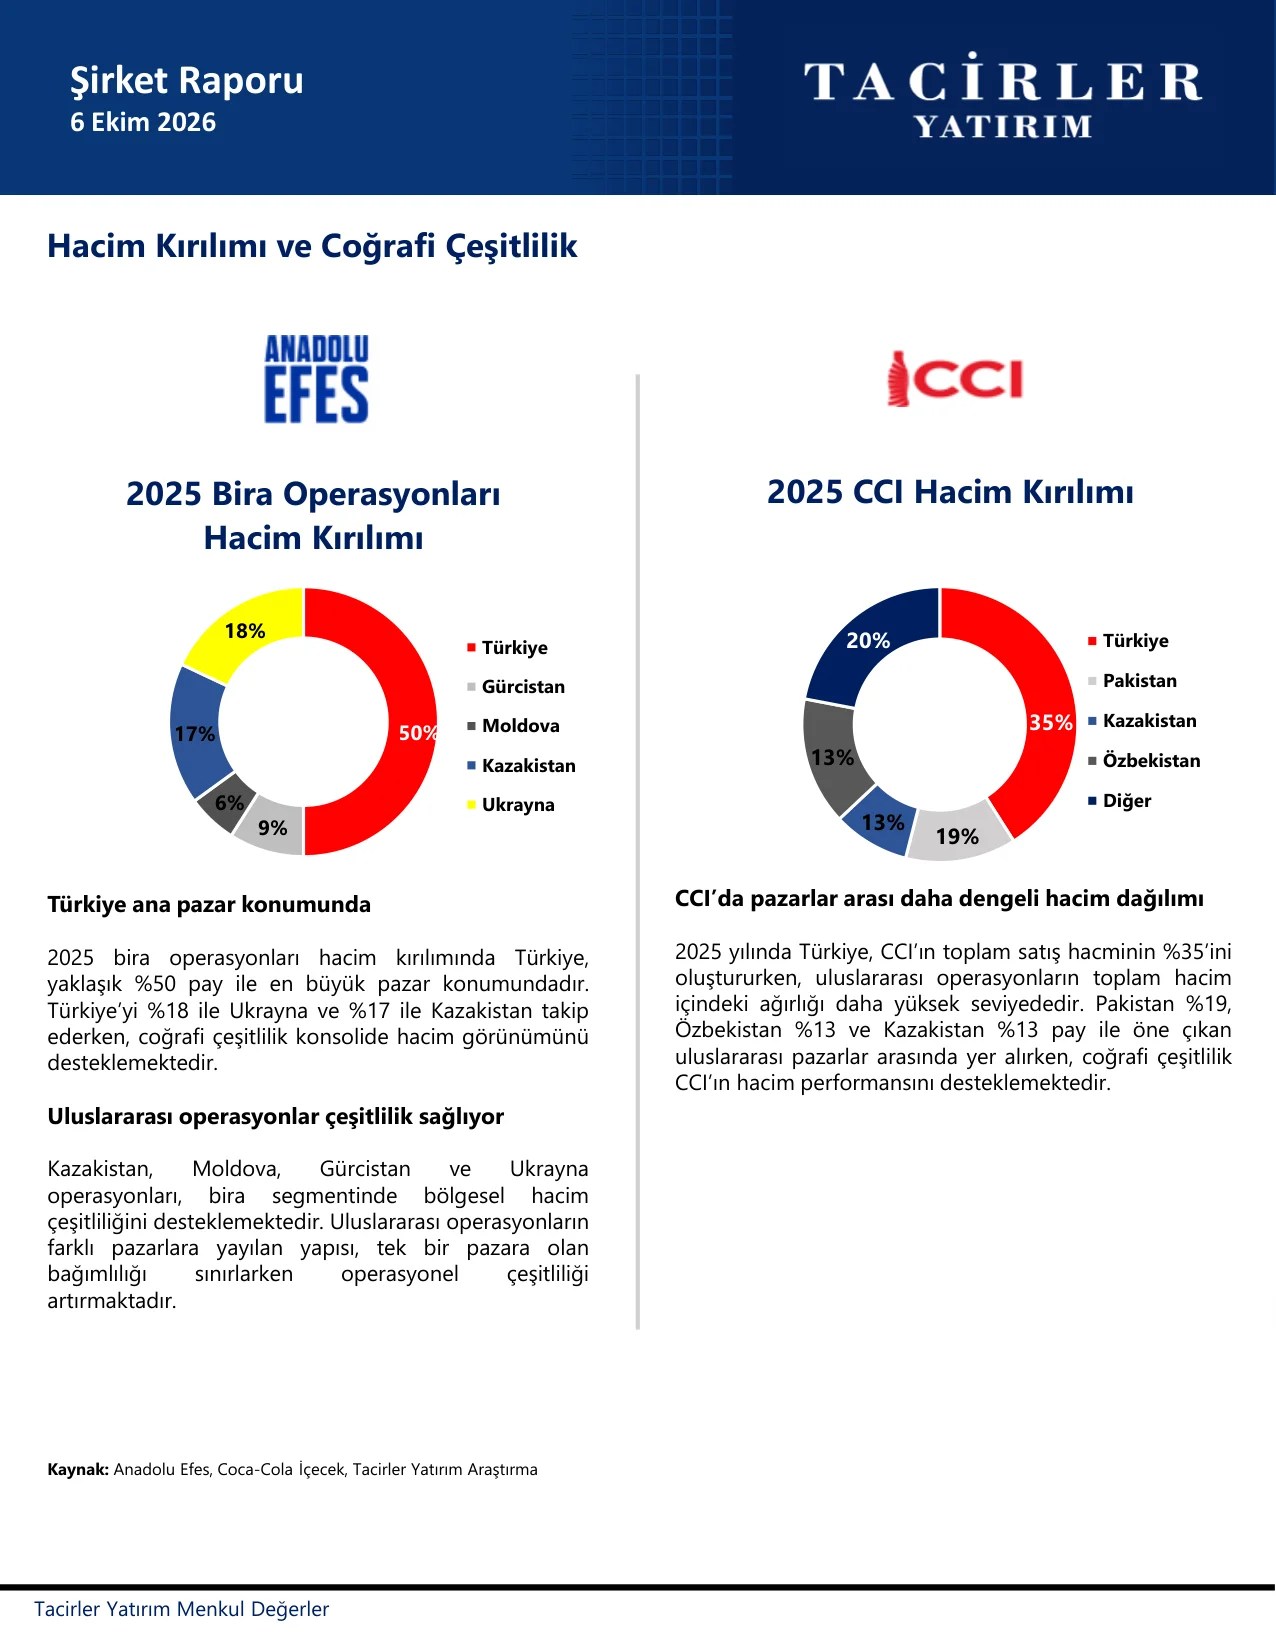
2025 bira operasyonları hacim kırılımında Türkiye yaklaşık yüzde 50 pay ile en büyük pazar konumundayken, Ukrayna yüzde 18 ve Kazakistan yüzde 17 ile Türkiye’yi takip etmektedir. CCI’ın 2025 hacim kırılımında ise Türkiye yüzde 35 pay ile öne çıkarken, Pakistan yüzde 19, Özbekistan yüzde 13 ve Kazakistan yüzde 13 ile önemli uluslararası pazarlar arasında yer almaktadır.
Meşrubat segmenti büyümenin sürükleyicisi
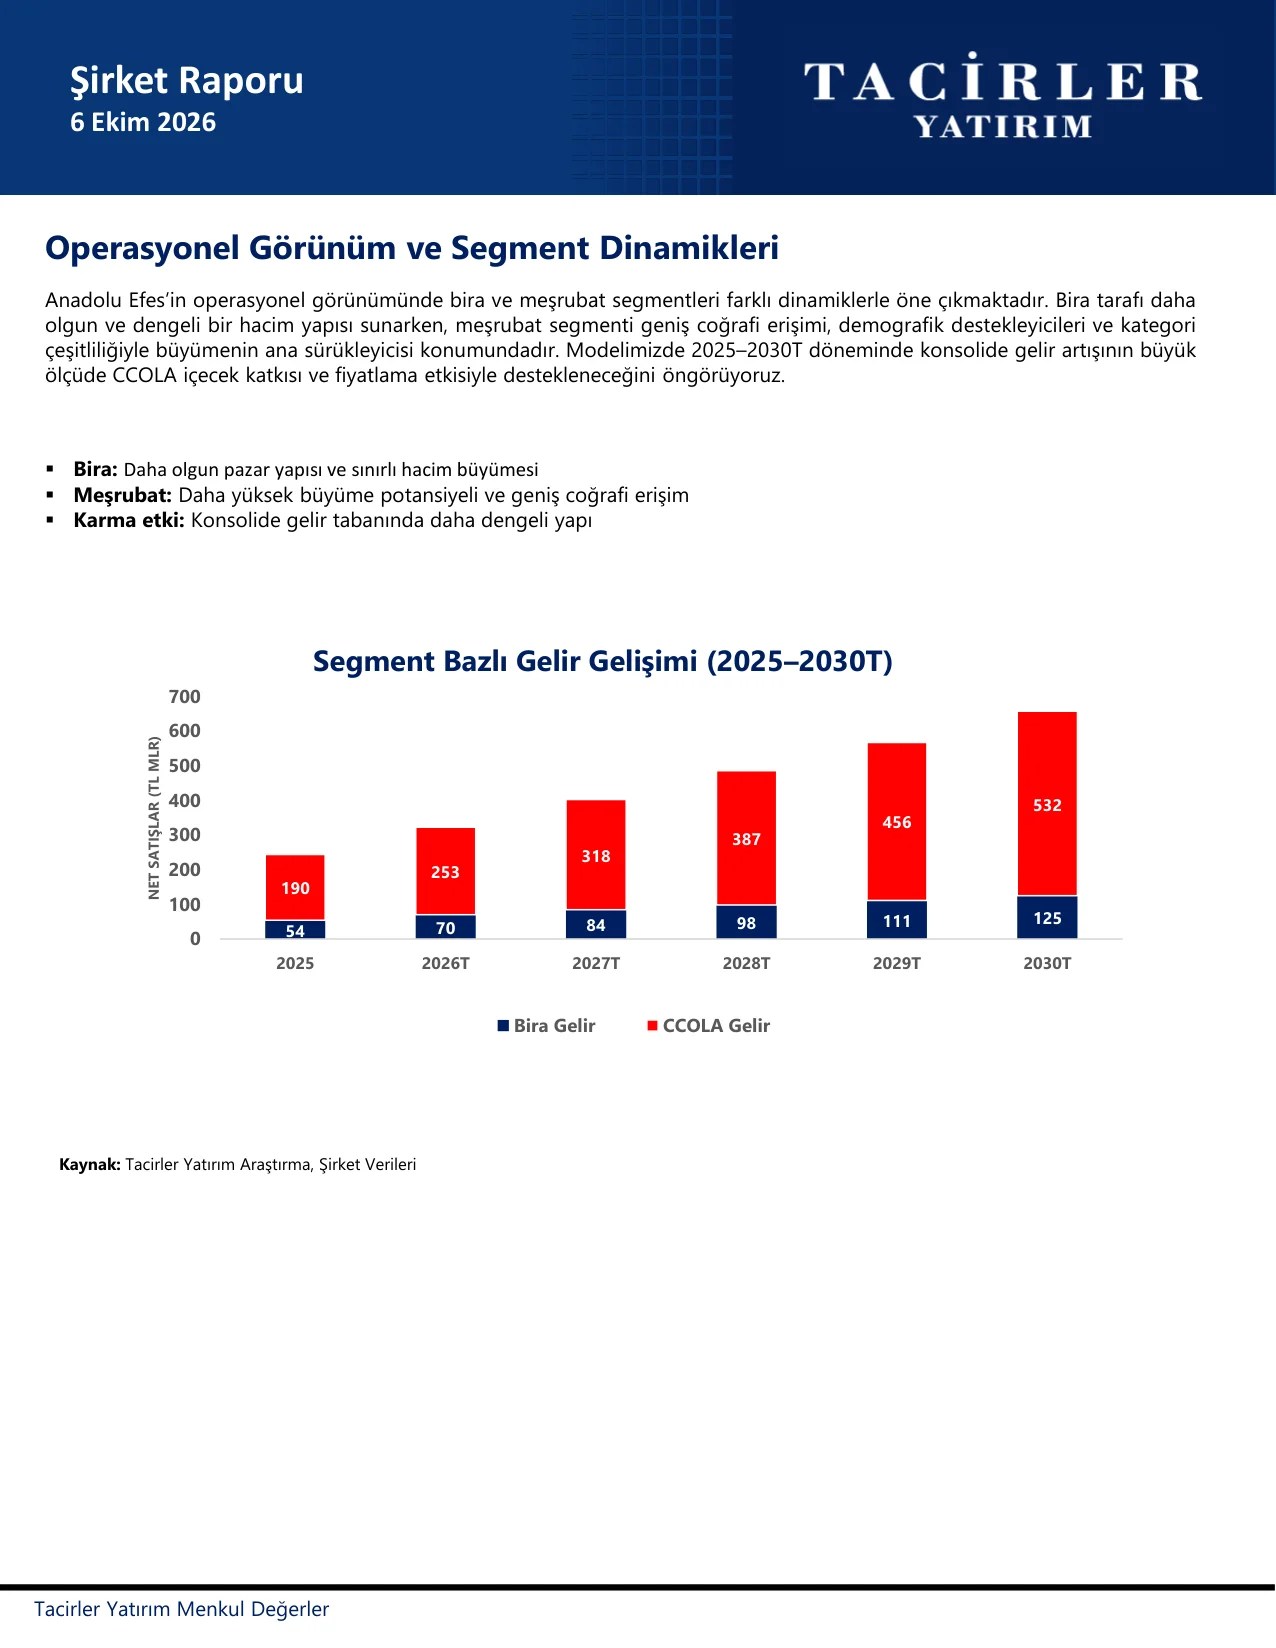
Raporda, Anadolu Efes’in operasyonel görünümünde bira ve meşrubat segmentlerinin farklı dinamiklerle öne çıktığı vurgulanmaktadır. Bira operasyonlarının Rusya sonrası daha sade ve öngörülebilir bir yapıya kavuşması beklenirken, meşrubat segmentinin geniş coğrafi erişimi, demografik destekleyicileri ve kategori çeşitliliğiyle büyümeyi desteklemeye devam edeceği değerlendirilmektedir. 2026–2030 döneminde konsolide gelir artışının büyük ölçüde Coca-Cola İçecek katkısı, fiyatlama etkisi ve hacimlerdeki kademeli toparlanma ile destekleneceği öngörülmektedir.
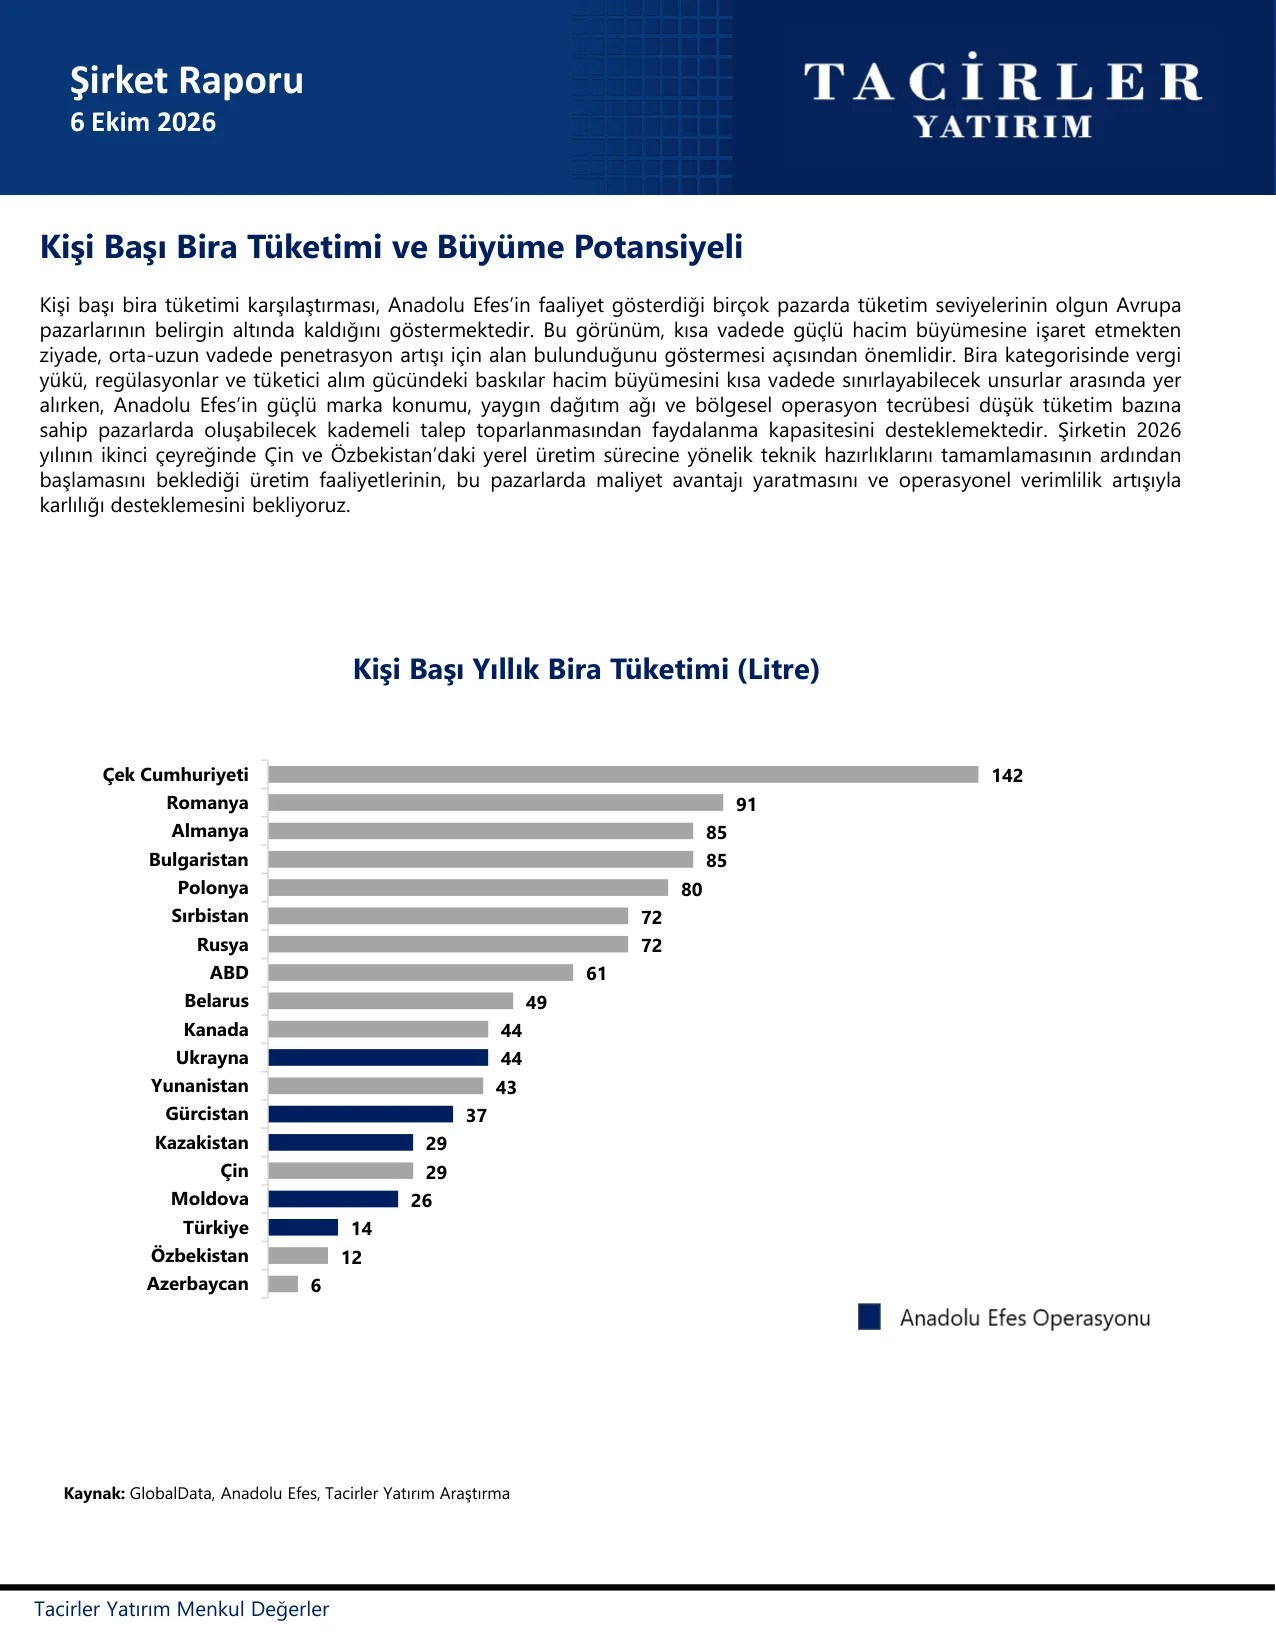
Kişi başı bira tüketimi verileri, Anadolu Efes’in faaliyet gösterdiği birçok pazarda tüketim seviyelerinin olgun Avrupa pazarlarının belirgin altında kaldığını göstermektedir. Türkiye’de kişi başı yıllık bira tüketimi 14 litre, Özbekistan’da 12 litre ve Azerbaycan’da 6 litre olarak kaydedilmektedir. Rapor, bu görünümün kısa vadede güçlü hacim büyümesine işaret etmekten ziyade orta-uzun vadede penetrasyon artışı için alan bulunduğunu ortaya koyduğunu belirtmektedir. Şirketin 2026 yılının ikinci çeyreğinde Çin ve Özbekistan’daki yerel üretim sürecine yönelik teknik hazırlıklarını tamamlamasının ardından başlamasını beklediği üretim faaliyetlerinin maliyet avantajı yaratması ve operasyonel verimlilik artışıyla karlılığı desteklemesi beklenmektedir.
Gelir büyümesi tahminleri
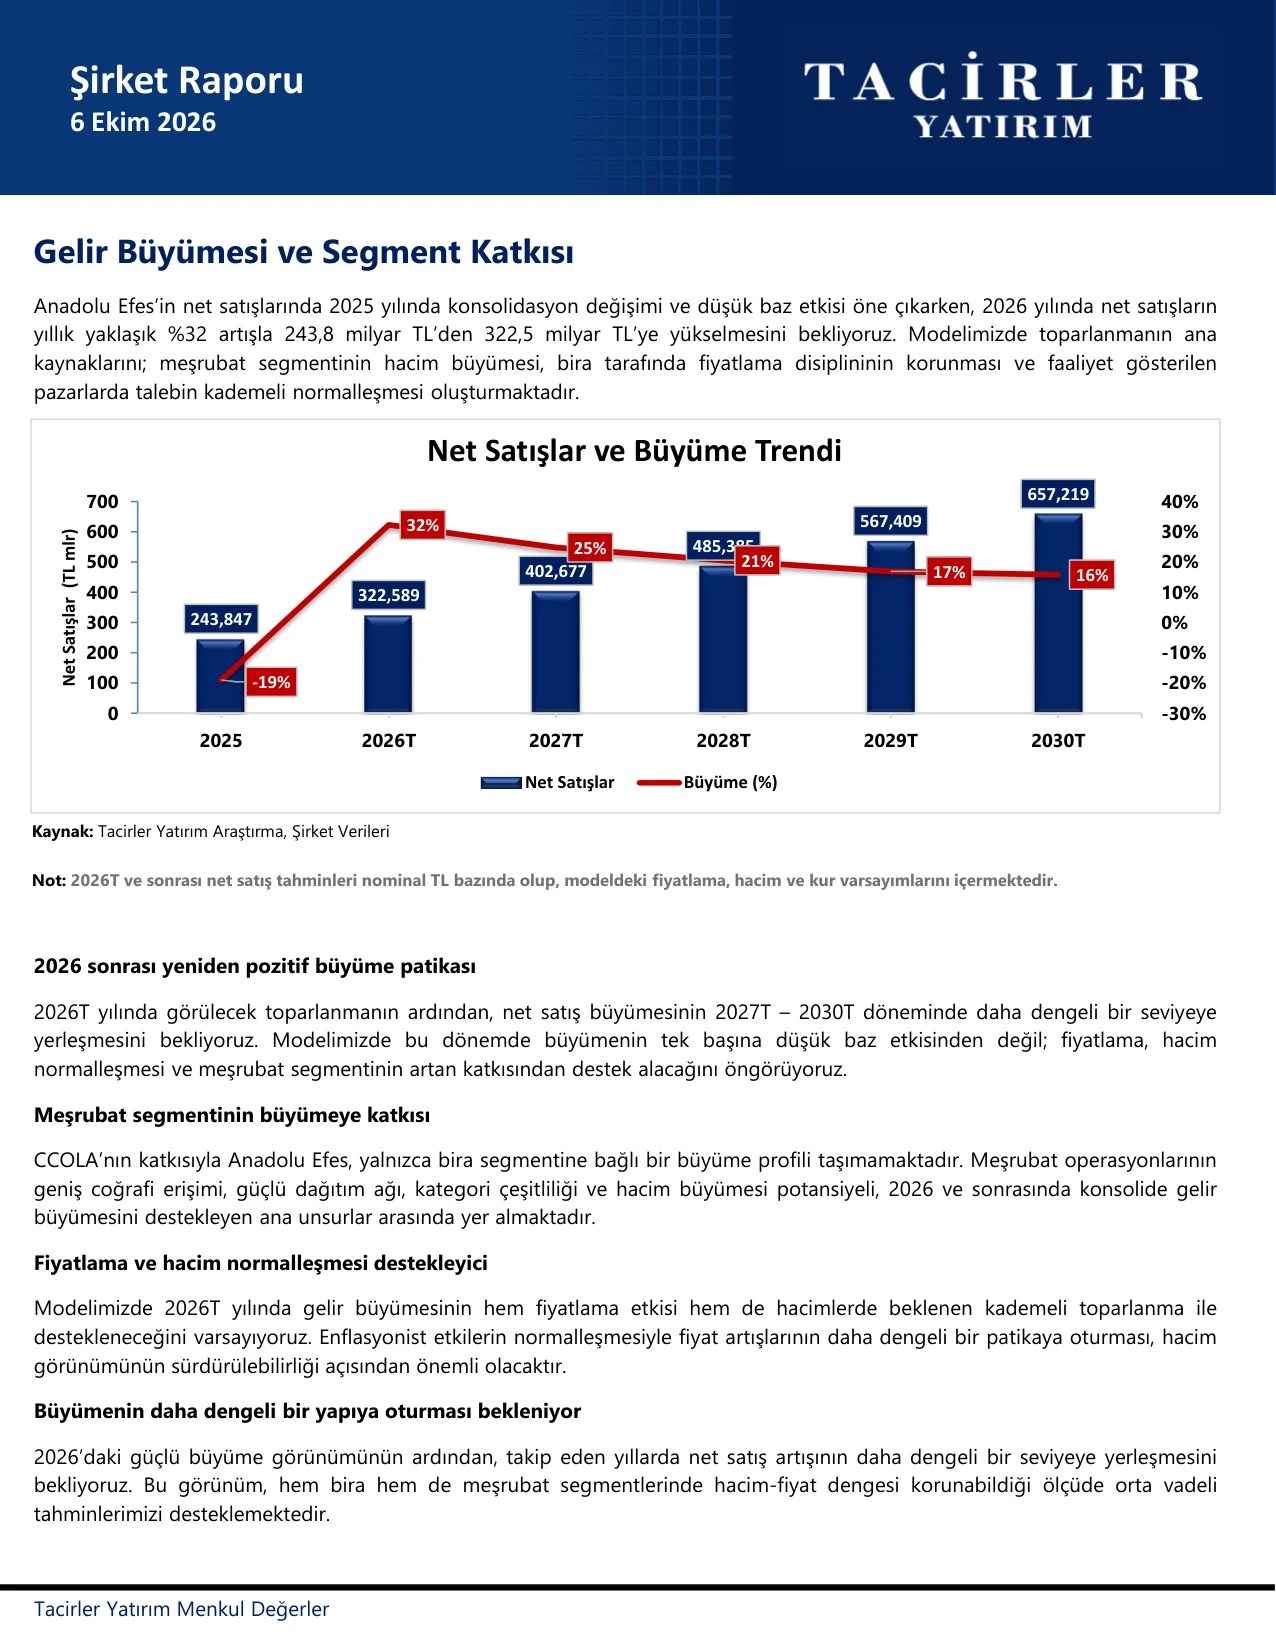
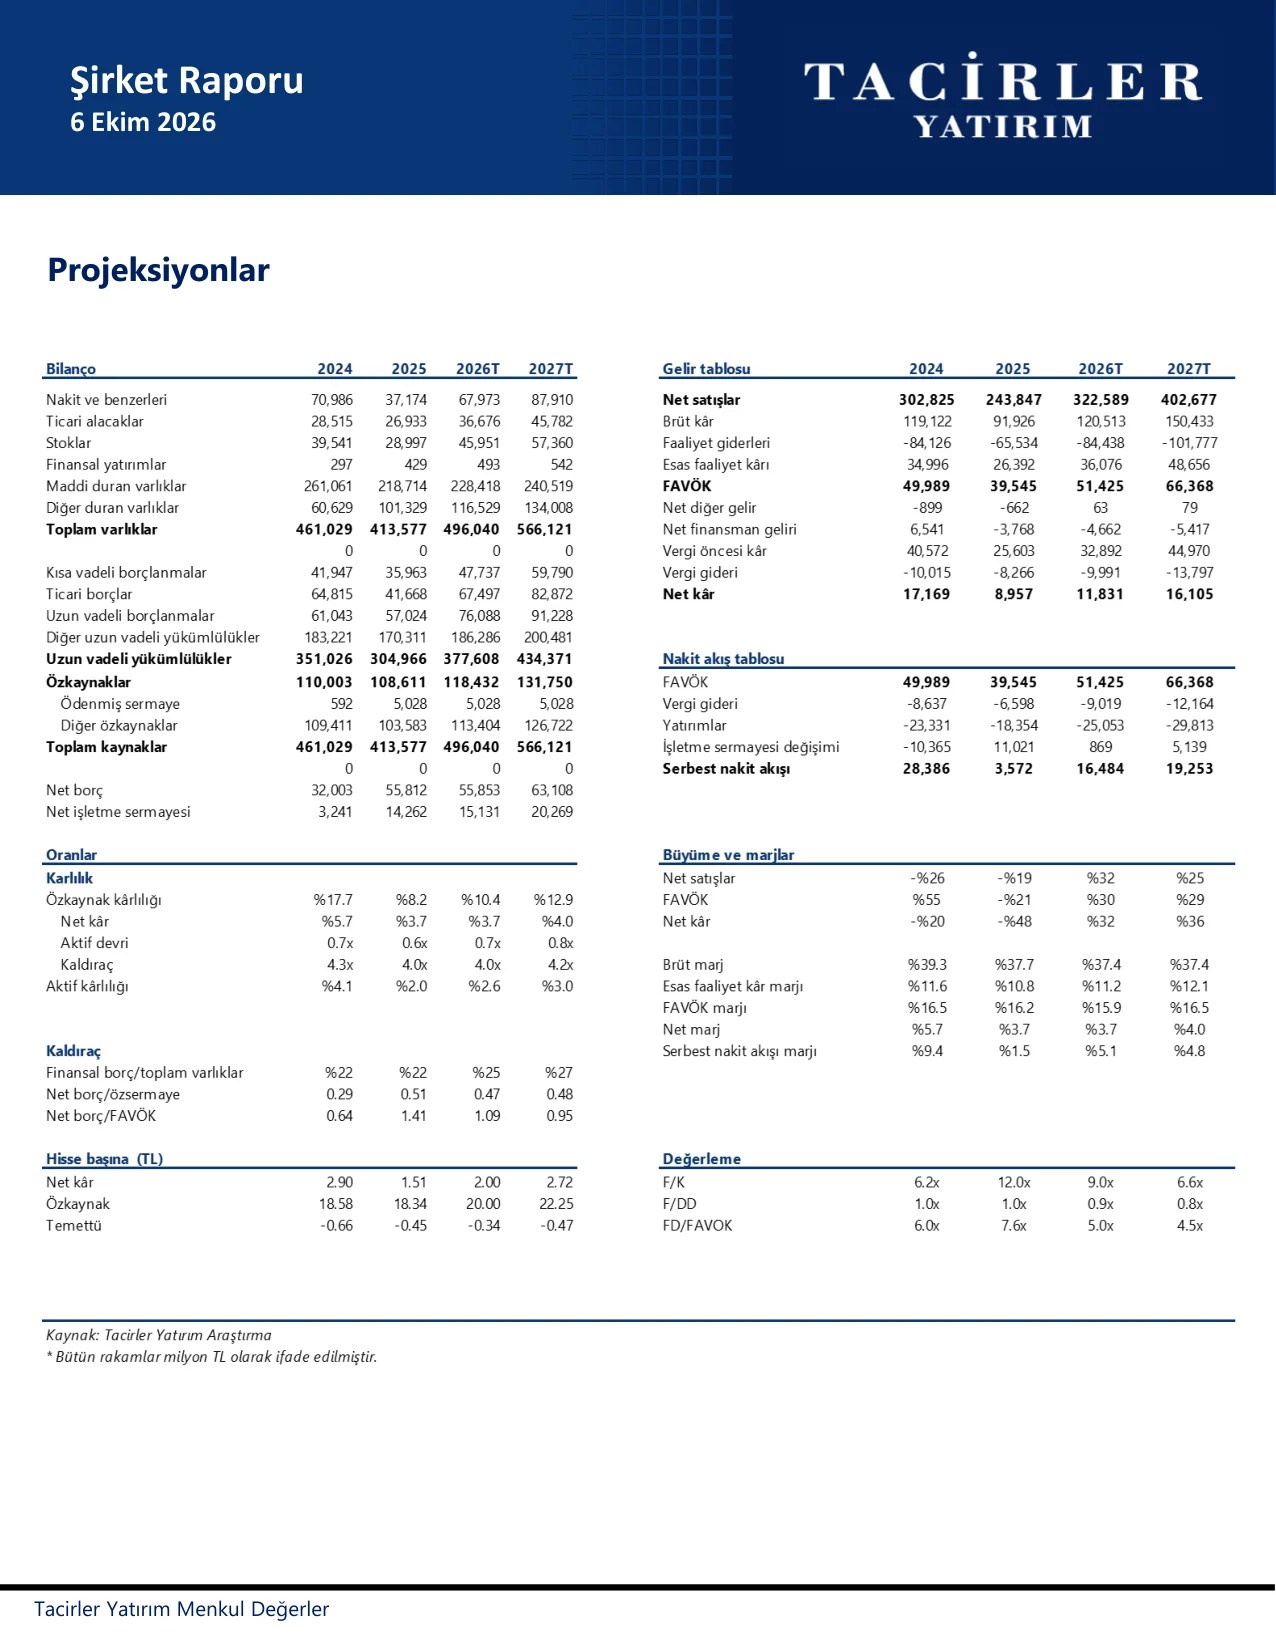
Tacirler Yatırım, 2026 yılında net satışların yıllık yaklaşık yüzde 32 artışla 243,8 milyar TL’den 322,5 milyar TL’ye yükselmesini öngörmektedir. Segment bazlı gelir projeksiyonlarında bira gelirinin 54 milyar TL’den 2030’da 125 milyar TL’ye, CCOLA gelirinin ise 190 milyar TL’den 2030’da 532 milyar TL’ye ulaşması beklenmektedir. Toparlanmanın ana kaynaklarını meşrubat segmentinin hacim büyümesi, bira tarafında fiyatlama disiplininin korunması ve faaliyet gösterilen pazarlarda talebin kademeli normalleşmesi oluşturmaktadır. 2026 sonrasında net satış büyümesinin daha dengeli bir seviyeye yerleşmesi ve büyümenin fiyatlama, hacim normalleşmesi ve meşrubat segmentinin artan katkısından destek alması beklenmektedir.
Karlılık görünümü
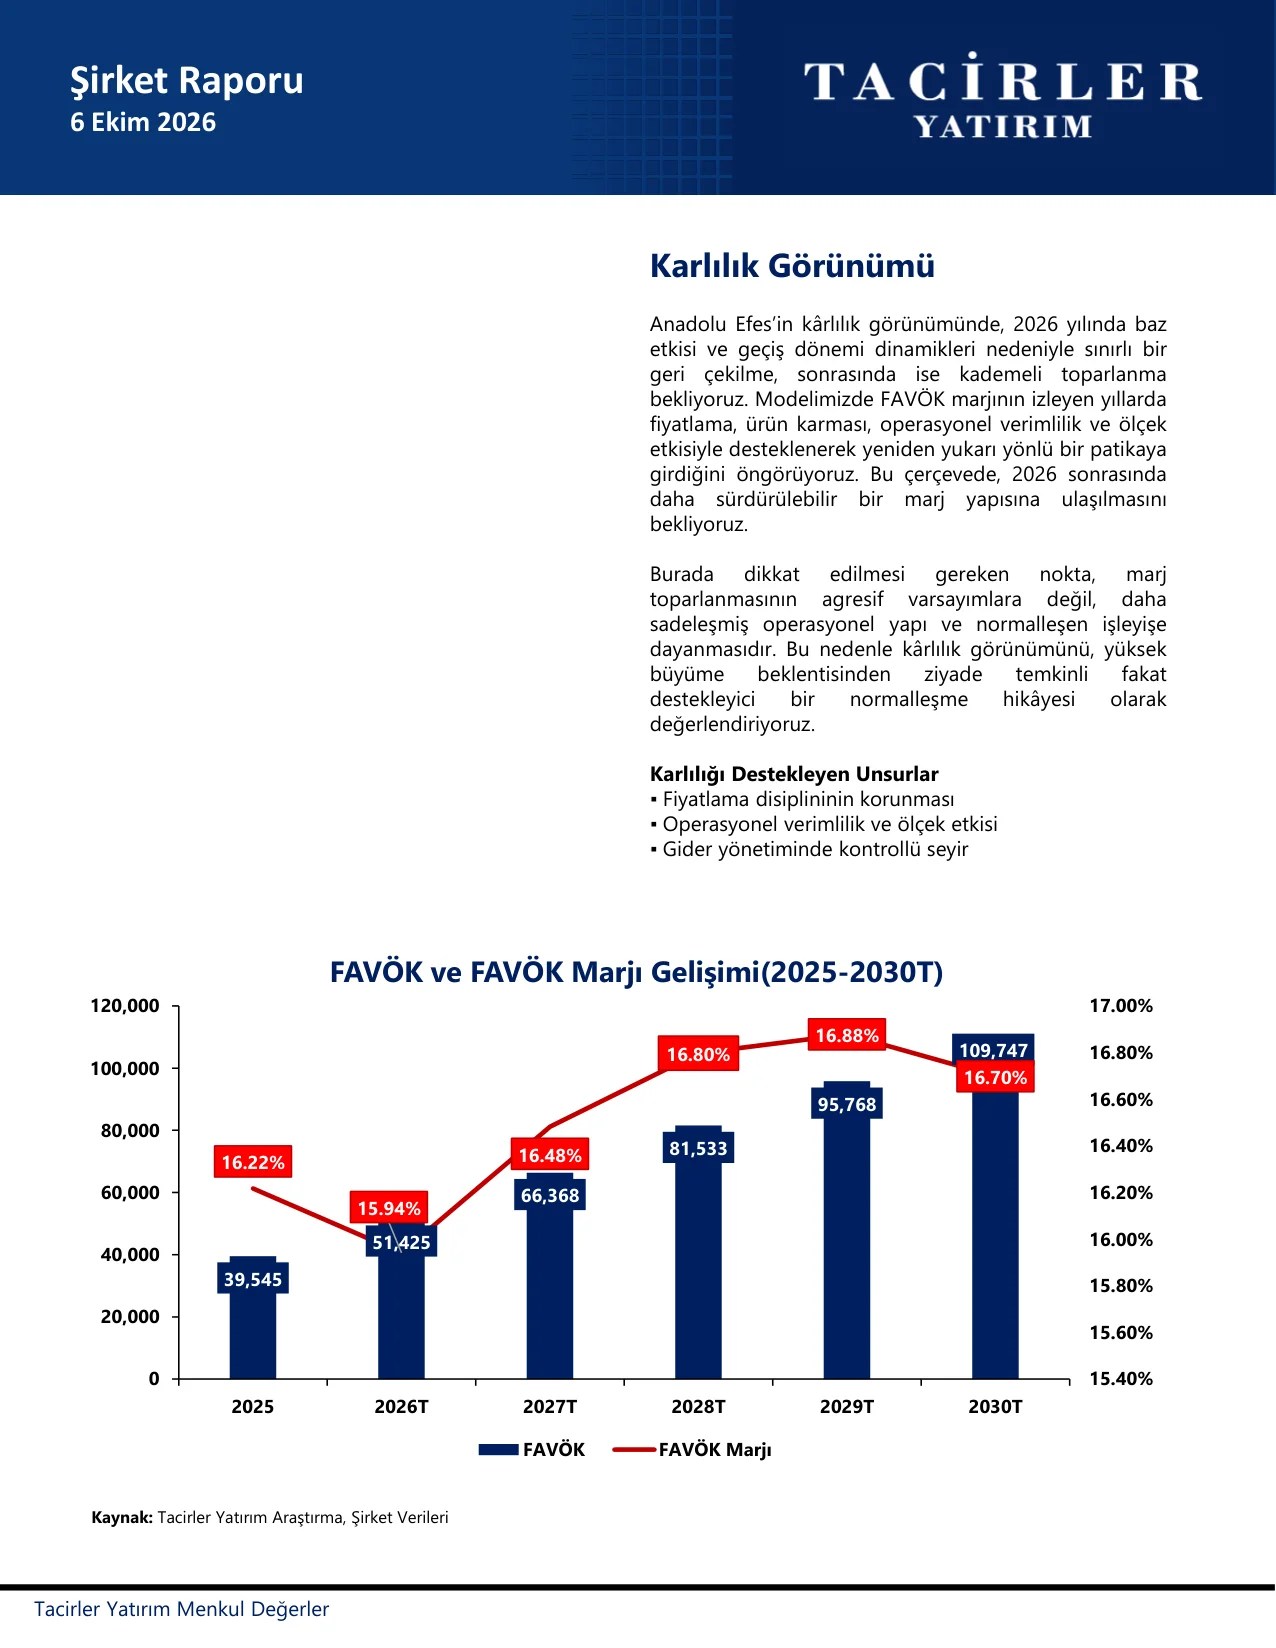
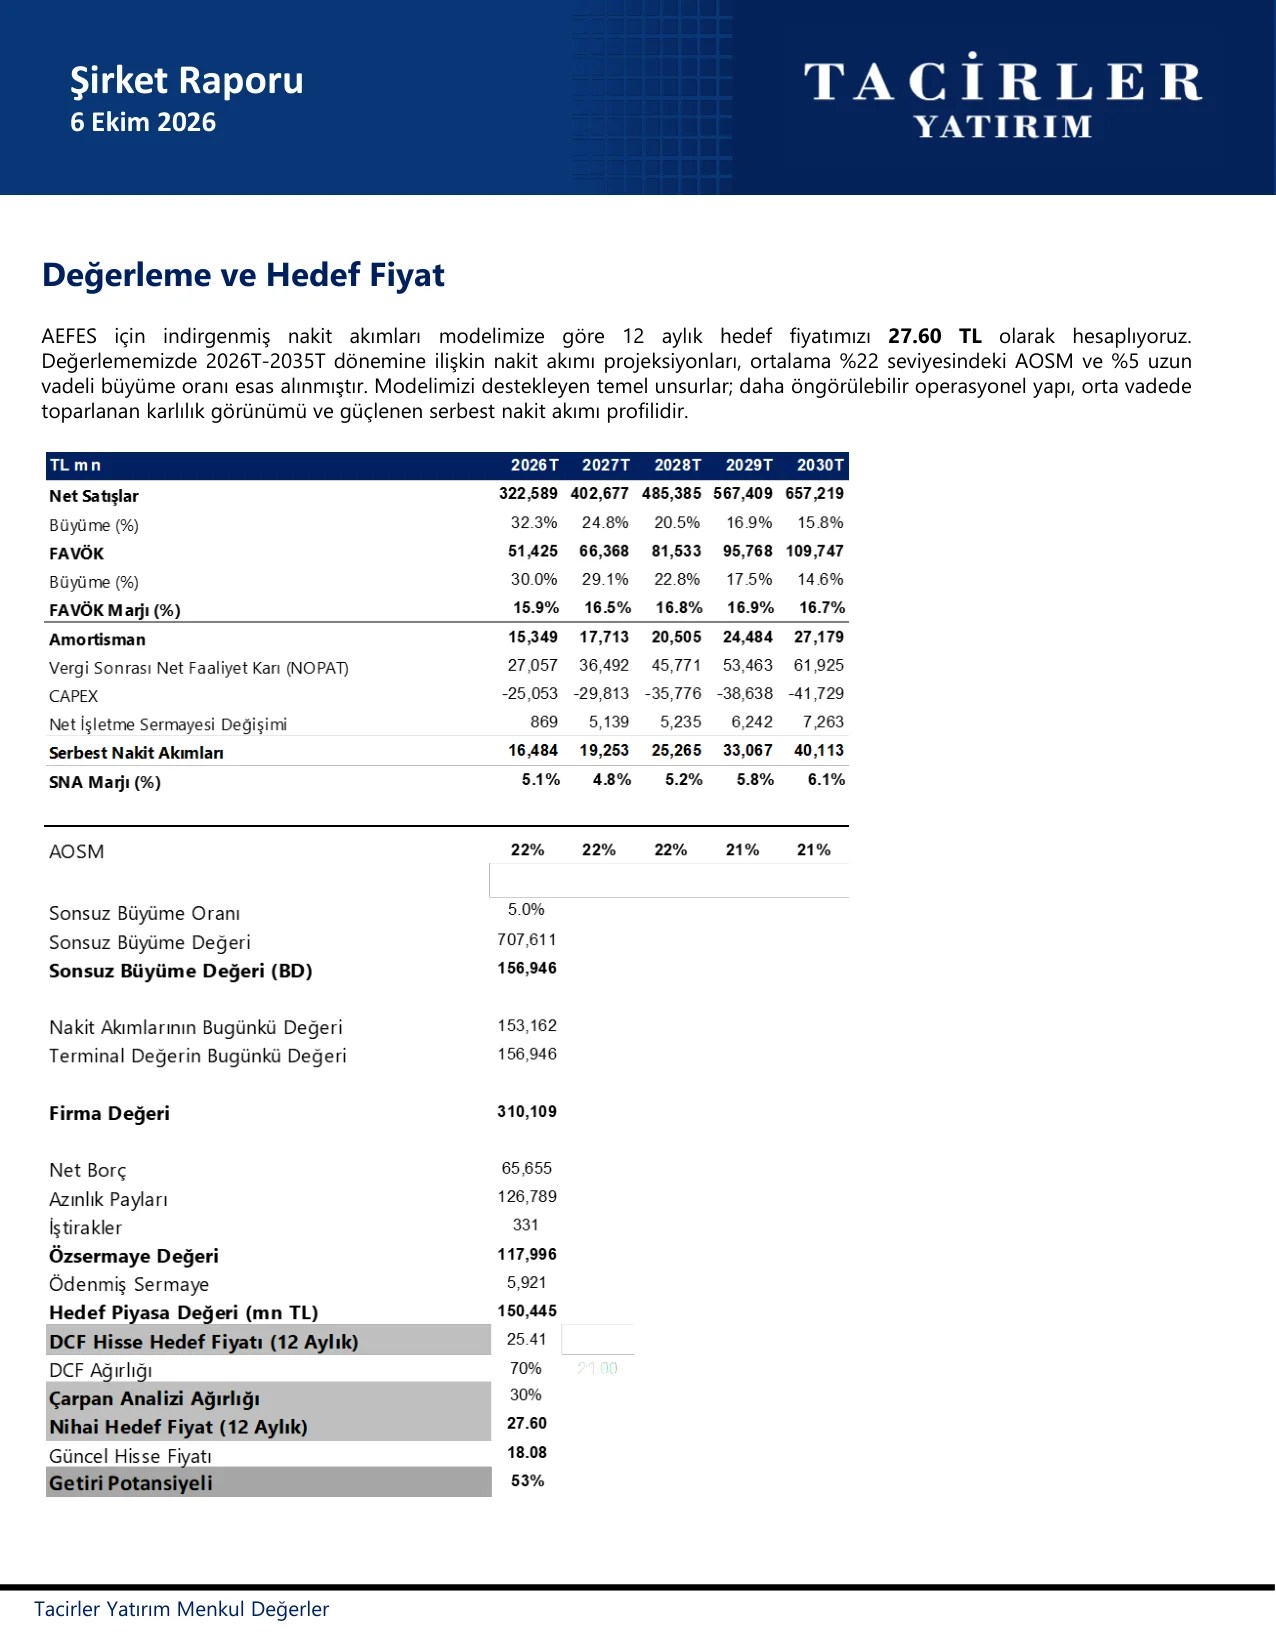
Karlılık tarafında 2026 yılında baz etkisi ve geçiş dönemi dinamikleri nedeniyle sınırlı bir geri çekilme, sonrasında ise kademeli toparlanma beklenmektedir. Raporda FAVÖK marjının izleyen yıllarda fiyatlama, ürün karması, operasyonel verimlilik ve ölçek etkisiyle desteklenerek yeniden yukarı yönlü bir patikaya gireceği öngörülmektedir. FAVÖK rakamlarına bakıldığında 2025’te 39,5 milyar TL olan FAVÖK’ün 2026’da 51,4 milyar TL’ye, 2027’de 66,4 milyar TL’ye, 2028’de 81,5 milyar TL’ye, 2029’da 95,8 milyar TL’ye ve 2030’da 109,7 milyar TL’ye ulaşması beklenmektedir. FAVÖK marjının 2025’teki yüzde 16,22 seviyesinden 2026’da yüzde 15,94’e geriledikten sonra 2028’de yüzde 16,80’e ve 2030’da yüzde 16,70’e ulaşması öngörülmektedir.
Nakit akımı ve sermaye yapısı
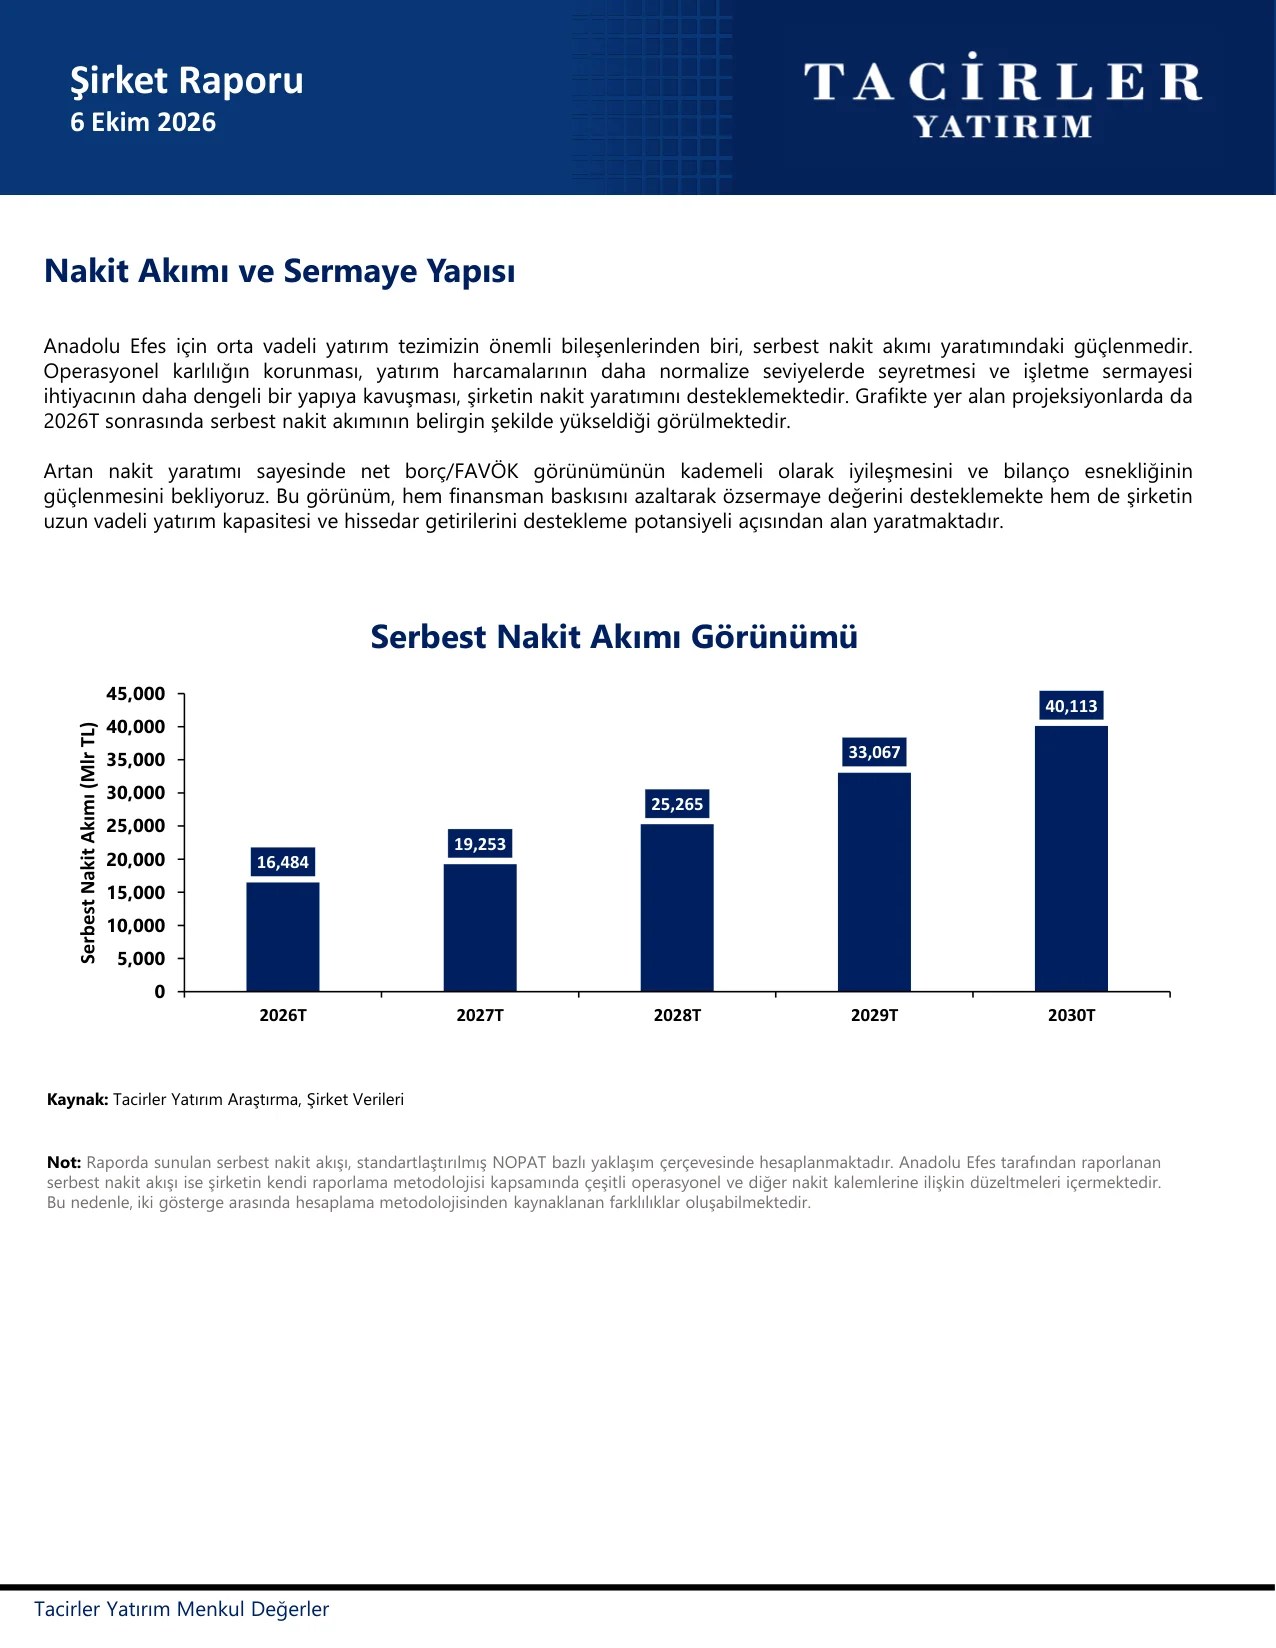
Yatırım harcamalarının 2026–2027 döneminde satışlara oranla yüzde 7,5 seviyesinde korunması, mutlak bazda ise 2025’teki 18,3 milyar TL’den 2026’da 25,03 milyar TL’ye ve 2027’de 29,813 milyar TL’ye yükselmesi öngörülmektedir. Serbest nakit akımının ise 2026’da 16,48 milyar TL’ye, 2027’de 19,25 milyar TL’ye, 2028’de 25,27 milyar TL’ye, 2029’da 33,07 milyar TL’ye ve 2030’da 40,11 milyar TL’ye yükselmesi beklenmektedir.
Net Borç/FAVÖK oranının 2025’teki 1,4x seviyesinden 2026’da 1,08x’e, 2027’de ise 0,94x’e gerilemesi öngörülmektedir. Raporun değerlendirmesine göre artan nakit yaratımı sayesinde net borç/FAVÖK görünümünün kademeli olarak iyileşmesi ve bilanço esnekliğinin güçlenmesi beklenmektedir.
Değerleme ve hedef fiyat
AEFES için indirgenmiş nakit akımları (DCF) modeline göre 12 aylık hedef fiyat 27,60 TL olarak hesaplanmaktadır. Değerlemede 2026–2035 dönemine ilişkin nakit akımı projeksiyonları, ortalama yüzde 22 seviyesindeki ağırlıklı ortalama sermaye maliyeti (AOSM) ve yüzde 5 uzun vadeli büyüme oranı esas alınmıştır. Nihai hedef fiyat hesaplamasında DCF’ye yüzde 70, çarpan analizine yüzde 30 ağırlık verilmektedir.
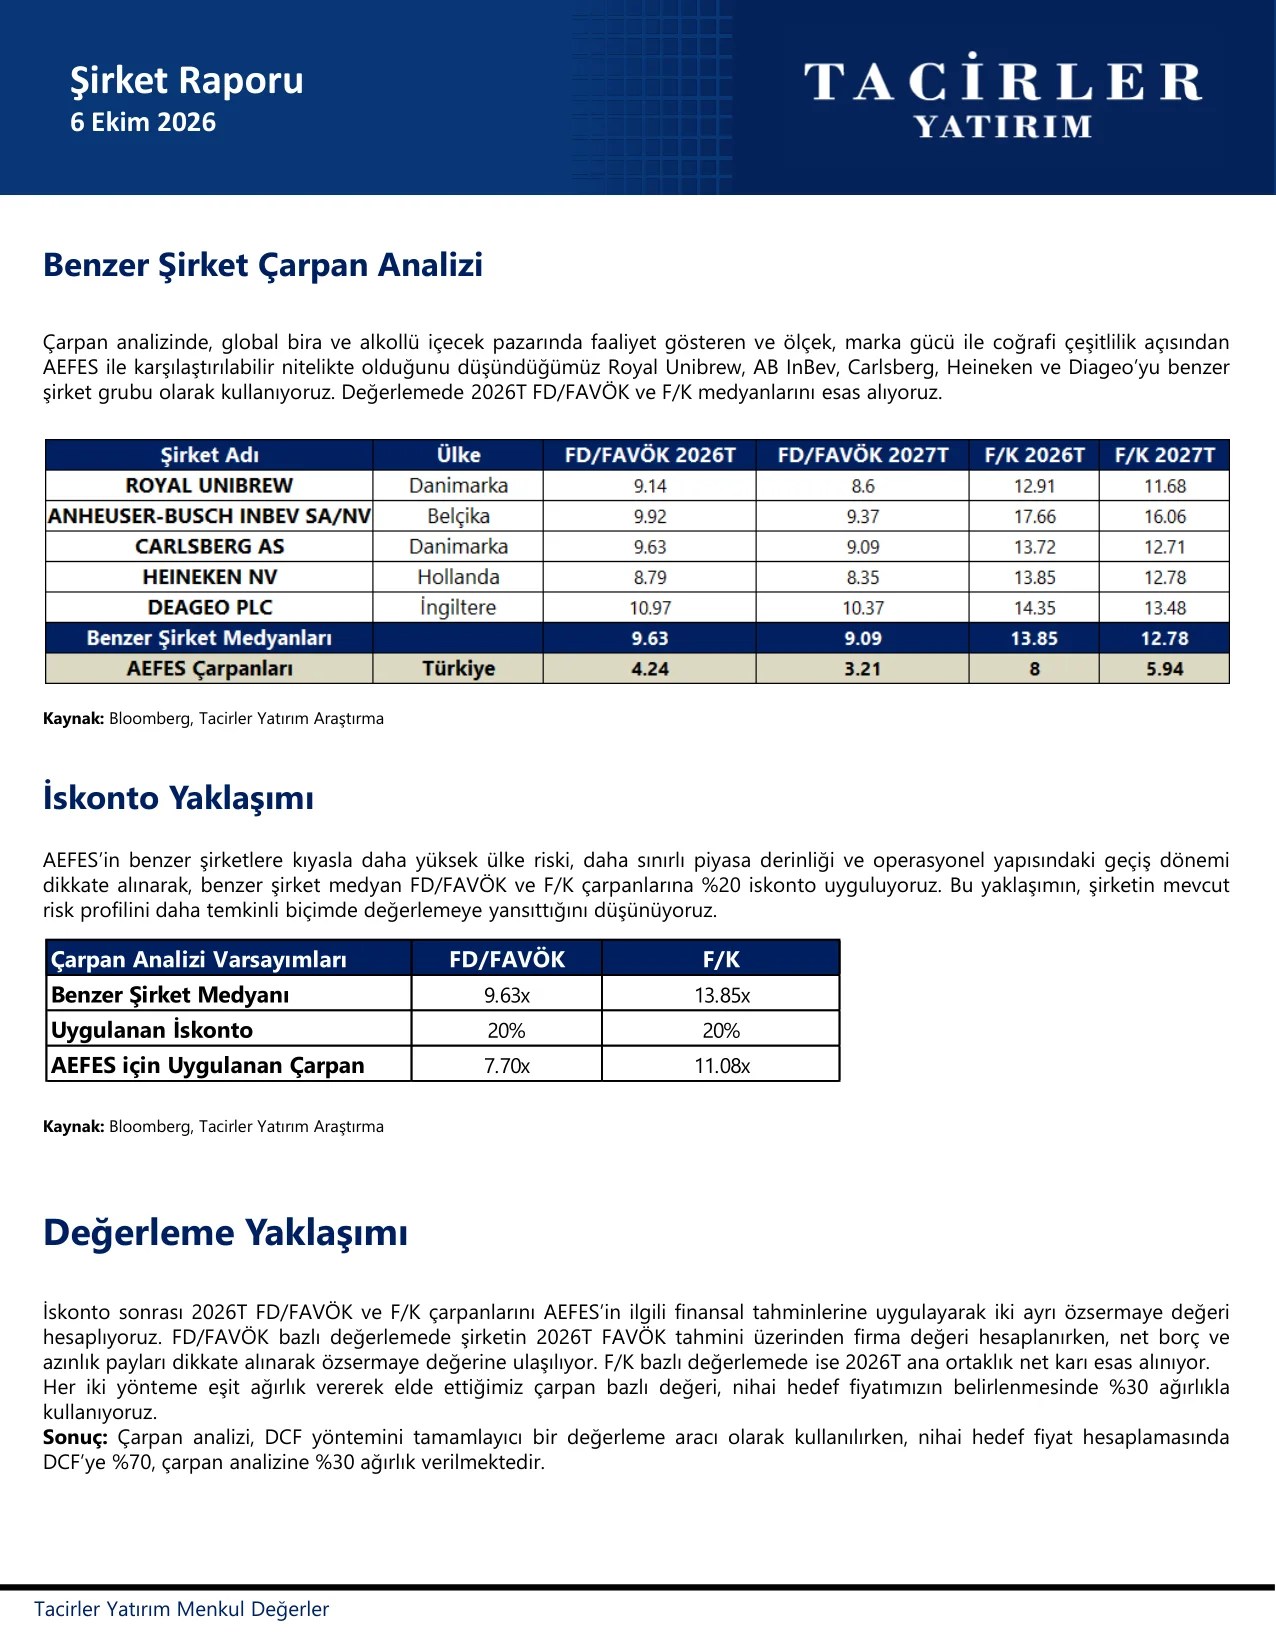
Çarpan analizinde Royal Unibrew, AB InBev, Carlsberg, Heineken ve Diageo benzer şirket grubu olarak kullanılmaktadır. AEFES’in daha yüksek ülke riski, daha sınırlı piyasa derinliği ve operasyonel yapısındaki geçiş dönemi dikkate alınarak benzer şirket medyan çarpanlarına yüzde 20 iskonto uygulanmaktadır. Çarpan analizi varsayımları aşağıdaki tabloda yer almaktadır:
| Çarpan | FD/FAVÖK | F/K |
|---|---|---|
| Benzer şirket medyanı | 9,63x | 13,85x |
| Uygulanan iskonto | %20 | %20 |
| AEFES için uygulanan çarpan | 7,70x | 11,08x |
2Ç26 sonrası revize beklentiler
AEFES, 2Ç26 sonuçlarının ardından 2026 yılı beklentilerini daha temkinli bir çerçevede güncellemiştir. Revizyonlar ağırlıklı olarak bira segmentinde yoğunlaşmıştır. Konsolide satış hacminde orta-tek haneli büyüme beklentisi korunurken, bira grubunda önceki düşük-tek haneli büyüme beklentisi düşük-tek haneli daralmaya revize edilmiştir. Türkiye bira operasyonları revizyonun ana kaynağını oluştururken, uluslararası bira hacminde yatay seyir beklenmektedir. Meşrubat grubunda orta-tek haneli hacim artışı, uluslararası operasyonlarda ise yüksek-tek haneli büyüme öngörülmektedir.
Konsolide FAVÖK marjı beklentisi yatay seviyeden hafif daralmaya revize edilirken, bira grubu FAVÖK marjında enflasyon muhasebesi uygulanmış rakamlara göre 150 baz puan, uygulanmamış rakamlara göre ise 100 baz puan daralma beklenmektedir. Meşrubat grubunda FAVÖK marjının yatay kalması öngörülmektedir. Yatırım harcamalarının satışlara oranının yüksek-tek haneli seviyelerde gerçekleşmesi beklenmektedir.
Tacirler Yatırım, revize beklentilerin kısa vadeli operasyonel görünüm üzerinde baskı yaratabileceğini değerlendirirken, konsolide hacim büyümesinin korunması ve meşrubat segmentindeki güçlü görünümün grup performansı açısından dengeleyici olmaya devam ettiğini vurgulamaktadır. Konsolide büyüme dinamiklerinin ve meşrubat operasyonlarındaki güçlü seyrin orta-uzun vadeli beklentileri desteklemeye devam ettiği belirtilmektedir.
Başlıca riskler
Tüketici talebinde beklenenden zayıf seyir, fiyat artışlarının hacim üzerinde baskı yaratması, özel tüketim vergisi ve regülasyon kaynaklı riskler, kur oynaklığı, maliyet enflasyonu ve faaliyet gösterilen pazarlardaki jeopolitik belirsizlikler, değerleme açısından başlıca aşağı yönlü riskler olarak sıralanmaktadır.
Raporda sunulan serbest nakit akışı, standartlaştırılmış NOPAT bazlı yaklaşım çerçevesinde hesaplanmış olup Anadolu Efes tarafından raporlanan serbest nakit akışıyla hesaplama metodolojisinden kaynaklanan farklılıklar oluşabilmektedir.
***Bu içerik yatırım tavsiyesi niteliği taşımaz. Yatırım kararlarınızı almadan önce yetkili finansal danışmanlarınıza başvurunuz.