| 🏦 | Kurum | Ak Yatırım |
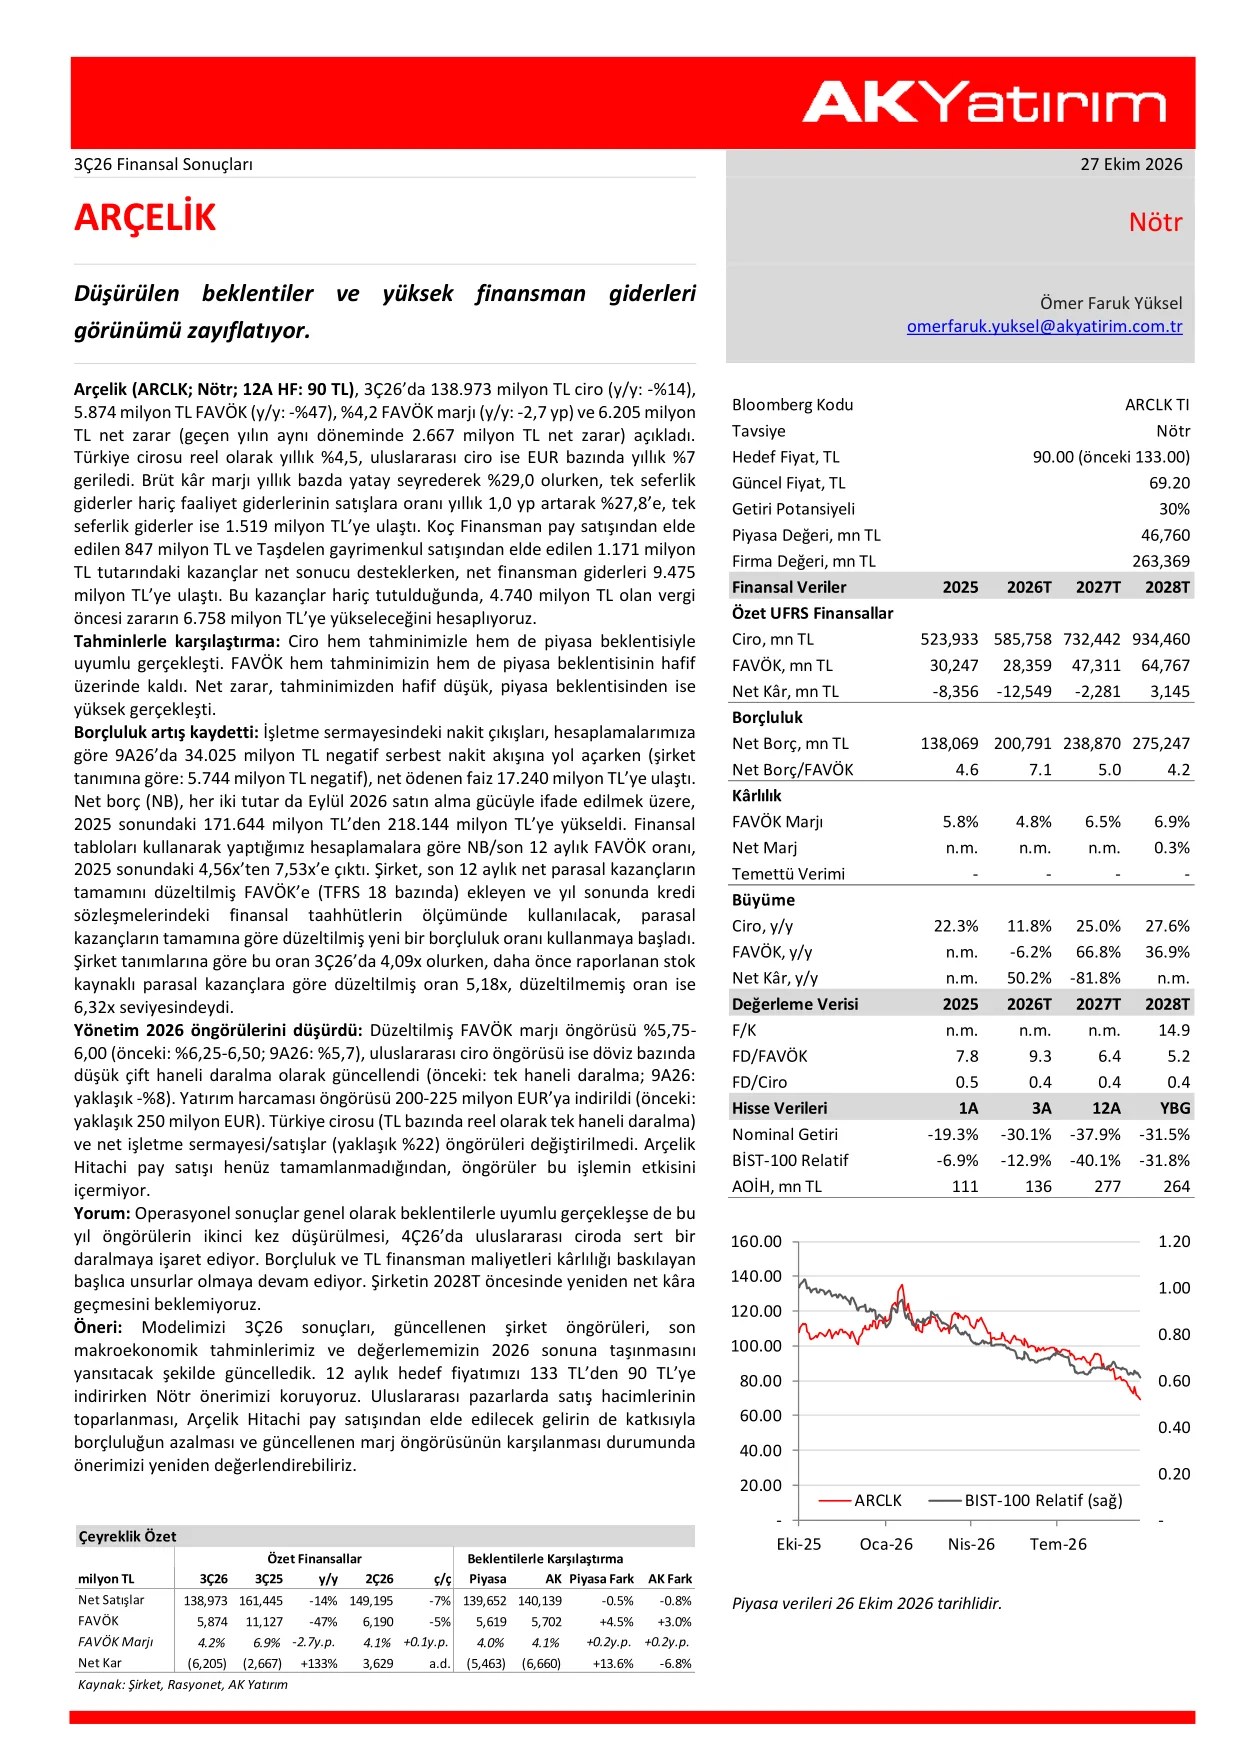
| 📈 | Hisse | Arçelik (ARCLK) |
| 🎯 | Hedef Fiyat | 90.00 TL ▲ 133.00 TL’den |
| 💹 | Getiri Potansiyeli | %30.0 |
| 📋 | Tavsiye | Nötr |
| 📅 | Rapor Tarihi | 2026-10-27 |
Ak Yatırım, 27 Ekim 2026 tarihli araştırma raporunda Arçelik (ARCLK) için 3Ç26 finansal sonuçlarını değerlendirdi; 12 aylık hedef fiyatını 133 TL’den 90 TL’ye indirerek Nötr tavsiyesini korudu.
3Ç26 finansal sonuçları ve beklentilerle karşılaştırma
Arçelik, 3Ç26’da 138.973 milyon TL ciro (yıllık: -%14), 5.874 milyon TL FAVÖK (yıllık: -%47), %4,2 FAVÖK marjı (yıllık: -2,7 yüzde puan) ve 6.205 milyon TL net zarar açıkladı. Geçen yılın aynı döneminde net zarar 2.667 milyon TL olarak gerçekleşmişti.
Türkiye cirosu reel olarak yıllık %4,5, uluslararası ciro ise EUR bazında yıllık %7 geriledi. Brüt kâr marjı yıllık bazda yatay seyrederek %29,0 olurken, tek seferlik giderler hariç faaliyet giderlerinin satışlara oranı yıllık 1,0 yüzde puan artarak %27,8’e, tek seferlik giderler ise 1.519 milyon TL’ye ulaştı. Koç Finansman pay satışından elde edilen 847 milyon TL ve Taşdelen gayrimenkul satışından elde edilen 1.171 milyon TL tutarındaki kazançlar net sonucu desteklerken, net finansman giderleri 9.475 milyon TL’ye ulaştı. Söz konusu kazançlar hariç tutulduğunda, 4.740 milyon TL olan vergi öncesi zararın 6.758 milyon TL’ye yükseleceği hesaplanıyor.
Beklentilerle karşılaştırıldığında ciro, hem Ak Yatırım tahminiyle hem de piyasa beklentisiyle uyumlu gerçekleşti. FAVÖK hem Ak Yatırım tahmininin hem de piyasa beklentisinin hafif üzerinde kaldı. Net zarar ise Ak Yatırım tahmininden hafif düşük, piyasa beklentisinden yüksek gerçekleşti.
| milyon TL | 3Ç26 | 3Ç25 | y/y | 2Ç26 | ç/ç | Piyasa | AK | Piyasa Fark | AK Fark |
|---|---|---|---|---|---|---|---|---|---|
| Net Satışlar | 138.973 | 161.445 | -14% | 149.195 | -7% | 139.652 | 140.139 | -0,5% | -0,8% |
| FAVÖK | 5.874 | 11.127 | -47% | 6.190 | -5% | 5.619 | 5.702 | +4,5% | +3,0% |
| FAVÖK Marjı | 4,2% | 6,9% | -2,7yp | 4,1% | +0,1yp | 4,0% | 4,1% | +0,2yp | +0,2yp |
| Net Kâr | (6.205) | (2.667) | +133% | 3.629 | a.d. | (5.463) | (6.660) | +13,6% | -6,8% |
Borçluluk artışı ve yönetim öngörülerindeki revizyon
İşletme sermayesindeki nakit çıkışları, 9A26’da Ak Yatırım hesaplamalarına göre 34.025 milyon TL negatif serbest nakit akışına yol açarken (şirket tanımına göre: 5.744 milyon TL negatif), net ödenen faiz 17.240 milyon TL’ye ulaştı. Net borç, her iki tutar da Eylül 2026 satın alma gücüyle ifade edilmek üzere, 2025 sonundaki 171.644 milyon TL’den 218.144 milyon TL’ye yükseldi. Finansal tablolar kullanılarak yapılan hesaplamalara göre NB/son 12 aylık FAVÖK oranı, 2025 sonundaki 4,56x’ten 7,53x’e çıktı.
Şirket, son 12 aylık net parasal kazançların tamamını düzeltilmiş FAVÖK’e (TFRS 18 bazında) ekleyen ve yıl sonunda kredi sözleşmelerindeki finansal taahhütlerin ölçümünde kullanılacak, parasal kazançların tamamına göre düzeltilmiş yeni bir borçluluk oranı kullanmaya başladı. Şirket tanımlarına göre ilgili oran 3Ç26’da 4,09x olurken, daha önce raporlanan stok kaynaklı parasal kazançlara göre düzeltilmiş oran 5,18x, düzeltilmemiş oran ise 6,32x seviyesindeydi.
Yönetim 2026 öngörülerini ikinci kez aşağı revize etti. Düzeltilmiş FAVÖK marjı öngörüsü %5,75-6,00 olarak güncellendi (önceki: %6,25-6,50; 9A26: %5,7). Uluslararası ciro öngörüsü döviz bazında düşük çift haneli daralma olarak revize edildi (önceki: tek haneli daralma; 9A26: yaklaşık -%8). Yatırım harcaması öngörüsü 200-225 milyon EUR’ya indirildi (önceki: yaklaşık 250 milyon EUR). Türkiye cirosu (TL bazında reel olarak tek haneli daralma) ve net işletme sermayesi/satışlar (yaklaşık %22) öngörüleri değiştirilmedi. Arçelik Hitachi pay satışı henüz tamamlanmadığından öngörüler söz konusu işlemin etkisini içermiyor.
Tahmin revizyonları ve değerleme
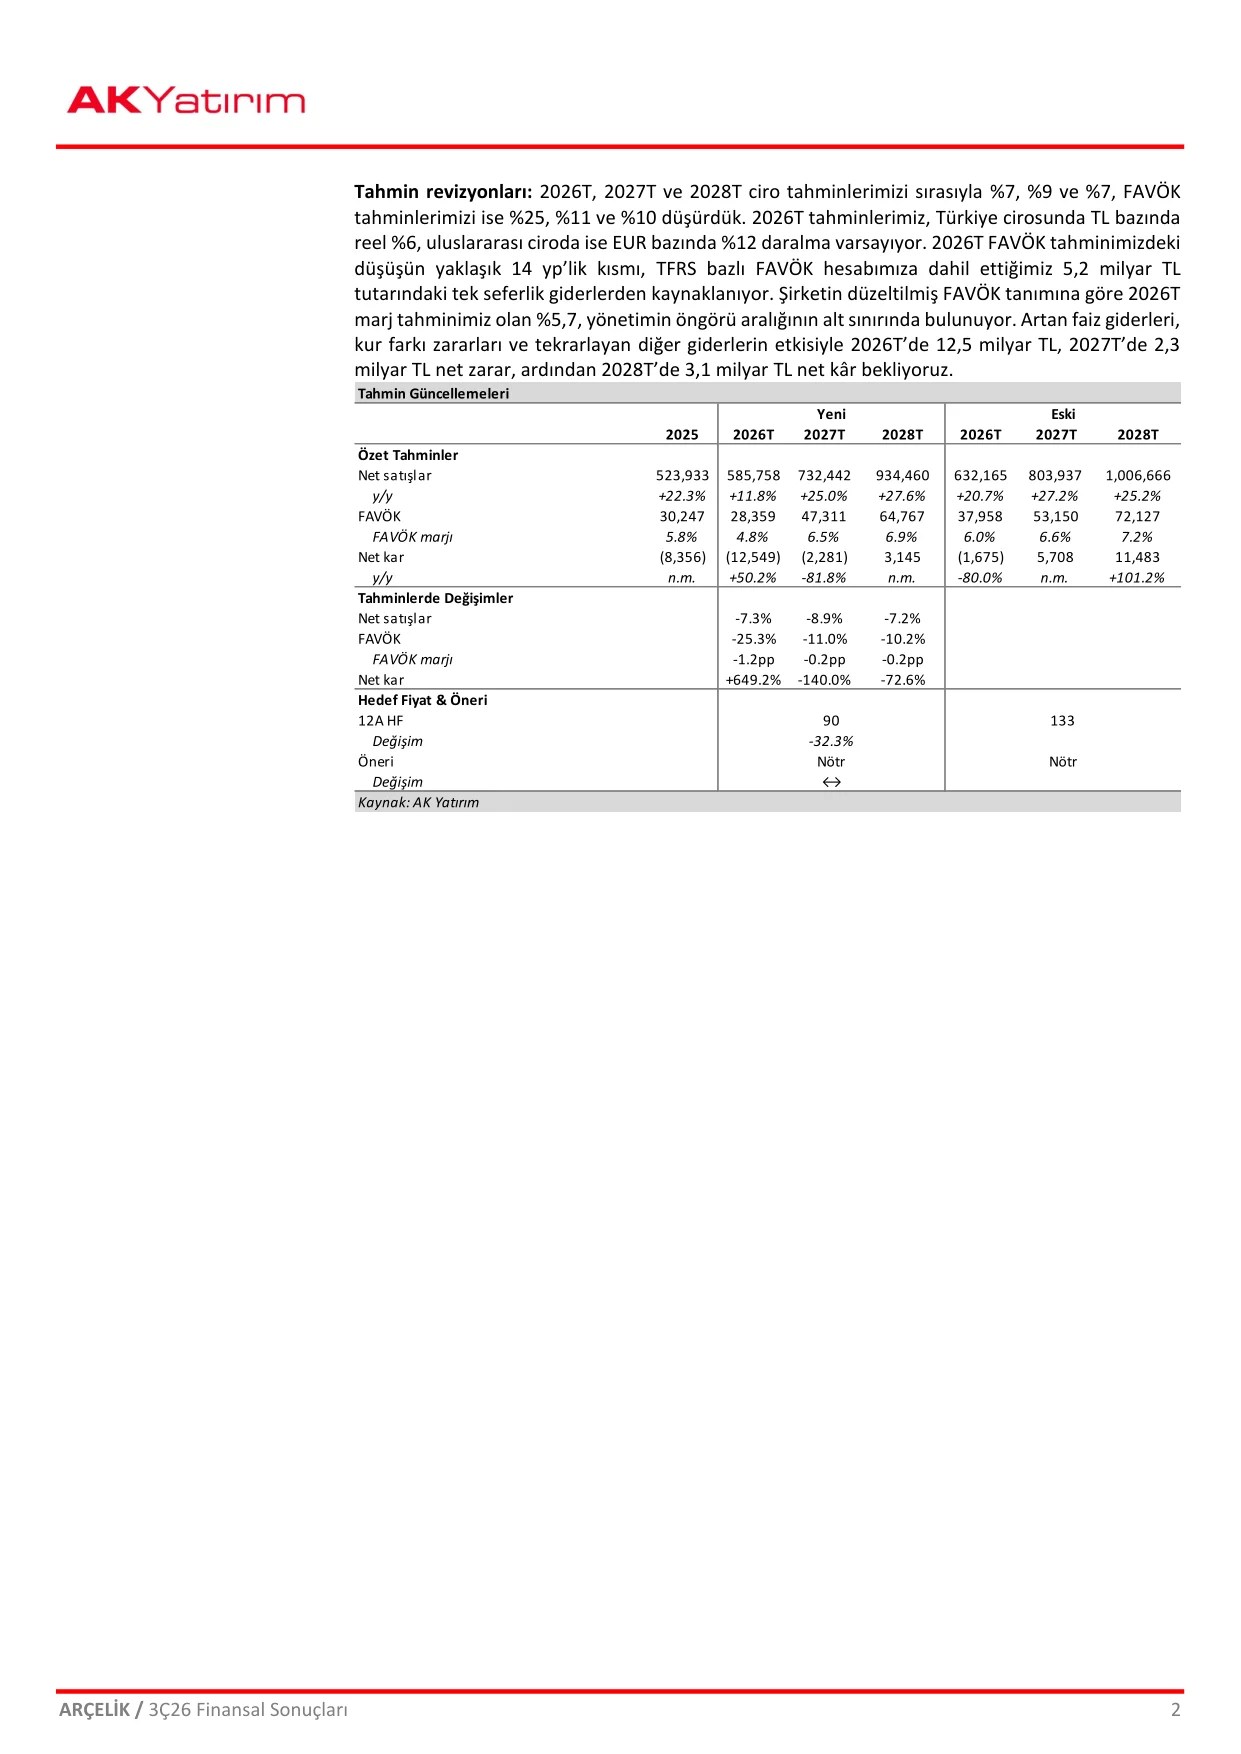
Ak Yatırım, 2026T, 2027T ve 2028T ciro tahminlerini sırasıyla %7, %9 ve %7; FAVÖK tahminlerini ise %25, %11 ve %10 düşürdü. 2026T tahminleri, Türkiye cirosunda TL bazında reel %6, uluslararası ciroda ise EUR bazında %12 daralma varsayıyor. 2026T FAVÖK tahmindeki düşüşün yaklaşık 14 yüzde puanlık kısmı, TFRS bazlı FAVÖK hesabına dahil edilen 5,2 milyar TL tutarındaki tek seferlik giderlerden kaynaklanıyor. Şirketin düzeltilmiş FAVÖK tanımına göre 2026T marj tahmini olan %5,7, yönetimin öngörü aralığının alt sınırında bulunuyor.
Artan faiz giderleri, kur farkı zararları ve tekrarlayan diğer giderlerin etkisiyle 2026T’de 12,5 milyar TL, 2027T’de 2,3 milyar TL net zarar bekleniyor; ardından 2028T’de 3,1 milyar TL net kâra geçiş öngörülüyor.
| 2025 | 2026T (Yeni) | 2027T (Yeni) | 2028T (Yeni) | 2026T (Eski) | 2027T (Eski) | 2028T (Eski) | |
|---|---|---|---|---|---|---|---|
| Net satışlar (mn TL) | 523.933 | 585.758 | 732.442 | 934.460 | 632.165 | 803.937 | 1.006.666 |
| Ciro y/y | +22,3% | +11,8% | +25,0% | +27,6% | +20,7% | +27,2% | +25,2% |
| FAVÖK (mn TL) | 30.247 | 28.359 | 47.311 | 64.767 | 37.958 | 53.150 | 72.127 |
| FAVÖK marjı | 5,8% | 4,8% | 6,5% | 6,9% | 6,0% | 6,6% | 7,2% |
| Net kâr (mn TL) | (8.356) | (12.549) | (2.281) | 3.145 | (1.675) | 5.708 | 11.483 |
| Tahmin değişimi | 2026T | 2027T | 2028T |
|---|---|---|---|
| Net satışlar | -7,3% | -8,9% | -7,2% |
| FAVÖK | -25,3% | -11,0% | -10,2% |
| FAVÖK marjı | -1,2yp | -0,2yp | -0,2yp |
| Net kâr | +649,2% | -140,0% | -72,6% |
Öneri ve risk değerlendirmesi
Ak Yatırım, modeli 3Ç26 sonuçları, güncellenen şirket öngörüleri, son makroekonomik tahminler ve değerlemenin 2026 sonuna taşınmasını yansıtacak şekilde güncelledi. 12 aylık hedef fiyat 133 TL’den 90 TL’ye indirilirken Nötr tavsiyesi korundu. Uluslararası pazarlarda satış hacimlerinin toparlanması, Arçelik Hitachi pay satışından elde edilecek gelirin de katkısıyla borçluluğun azalması ve güncellenen marj öngörüsünün karşılanması durumunda tavsiyenin yeniden değerlendirilebileceği belirtildi.
Operasyonel sonuçlar genel olarak beklentilerle uyumlu gerçekleşse de yıl içinde öngörülerin ikinci kez düşürülmesi 4Ç26’da uluslararası ciroda sert bir daralmaya işaret ediyor. Borçluluk ve TL finansman maliyetleri kârlılığı baskılayan başlıca unsurlar olmaya devam ediyor. Şirketin 2028T öncesinde yeniden net kâra geçmesi beklenmiyor.
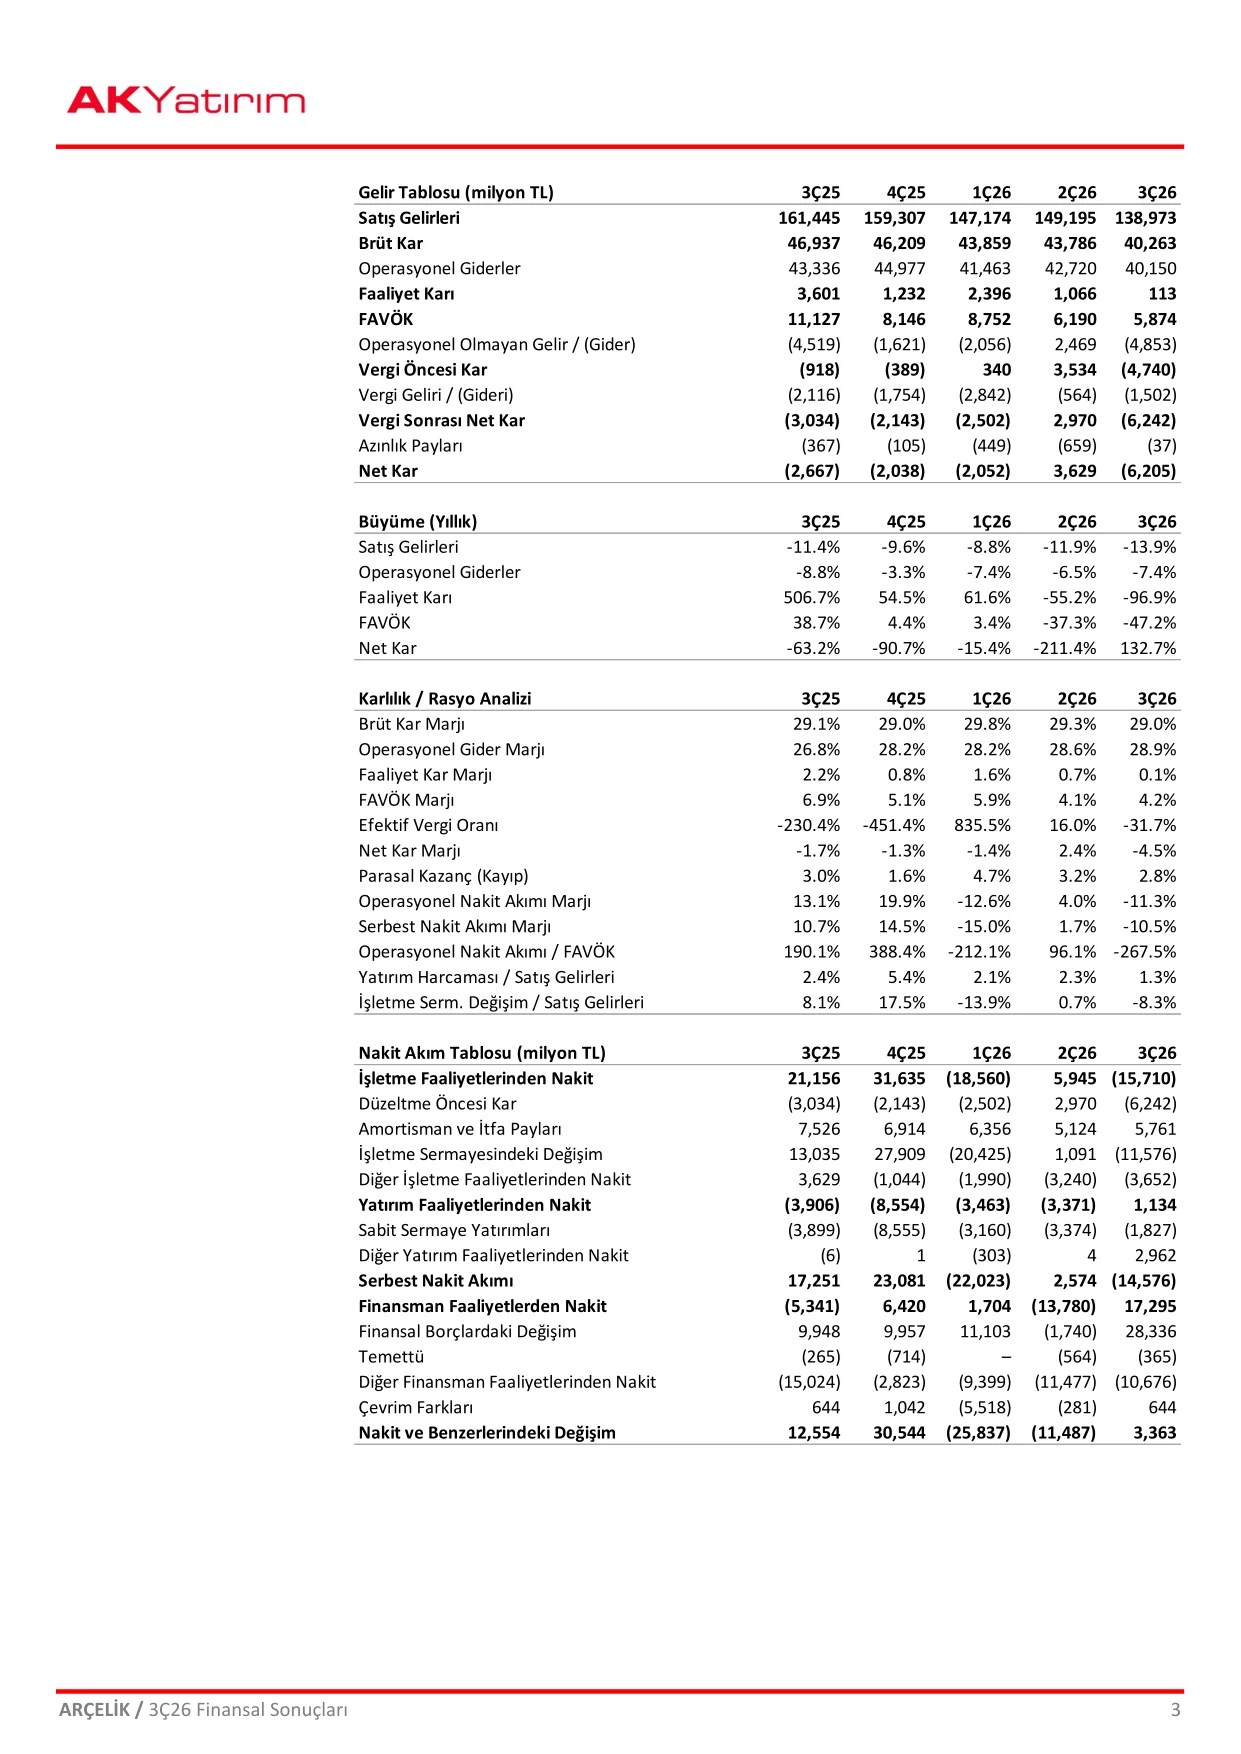
Özet finansal tablolar
| Gelir Tablosu (mn TL) | 3Ç25 | 4Ç25 | 1Ç26 | 2Ç26 | 3Ç26 |
|---|---|---|---|---|---|
| Satış Gelirleri | 161.445 | 159.307 | 147.174 | 149.195 | 138.973 |
| Brüt Kâr | 46.937 | 46.209 | 43.859 | 43.786 | 40.263 |
| FAVÖK | 11.127 | 8.146 | 8.752 | 6.190 | 5.874 |
| Faaliyet Kârı | 3.601 | 1.232 | 2.396 | 1.066 | 113 |
| Vergi Öncesi Kâr | (918) | (389) | 340 | 3.534 | (4.740) |
| Net Kâr | (2.667) | (2.038) | (2.052) | 3.629 | (6.205) |
| Karlılık / Rasyo Analizi | 3Ç25 | 4Ç25 | 1Ç26 | 2Ç26 | 3Ç26 |
|---|---|---|---|---|---|
| Brüt Kâr Marjı | 29,1% | 29,0% | 29,8% | 29,3% | 29,0% |
| FAVÖK Marjı | 6,9% | 5,1% | 5,9% | 4,1% | 4,2% |
| Faaliyet Kâr Marjı | 2,2% | 0,8% | 1,6% | 0,7% | 0,1% |
| Net Kâr Marjı | -1,7% | -1,3% | -1,4% | 2,4% | -4,5% |
| Serbest Nakit Akımı Marjı | 10,7% | 14,5% | -15,0% | 1,7% | -10,5% |
| Yatırım Harcaması / Satış Gelirleri | 2,4% | 5,4% | 2,1% | 2,3% | 1,3% |
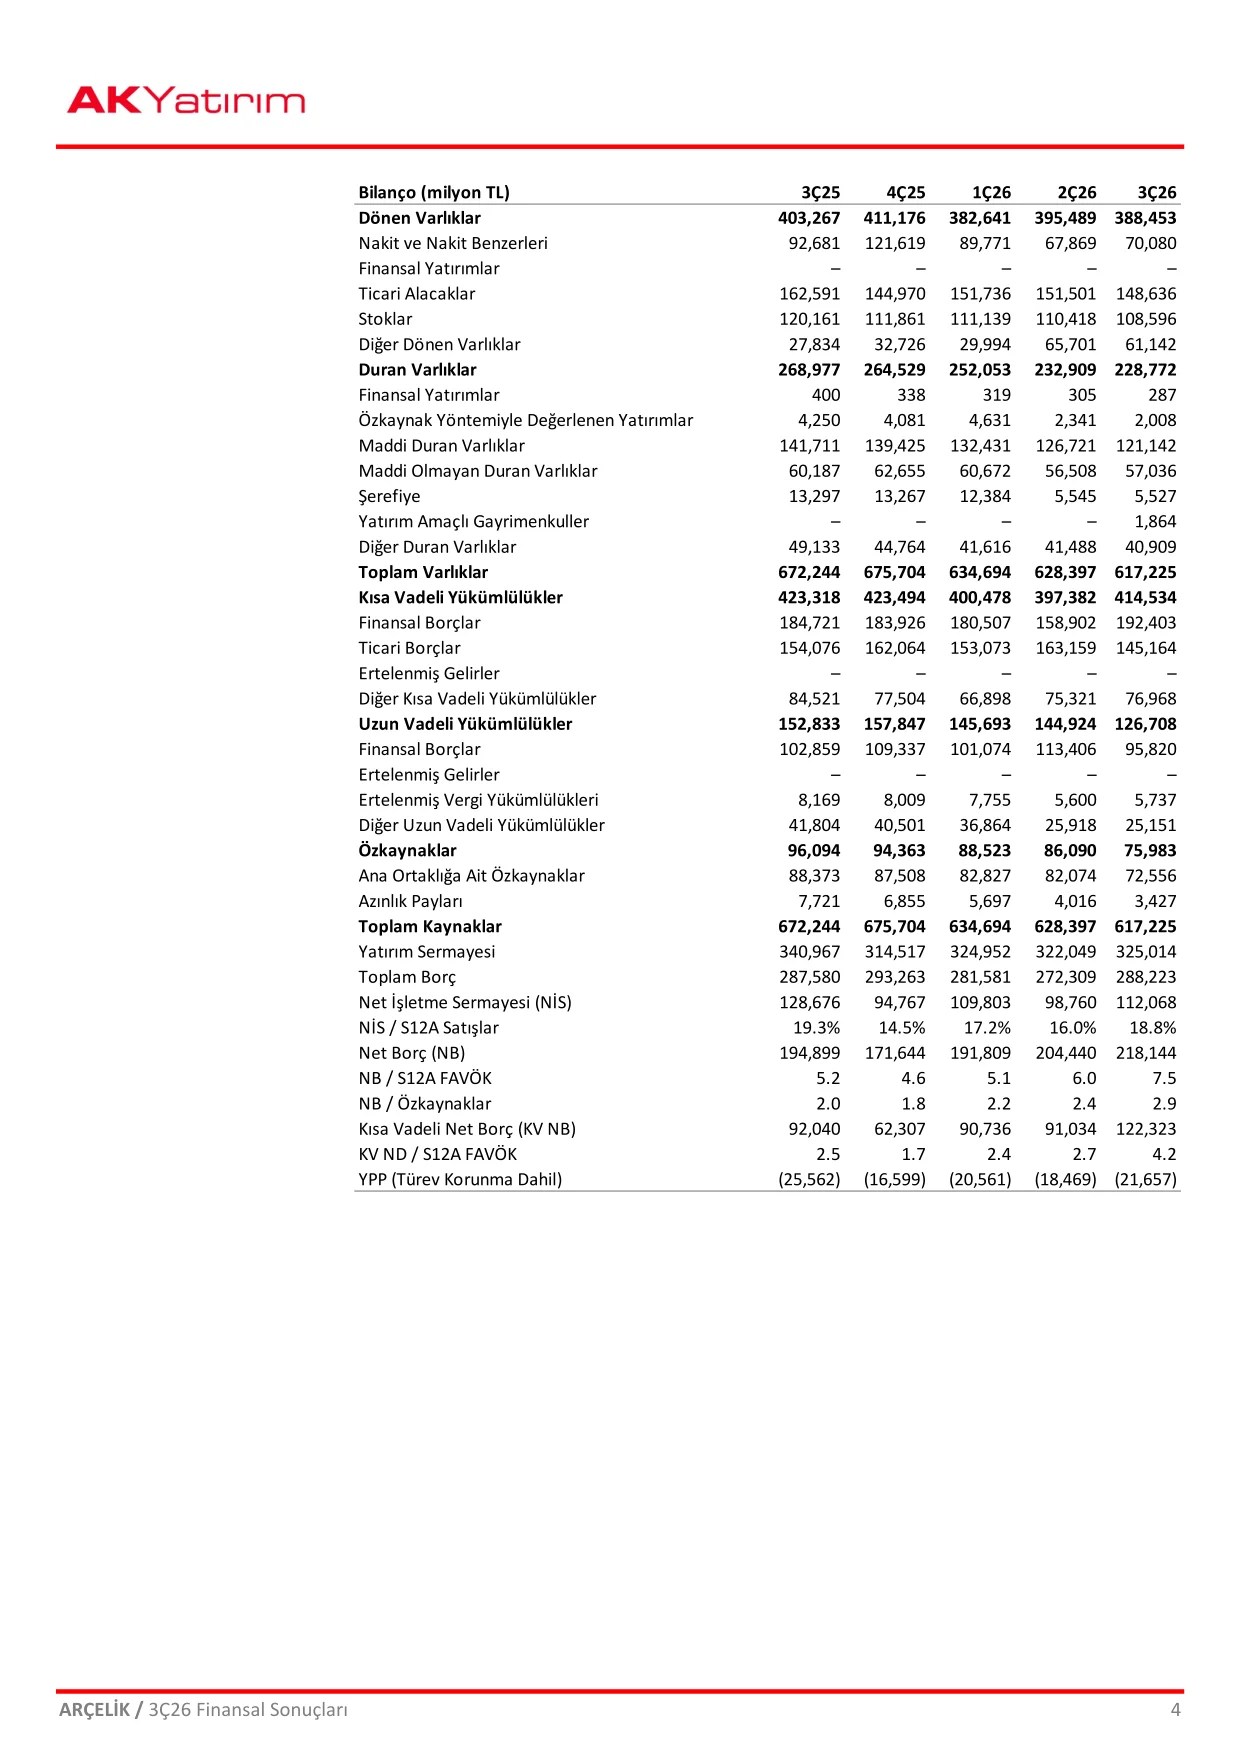
| Bilanço (mn TL) | 3Ç25 | 4Ç25 | 1Ç26 | 2Ç26 | 3Ç26 |
|---|---|---|---|---|---|
| Toplam Varlıklar | 672.244 | 675.704 | 634.694 | 628.397 | 617.225 |
| Nakit ve Nakit Benzerleri | 92.681 | 121.619 | 89.771 | 67.869 | 70.080 |
| Toplam Borç | 287.580 | 293.263 | 281.581 | 272.309 | 288.223 |
| Net Borç | 194.899 | 171.644 | 191.809 | 204.440 | 218.144 |
| NB / S12A FAVÖK | 5,2x | 4,6x | 5,1x | 6,0x | 7,5x |
| Özkaynaklar | 96.094 | 94.363 | 88.523 | 86.090 | 75.983 |
| Net İşletme Sermayesi | 128.676 | 94.767 | 109.803 | 98.760 | 112.068 |
Rapor, güvenilir olduğuna inanılan kaynaklardan derlenen veriler kullanılarak hazırlanmış olup içeriğin doğruluğu ve eksiksizliği garanti edilmemektedir; okuyucuların bilgileri bağımsız olarak teyit etmeleri önerilmektedir.
***Bu içerik yatırım tavsiyesi niteliği taşımaz. Yatırım kararlarınızı almadan önce yetkili finansal danışmanlarınıza başvurunuz.