| 🏦 | Kurum | Yapı Kredi Yatırım |
| 📈 | Hisse | Arçelik (ARCLK) |
| 🎯 | Hedef Fiyat | 154.00 TL |
| 💹 | Getiri Potansiyeli | %13.9 |
| 📋 | Tavsiye | AL |
| 📅 | Rapor Tarihi | 2026-10-27 |
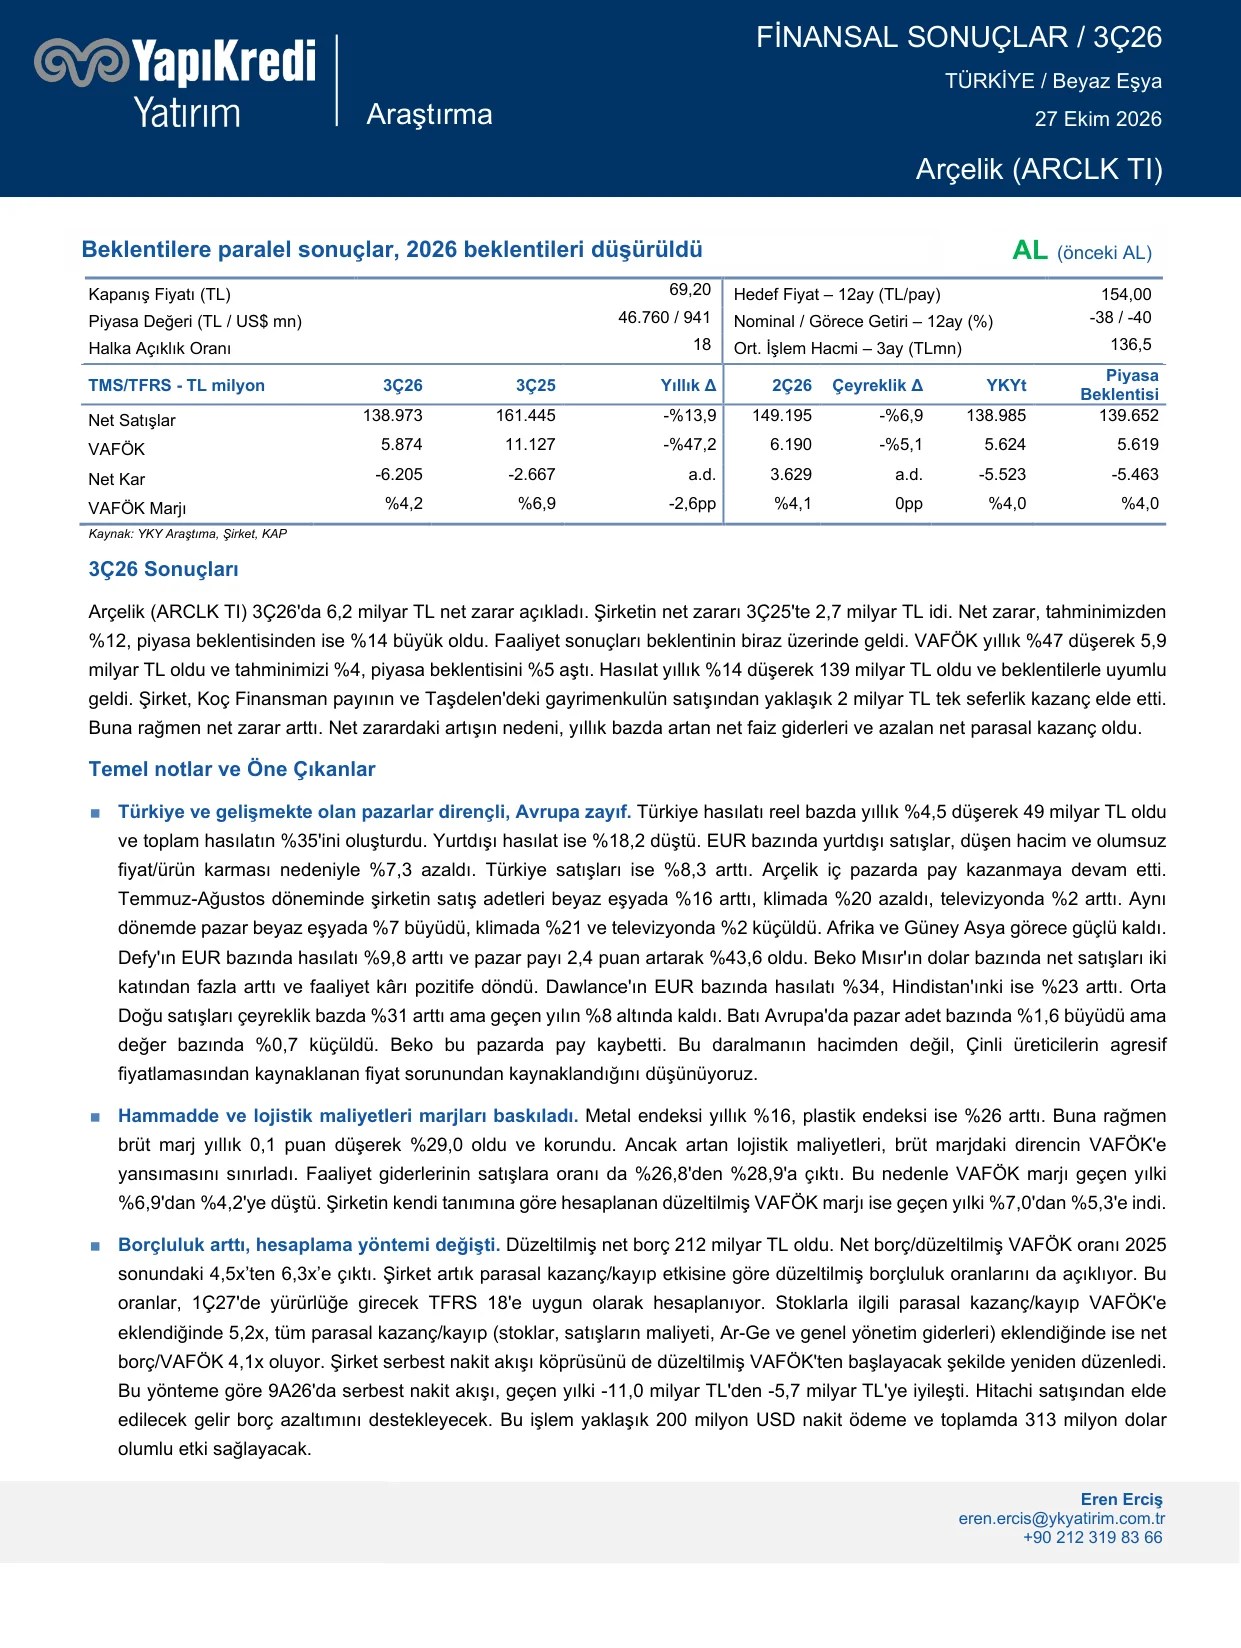
Yapı Kredi Yatırım, 27 Ekim 2026 tarihli finansal sonuç raporunda Arçelik’in (ARCLK) 3Ç26 verilerini değerlendirerek AL tavsiyesini ve 12 aylık 154 TL hedef fiyatını korudu. Analist Eren Erciş imzasıyla yayımlanan rapor, hissenin 69,20 TL kapanış fiyatına göre yaklaşık %113,9 nominal getiri potansiyeline işaret ediyor.
3Ç26 finansal sonuçlarına genel bakış
Arçelik 3Ç26’da 6,2 milyar TL net zarar açıkladı. Şirketin net zararı 3Ç25’te 2,7 milyar TL düzeyindeydi. Açıklanan net zarar, Yapı Kredi Yatırım tahmininin %12, piyasa beklentisinin ise %14 üzerinde gerçekleşti. Faaliyet sonuçları ise beklentinin biraz üzerinde geldi. VAFÖK yıllık %47 düşerek 5,9 milyar TL oldu; Yapı Kredi Yatırım tahminini %4, piyasa beklentisini %5 aştı. Hasılat yıllık %14 düşerek 139 milyar TL oldu ve beklentilerle uyumlu geldi. Şirket, Koç Finansman payının ve Taşdelen’deki gayrimenkulün satışından yaklaşık 2 milyar TL tek seferlik kazanç elde etti. Buna rağmen net zarar artış gösterdi; artışın temel nedeni yıllık bazda yükselen net faiz giderleri ve azalan net parasal kazanç oldu.
| TMS/TFRS – TL milyon | 3Ç26 | 3Ç25 | Yıllık Δ | 2Ç26 | Çeyreklik Δ | YKY Tahmini | Piyasa Beklentisi |
|---|---|---|---|---|---|---|---|
| Net Satışlar | 138.973 | 161.445 | -%13,9 | 149.195 | -%6,9 | 138.985 | 139.652 |
| VAFÖK | 5.874 | 11.127 | -%47,2 | 6.190 | -%5,1 | 5.624 | 5.619 |
| Net Kar | -6.205 | -2.667 | a.d. | 3.629 | a.d. | -5.523 | -5.463 |
| VAFÖK Marjı | %4,2 | %6,9 | -2,6pp | %4,1 | 0pp | %4,0 | %4,0 |
Temel notlar ve öne çıkan gelişmeler
Türkiye ve gelişmekte olan pazarlar dirençli, Avrupa zayıf. Türkiye hasılatı reel bazda yıllık %4,5 düşerek 49 milyar TL oldu ve toplam hasılatın %35’ini oluşturdu. Yurtdışı hasılat ise %18,2 geriledi. EUR bazında yurtdışı satışlar, düşen hacim ve olumsuz fiyat/ürün karması nedeniyle %7,3 azaldı. Türkiye satışları ise %8,3 arttı. Arçelik iç pazarda pay kazanmaya devam etti. Temmuz-Ağustos döneminde şirketin satış adetleri beyaz eşyada %16 arttı, klimada %20 azaldı, televizyonda %2 arttı. Aynı dönemde pazar beyaz eşyada %7 büyüdü, klimada %21 ve televizyonda %2 küçüldü. Afrika ve Güney Asya görece güçlü kalmaya devam etti. Defy’ın EUR bazında hasılatı %9,8 arttı ve pazar payı 2,4 puan artarak %43,6 oldu. Beko Mısır’ın dolar bazında net satışları iki katından fazla arttı ve faaliyet kârı pozitife döndü. Dawlance’ın EUR bazında hasılatı %34, Hindistan’ınki ise %23 arttı. Orta Doğu satışları çeyreklik bazda %31 arttı, ancak geçen yılın %8 altında kaldı. Batı Avrupa’da pazar adet bazında %1,6 büyüdü; değer bazında ise %0,7 küçüldü. Beko söz konusu pazarda pay kaybetti. Raporda, bu daralmanın hacimden değil, Çinli üreticilerin agresif fiyatlamasından kaynaklanan fiyat sorunundan kaynaklandığı değerlendiriliyor.
Hammadde ve lojistik maliyetleri marjları baskıladı. Metal endeksi yıllık %16, plastik endeksi ise %26 arttı. Buna rağmen brüt marj yıllık 0,1 puan düşerek %29,0 oldu ve korundu. Ancak artan lojistik maliyetleri, brüt marjdaki direncin VAFÖK’e yansımasını sınırladı. Faaliyet giderlerinin satışlara oranı %26,8’den %28,9’a yükseldi. söz konusu gelişmeler sonucunda VAFÖK marjı geçen yılki %6,9’dan %4,2’ye indi. Şirketin kendi tanımına göre hesaplanan düzeltilmiş VAFÖK marjı ise geçen yılki %7,0’dan %5,3’e geriledi.
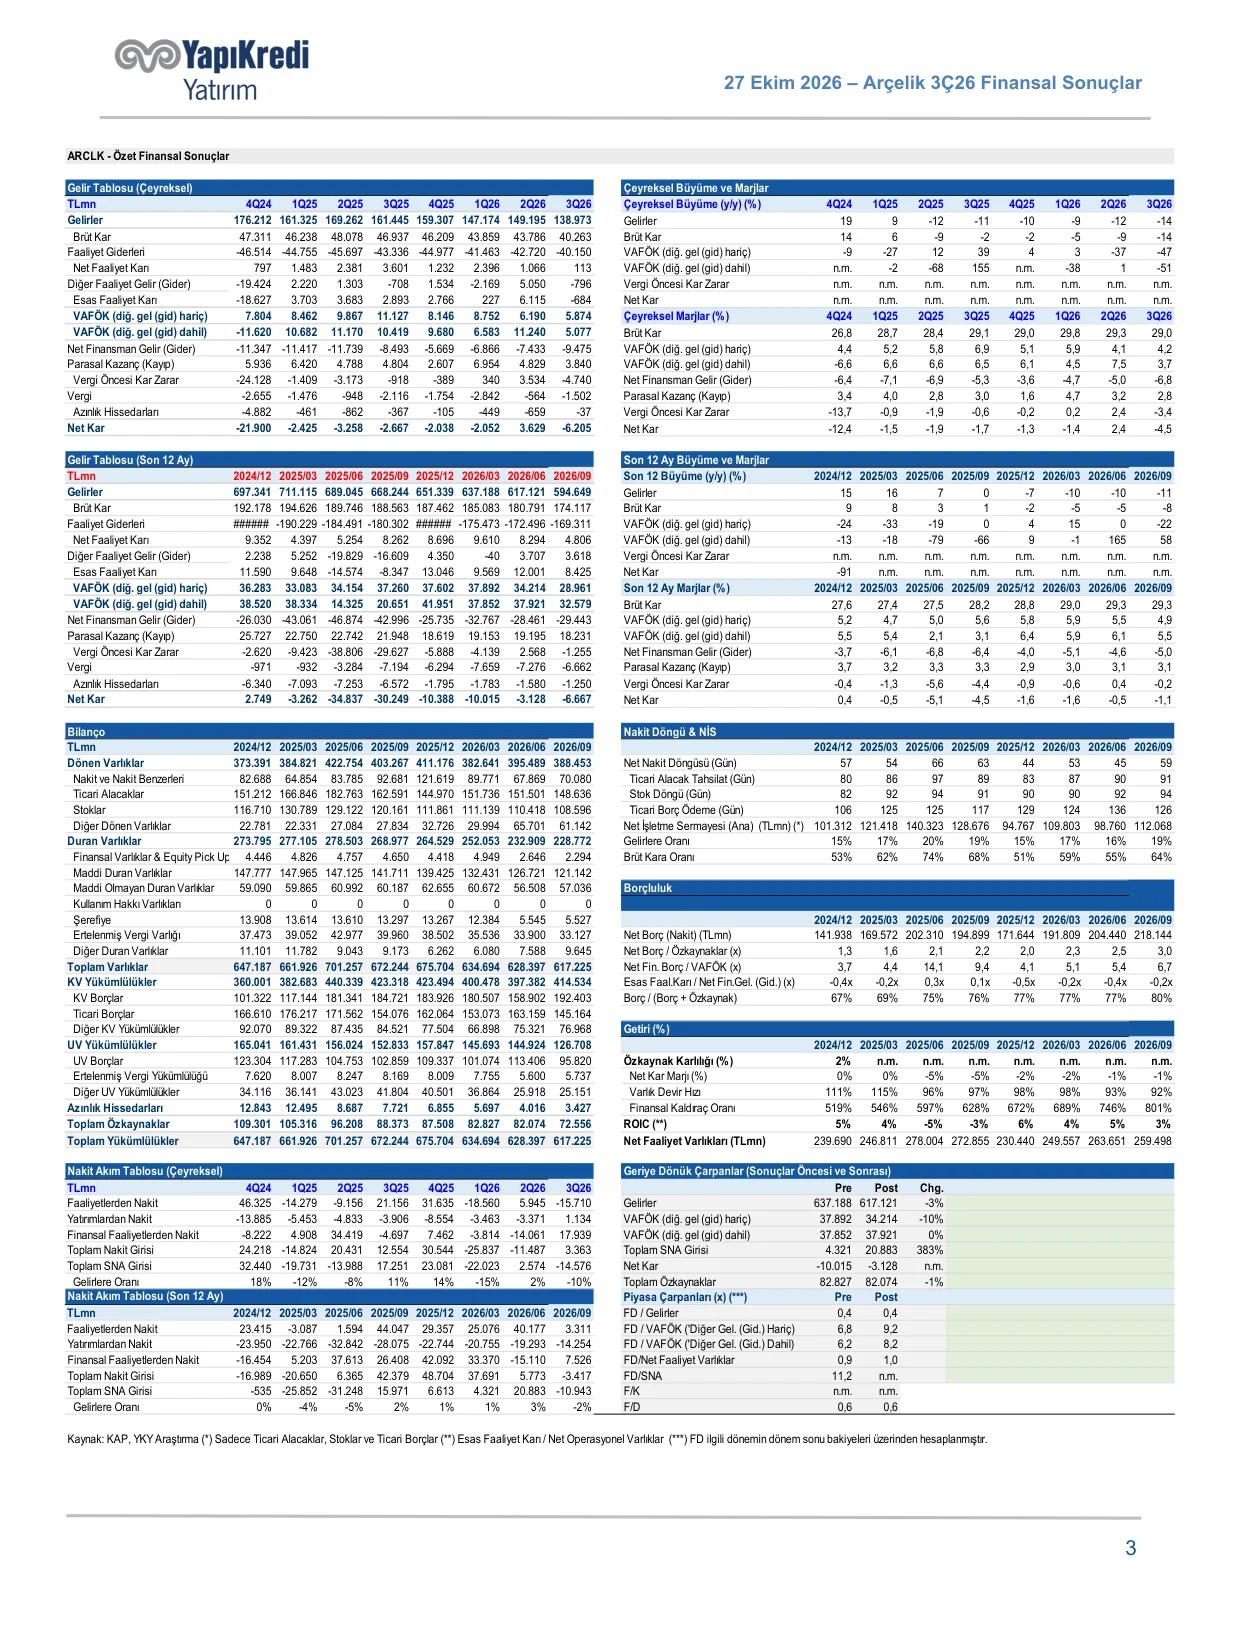
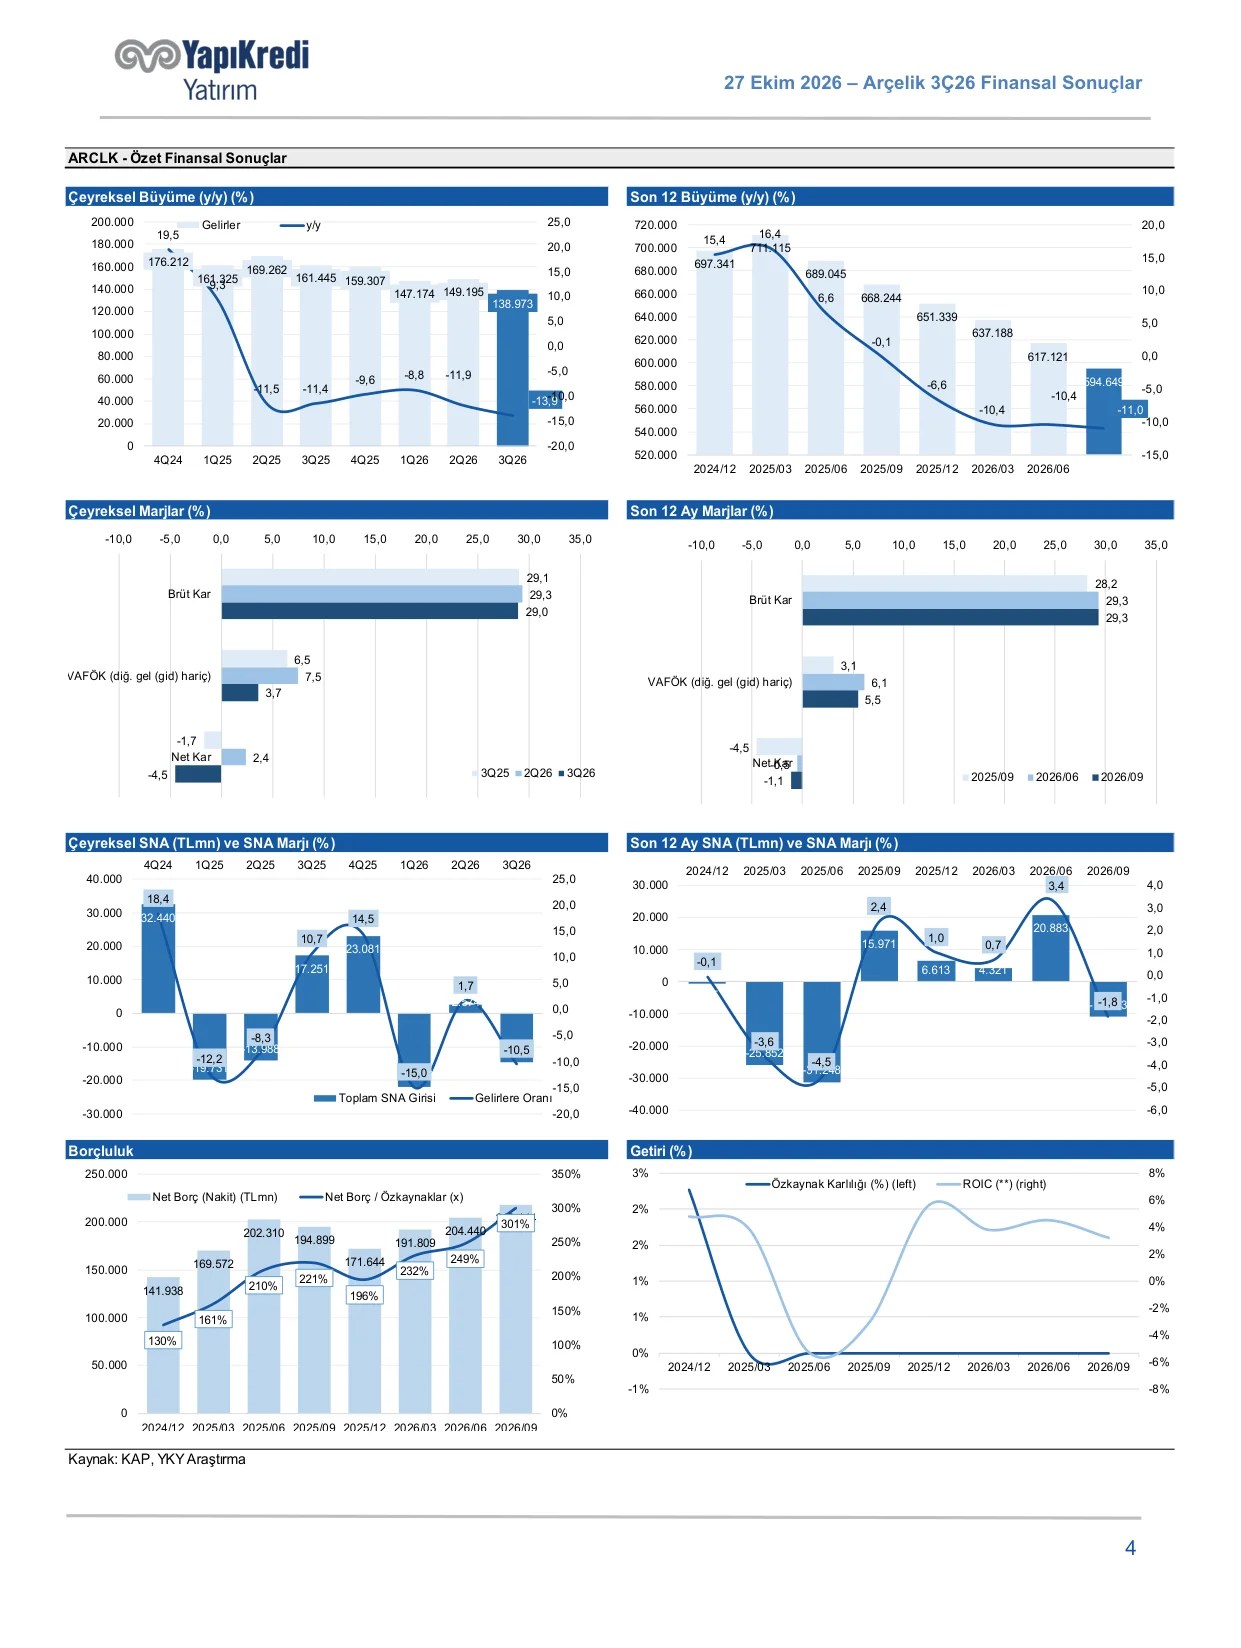
Borçluluk arttı, hesaplama yöntemi değişti. Düzeltilmiş net borç 212 milyar TL oldu. Net borç/düzeltilmiş VAFÖK oranı 2025 sonundaki 4,5x’ten 6,3x’e çıktı. Şirket artık parasal kazanç/kayıp etkisine göre düzeltilmiş borçluluk oranlarını da açıklıyor; söz konusu oranlar 1Ç27’de yürürlüğe girecek TFRS 18’e uygun olarak hesaplanıyor. Stoklarla ilgili parasal kazanç/kayıp VAFÖK’e eklendiğinde 5,2x, tüm parasal kazanç/kayıp (stoklar, satışların maliyeti, Ar-Ge ve genel yönetim giderleri) eklendiğinde ise net borç/VAFÖK 4,1x oluyor. Şirket serbest nakit akışı köprüsünü de düzeltilmiş VAFÖK’ten başlayacak şekilde yeniden düzenledi. Anılan yönteme göre 9A26’da serbest nakit akışı geçen yılki -11,0 milyar TL’den -5,7 milyar TL’ye iyileşti. Hitachi satışından elde edilecek gelirin borç azaltımını desteklemesi bekleniyor; işlemin yaklaşık 200 milyon USD nakit ödeme ve toplamda 313 milyon USD olumlu etki sağlaması öngörülüyor.
2026 beklentileri aşağı revize edildi
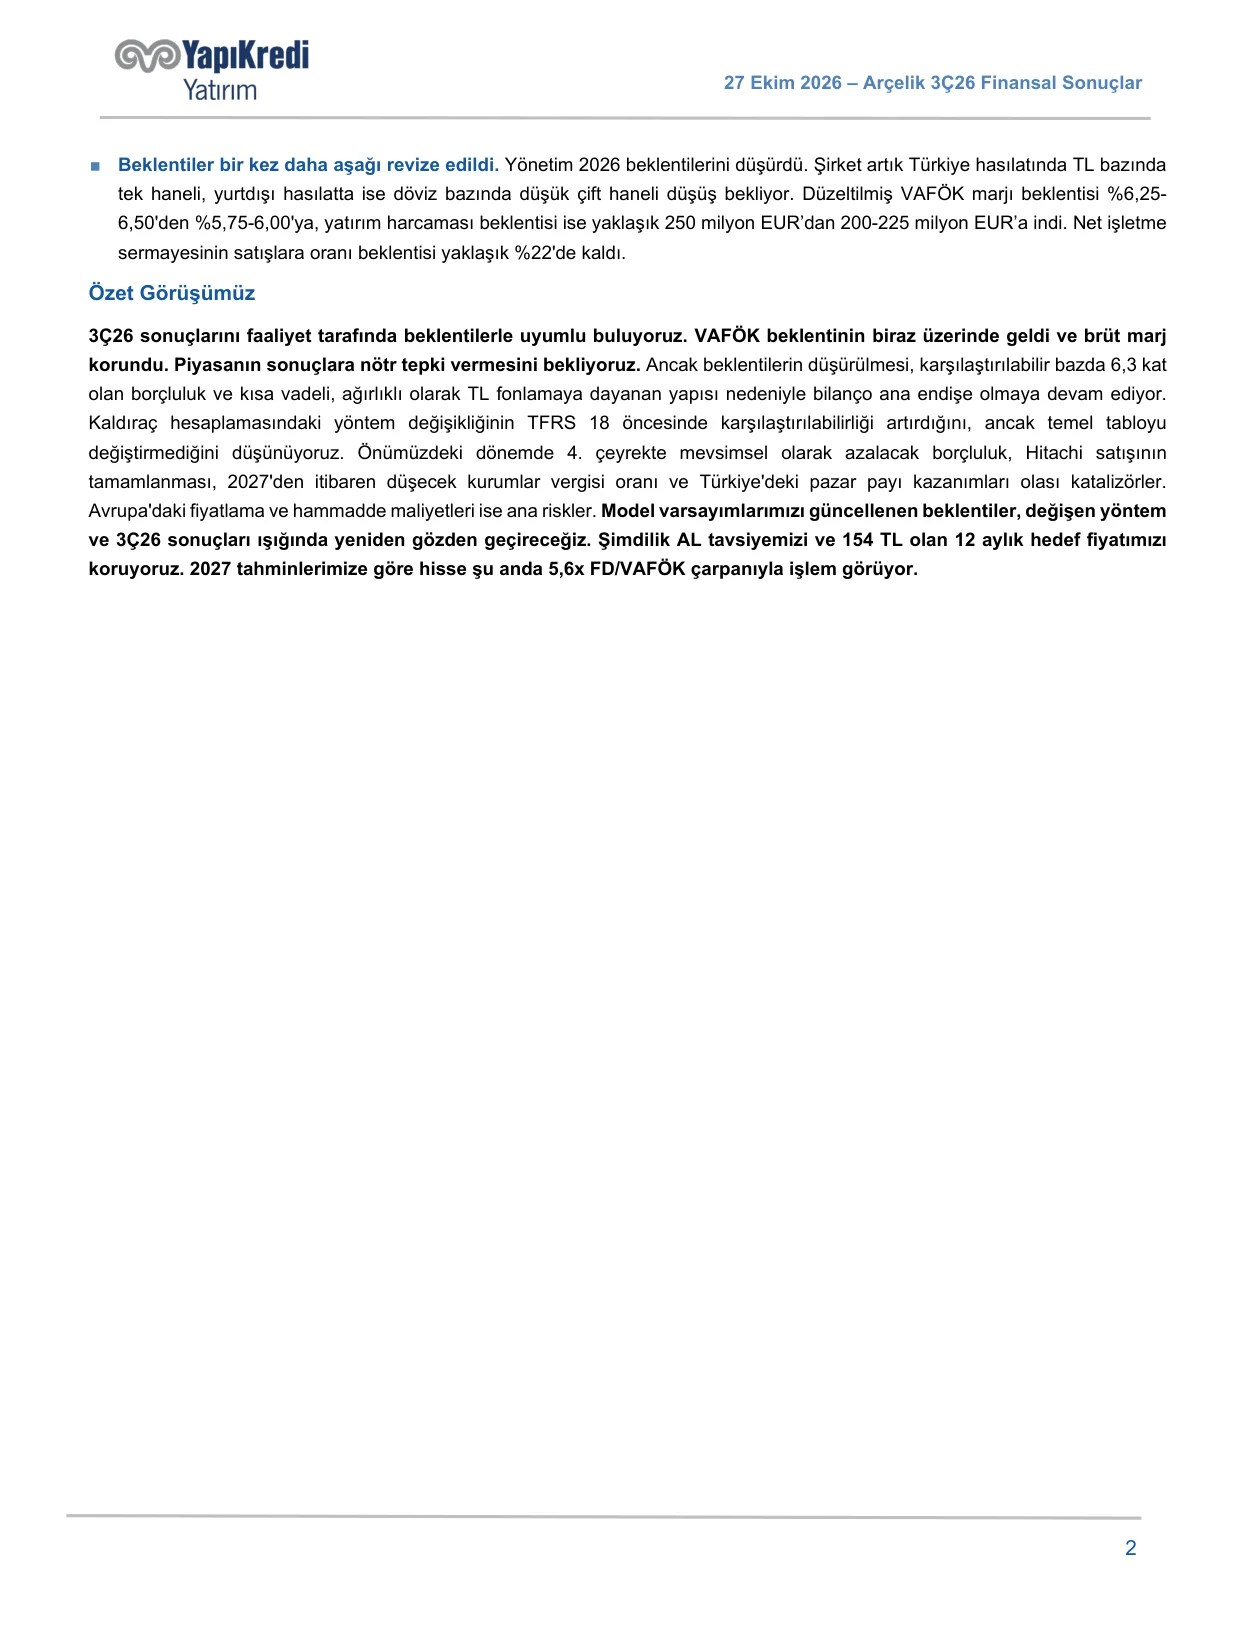
Yönetim 2026 beklentilerini güncelledi. Şirket artık Türkiye hasılatında TL bazında tek haneli, yurtdışı hasılatta ise döviz bazında düşük çift haneli düşüş bekliyor. Düzeltilmiş VAFÖK marjı beklentisi %6,25-6,50 bandından %5,75-6,00 bandına, yatırım harcaması beklentisi ise yaklaşık 250 milyon EUR’dan 200-225 milyon EUR aralığına indirildi. Net işletme sermayesinin satışlara oranı beklentisi yaklaşık %22 seviyesinde korundu.
Özet görüş ve tavsiye
Yapı Kredi Yatırım, 3Ç26 sonuçlarını faaliyet tarafında beklentilerle uyumlu buluyor. VAFÖK beklentinin biraz üzerinde geldi ve brüt marj korundu. Piyasanın sonuçlara nötr tepki vermesi bekleniyor. Bununla birlikte beklentilerin düşürülmesi, karşılaştırılabilir bazda 6,3 kat olan borçluluk ve kısa vadeli, ağırlıklı olarak TL fonlamaya dayanan yapısı nedeniyle bilanço ana endişe olmaya devam ediyor. Kaldıraç hesaplamasındaki yöntem değişikliğinin TFRS 18 öncesinde karşılaştırılabilirliği artırdığı, ancak temel tabloyu değiştirmediği ifade ediliyor.
Önümüzdeki dönemde 4. çeyrekte mevsimsel olarak azalacak borçluluk, Hitachi satışının tamamlanması, 2027’den itibaren düşecek kurumlar vergisi oranı ve Türkiye’deki pazar payı kazanımları olası katalizörler olarak sıralanıyor. Avrupa’daki fiyatlama ve hammadde maliyetleri ise ana riskler olarak öne çıkıyor. Yapı Kredi Yatırım, model varsayımlarını güncellenen beklentiler, değişen yöntem ve 3Ç26 sonuçları ışığında yeniden gözden geçireceğini belirtiyor. Raporda, AL tavsiyesi ve 154 TL olan 12 aylık hedef fiyat korundu. 2027 tahminlerine göre hisse şu anda 5,6x FD/VAFÖK çarpanıyla işlem görüyor.
Raporda yer alan yorum ve tavsiyeler genel nitelikte olup belirli kişi veya gruplara yönelik hazırlanmamıştır; belirli bir getirinin sağlanacağına dair herhangi bir taahhütte bulunulmamaktadır.
***Bu içerik yatırım tavsiyesi niteliği taşımaz. Yatırım kararlarınızı almadan önce yetkili finansal danışmanlarınıza başvurunuz.