| 🏦 | Kurum | Deniz Yatırım |
| 📈 | Hisse | Garanti BBVA (GARAN) |
| 🎯 | Hedef Fiyat | 211.30 TL |
| 💹 | Getiri Potansiyeli | %10.2 |
| 📋 | Tavsiye | AL |
| 📅 | Rapor Tarihi | 2026-11-03 |
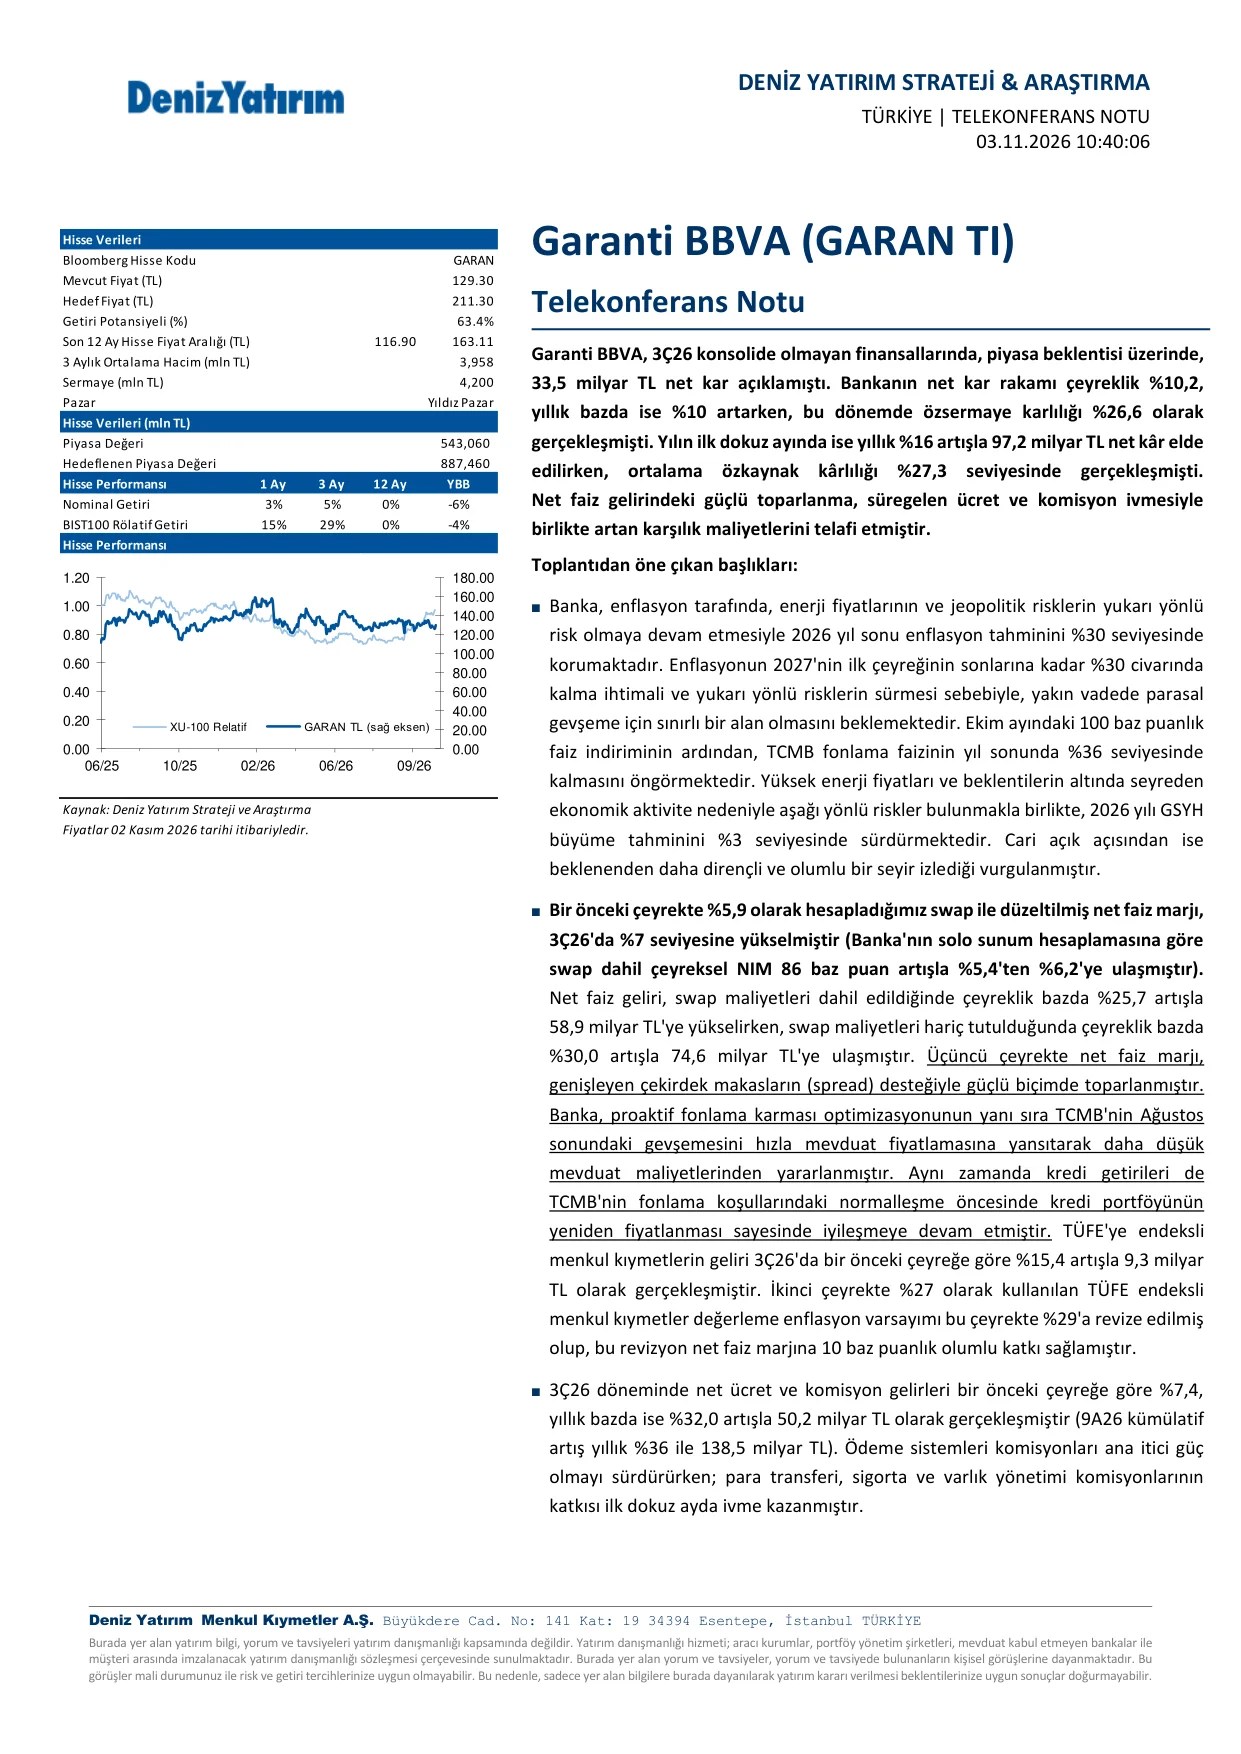
Deniz Yatırım Menkul Kıymetler, 3 Kasım 2026 tarihli telekonferans notunda Garanti BBVA (GARAN) için 211,30 TL hedef fiyat ve AL tavsiyesini korudu. Mevcut fiyat olan 129,30 TL üzerinden hesaplanan getiri potansiyeli %63,4 olarak belirlendi.
3Ç26 finansal sonuçları ve telekonferanstan öne çıkan başlıklar
Garanti BBVA, 3Ç26 konsolide olmayan finansallarında piyasa beklentisinin üzerinde 33,5 milyar TL net kar açıkladı. Bankanın net kar rakamı çeyreklik bazda %10,2, yıllık bazda ise %10 artış kaydetti. Söz konusu dönemde özsermaye karlılığı %26,6 olarak gerçekleşti. Yılın ilk dokuz ayında ise yıllık %16 artışla 97,2 milyar TL net kâr elde edilirken ortalama özkaynak kârlılığı %27,3 seviyesinde gerçekleşti. Net faiz gelirindeki güçlü toparlanma, süregelen ücret ve komisyon ivmesiyle birlikte artan karşılık maliyetlerini telafi etti.
Makroekonomik beklentiler: Banka, enerji fiyatları ve jeopolitik risklerin yukarı yönlü risk olmayı sürdürmesiyle 2026 yıl sonu enflasyon tahminini %30 seviyesinde korudu. Enflasyonun 2027’nin ilk çeyreğinin sonlarına kadar %30 civarında kalma ihtimali ve yukarı yönlü risklerin sürmesi nedeniyle yakın vadede parasal gevşeme için sınırlı bir alan bekleniyor. Ekim ayındaki 100 baz puanlık faiz indiriminin ardından TCMB fonlama faizinin yıl sonunda %36 seviyesinde kalması öngörülüyor. Yüksek enerji fiyatları ve beklentilerin altında seyreden ekonomik aktivite nedeniyle aşağı yönlü riskler bulunmakla birlikte 2026 yılı GSYH büyüme tahmini %3 seviyesinde sürdürülüyor. Cari açık açısından ise beklenenden daha dirençli ve olumlu bir seyir izlendiği vurgulandı.
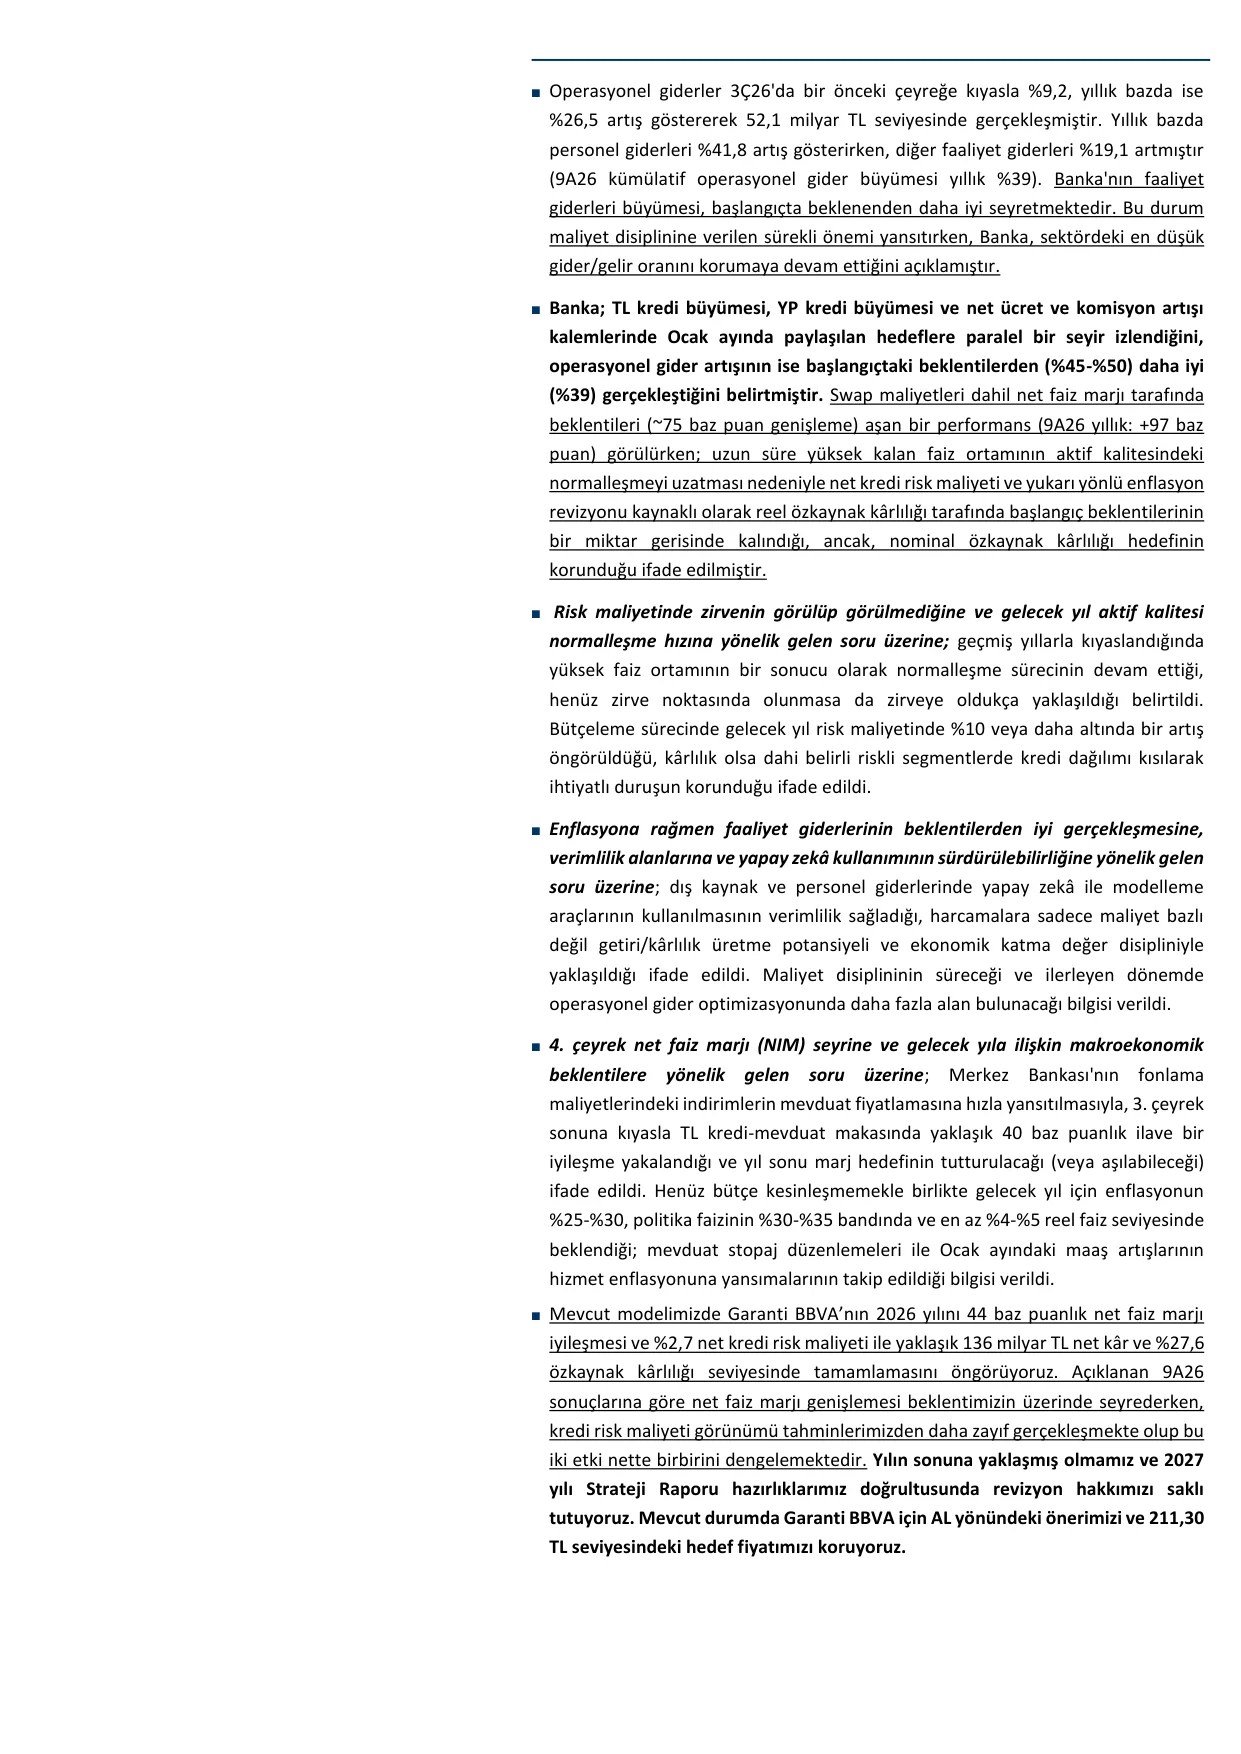
Net faiz marjı: Bir önceki çeyrekte %5,9 olarak hesaplanan swap ile düzeltilmiş net faiz marjı 3Ç26’da %7 seviyesine yükseldi. Bankanın solo sunum hesaplamasına göre swap dahil çeyreksel NIM 86 baz puan artışla %5,4’ten %6,2’ye ulaştı. Net faiz geliri, swap maliyetleri dahil edildiğinde çeyreklik bazda %25,7 artışla 58,9 milyar TL’ye yükselirken swap maliyetleri hariç tutulduğunda çeyreklik bazda %30,0 artışla 74,6 milyar TL’ye ulaştı. Üçüncü çeyrekte net faiz marjı, genişleyen çekirdek makasların desteğiyle güçlü biçimde toparlandı. Banka, proaktif fonlama karması optimizasyonunun yanı sıra TCMB’nin Ağustos sonundaki gevşemesini hızla mevduat fiyatlamasına yansıtarak daha düşük mevduat maliyetlerinden yararlandı. TÜFE’ye endeksli menkul kıymetlerin geliri 3Ç26’da bir önceki çeyreğe göre %15,4 artışla 9,3 milyar TL olarak gerçekleşti. İkinci çeyrekte %27 olarak kullanılan TÜFE endeksli menkul kıymetler değerleme enflasyon varsayımı söz konusu çeyrekte %29’a revize edildi; bu revizyon net faiz marjına 10 baz puanlık olumlu katkı sağladı.
Ücret ve komisyon gelirleri: 3Ç26 döneminde net ücret ve komisyon gelirleri bir önceki çeyreğe göre %7,4, yıllık bazda ise %32,0 artışla 50,2 milyar TL olarak gerçekleşti (9A26 kümülatif artış yıllık %36 ile 138,5 milyar TL). Ödeme sistemleri komisyonları ana itici güç olmayı sürdürürken para transferi, sigorta ve varlık yönetimi komisyonlarının katkısı ilk dokuz ayda ivme kazandı.
Operasyonel giderler: 3Ç26’da operasyonel giderler bir önceki çeyreğe kıyasla %9,2, yıllık bazda ise %26,5 artış göstererek 52,1 milyar TL seviyesinde gerçekleşti. Yıllık bazda personel giderleri %41,8 artış gösterirken diğer faaliyet giderleri %19,1 artış kaydetti (9A26 kümülatif operasyonel gider büyümesi yıllık %39). Banka, faaliyet giderleri büyümesinin başlangıçta beklenenden daha iyi seyrettiğini belirterek sektördeki en düşük gider/gelir oranını korumaya devam ettiğini açıkladı.
Yıl sonu hedefleri ve aktif kalite görünümü: Banka, TL kredi büyümesi, YP kredi büyümesi ve net ücret ve komisyon artışı kalemlerinde Ocak ayında paylaşılan hedeflere paralel bir seyir izlendiğini, operasyonel gider artışının ise başlangıçtaki beklentilerden (%45-%50) daha iyi (%39) gerçekleştiğini belirtti. Swap maliyetleri dahil net faiz marjı tarafında beklentileri (~75 baz puan genişleme) aşan bir performans (9A26 yıllık: +97 baz puan) görülürken; uzun süre yüksek kalan faiz ortamının aktif kalitesindeki normalleşmeyi uzatması nedeniyle net kredi risk maliyeti ve yukarı yönlü enflasyon revizyonu kaynaklı olarak reel özkaynak kârlılığı tarafında başlangıç beklentilerinin bir miktar gerisinde kalındığı, ancak nominal özkaynak kârlılığı hedefinin korunduğu ifade edildi.
Risk maliyetinde zirve değerlendirmesi: Risk maliyetinde zirvenin görülüp görülmediğine yönelik soruya karşılık; geçmiş yıllarla kıyaslandığında yüksek faiz ortamının bir sonucu olarak normalleşme sürecinin devam ettiği, henüz zirve noktasında olunmasa da zirveye oldukça yaklaşıldığı belirtildi. Bütçeleme sürecinde gelecek yıl risk maliyetinde %10 veya daha altında bir artış öngörüldüğü, kârlılık olsa dahi belirli riskli segmentlerde kredi dağılımı kısılarak ihtiyatlı duruşun korunduğu ifade edildi.
Yapay zekâ ve verimlilik: Dış kaynak ve personel giderlerinde yapay zekâ ile modelleme araçlarının kullanılmasının verimlilik sağladığı, harcamalara sadece maliyet bazlı değil getiri/kârlılık üretme potansiyeli ve ekonomik katma değer disipliniyle yaklaşıldığı ifade edildi. Maliyet disiplininin süreceği ve ilerleyen dönemde operasyonel gider optimizasyonunda daha fazla alan bulunacağı bilgisi verildi.
4. çeyrek NIM ve 2027 beklentileri: Merkez Bankası’nın fonlama maliyetlerindeki indirimlerin mevduat fiyatlamasına hızla yansıtılmasıyla 3. çeyrek sonuna kıyasla TL kredi-mevduat makasında yaklaşık 40 baz puanlık ilave bir iyileşme yakalandığı ve yıl sonu marj hedefinin tutturulacağı (veya aşılabileceği) ifade edildi. Henüz bütçe kesinleşmemekle birlikte gelecek yıl için enflasyonun %25-%30, politika faizinin %30-%35 bandında ve en az %4-%5 reel faiz seviyesinde beklendiği; mevduat stopaj düzenlemeleri ile Ocak ayındaki maaş artışlarının hizmet enflasyonuna yansımalarının takip edildiği bilgisi verildi.
Deniz Yatırım tahminleri ve tavsiye
Deniz Yatırım’ın mevcut modelinde Garanti BBVA’nın 2026 yılını 44 baz puanlık net faiz marjı iyileşmesi ve %2,7 net kredi risk maliyeti ile yaklaşık 136 milyar TL net kâr ve %27,6 özkaynak kârlılığı seviyesinde tamamlaması öngörülüyor. Açıklanan 9A26 sonuçlarına göre net faiz marjı genişlemesi beklentinin üzerinde seyrederken kredi risk maliyeti görünümü tahminlerden daha zayıf gerçekleşmekte olup söz konusu iki etkinin nette birbirini dengelediği belirtildi. Yılın sonuna yaklaşılmış olması ve 2027 yılı Strateji Raporu hazırlıkları doğrultusunda revizyon hakkı saklı tutuldu. Garanti BBVA için AL yönündeki öneri ve 211,30 TL seviyesindeki hedef fiyat korundu.
Hisse verileri
| Gösterge | Değer |
|---|---|
| Bloomberg Hisse Kodu | GARAN |
| Mevcut Fiyat (TL) | 129,30 |
| Hedef Fiyat (TL) | 211,30 |
| Getiri Potansiyeli | %63,4 |
| Son 12 Ay Fiyat Aralığı (TL) | 116,90 – 163,11 |
| 3 Aylık Ortalama Hacim (mn TL) | 3.958 |
| Sermaye (mn TL) | 4.200 |
| Pazar | Yıldız Pazar |
| Piyasa Değeri (mn TL) | 543.060 |
| Hedeflenen Piyasa Değeri (mn TL) | 887.460 |
Hisse performansı
| Dönem | Nominal Getiri | BIST-100 Rölatif Getiri |
|---|---|---|
| 1 Ay | %3 | %15 |
| 3 Ay | %5 | %29 |
| 12 Ay | %0 | %0 |
| Yıl Başından Bugüne | -%6 | -%4 |
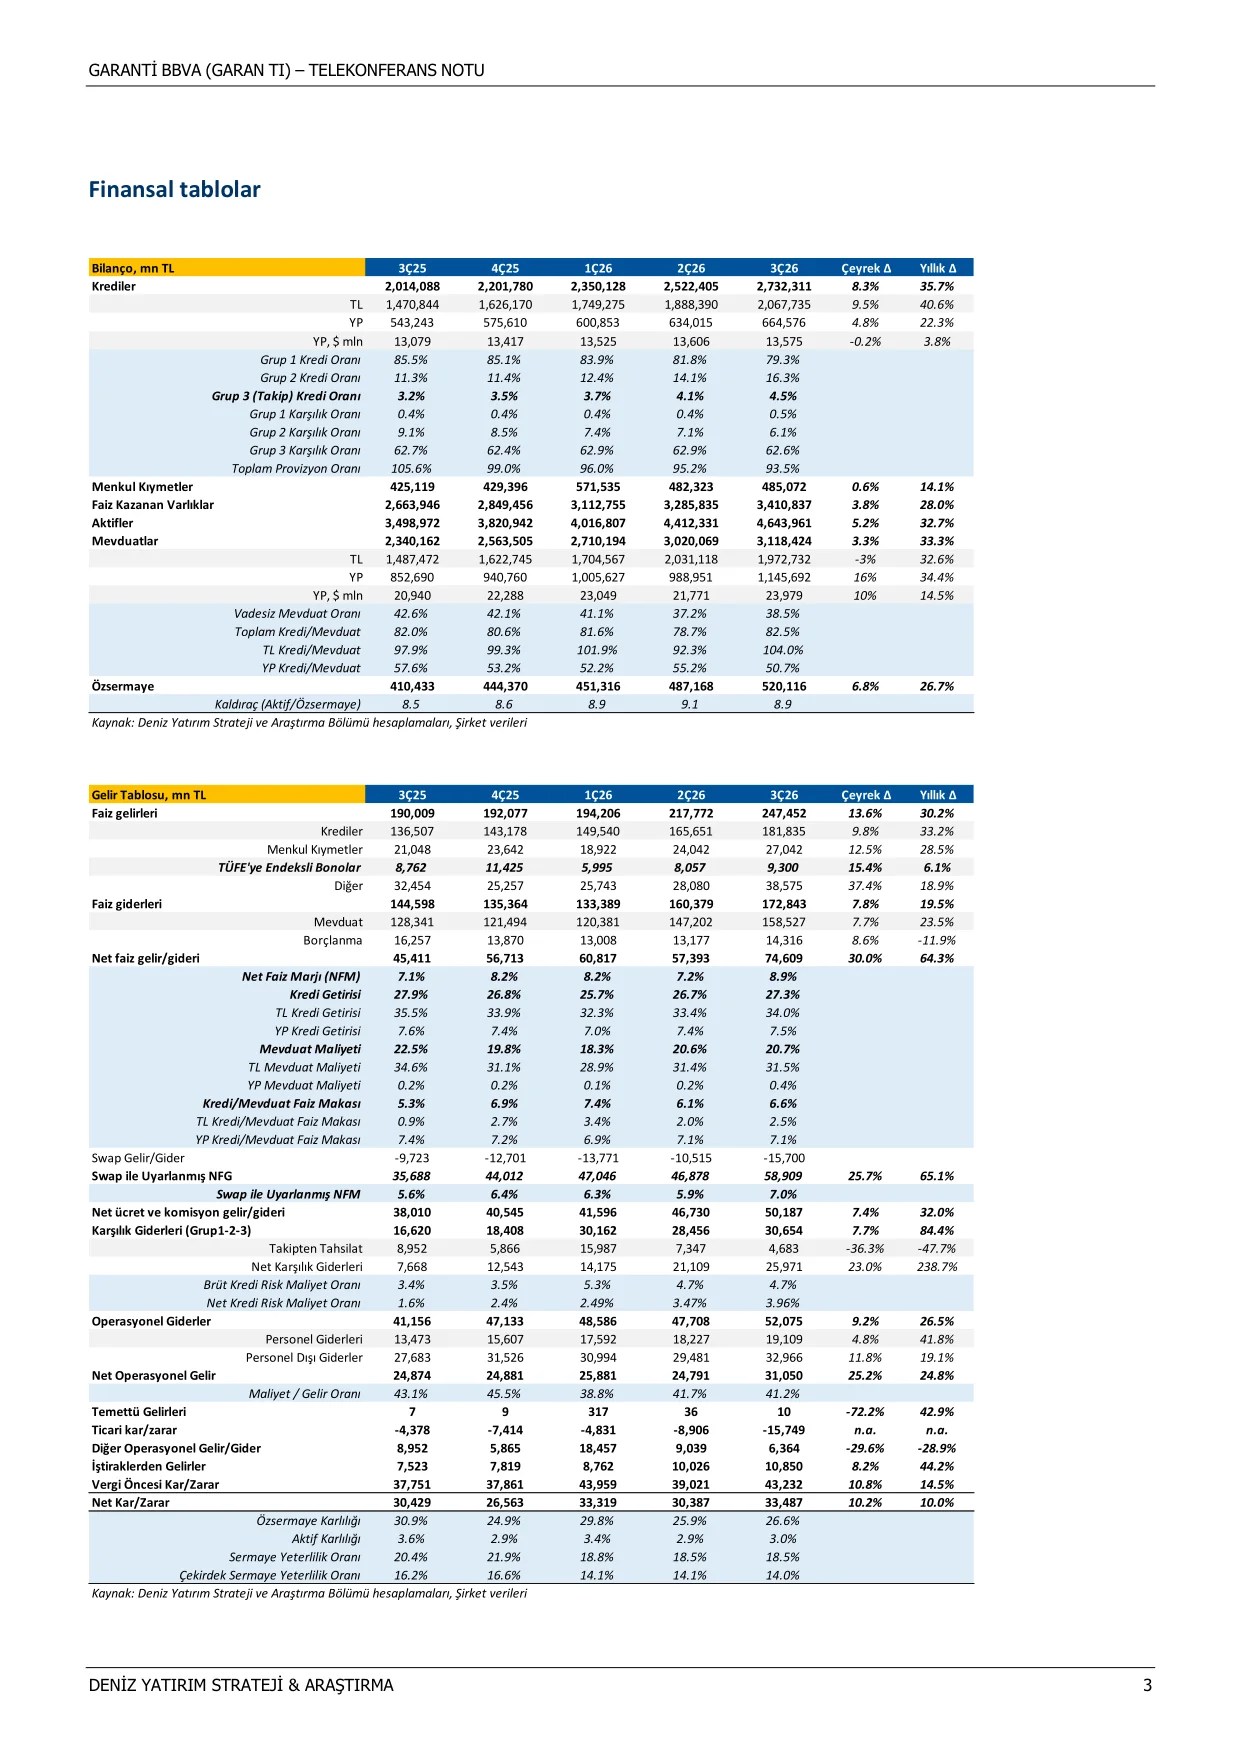
Çeyreklik bilanço özeti (mn TL)
| Kalem | 3Ç25 | 4Ç25 | 1Ç26 | 2Ç26 | 3Ç26 | Çeyrek Δ | Yıllık Δ |
|---|---|---|---|---|---|---|---|
| Krediler | 2.014.088 | 2.201.780 | 2.350.128 | 2.522.405 | 2.732.311 | %8,3 | %35,7 |
| TL Krediler | 1.470.844 | 1.626.170 | 1.749.275 | 1.888.390 | 2.067.735 | %9,5 | %40,6 |
| YP Krediler | 543.243 | 575.610 | 600.853 | 634.015 | 664.576 | %4,8 | %22,3 |
| Grup 3 (Takip) Kredi Oranı | %3,2 | %3,5 | %3,7 | %4,1 | %4,5 | — | — |
| Toplam Provizyon Oranı | %105,6 | %99,0 | %96,0 | %95,2 | %93,5 | — | — |
| Menkul Kıymetler | 425.119 | 429.396 | 571.535 | 482.323 | 485.072 | %0,6 | %14,1 |
| Aktifler | 3.498.972 | 3.820.942 | 4.016.807 | 4.412.331 | 4.643.961 | %5,2 | %32,7 |
| Mevduatlar | 2.340.162 | 2.563.505 | 2.710.194 | 3.020.069 | 3.118.424 | %3,3 | %33,3 |
| Özsermaye | 410.433 | 444.370 | 451.316 | 487.168 | 520.116 | %6,8 | %26,7 |
| Sermaye Yeterlilik Oranı | %20,4 | %21,9 | %18,8 | %18,5 | %18,5 | — | — |
| Çekirdek Sermaye Yeterlilik Oranı | %16,2 | %16,6 | %14,1 | %14,1 | %14,0 | — | — |
Çeyreklik gelir tablosu özeti (mn TL)
| Kalem | 3Ç25 | 4Ç25 | 1Ç26 | 2Ç26 | 3Ç26 | Çeyrek Δ | Yıllık Δ |
|---|---|---|---|---|---|---|---|
| Faiz gelirleri | 190.009 | 192.077 | 194.206 | 217.772 | 247.452 | %13,6 | %30,2 |
| Faiz giderleri | 144.598 | 135.364 | 133.389 | 160.379 | 172.843 | %7,8 | %19,5 |
| Net faiz geliri | 45.411 | 56.713 | 60.817 | 57.393 | 74.609 | %30,0 | %64,3 |
| Net Faiz Marjı (NFM) | %7,1 | %8,2 | %8,2 | %7,2 | %8,9 | — | — |
| Swap ile Uyarlanmış NFG | 35.688 | 44.012 | 47.046 | 46.878 | 58.909 | %25,7 | %65,1 |
| Swap ile Uyarlanmış NFM | %5,6 | %6,4 | %6,3 | %5,9 | %7,0 | — | — |
| Net ücret ve komisyon gelirleri | 38.010 | 40.545 | 41.596 | 46.730 | 50.187 | %7,4 | %32,0 |
| Net Karşılık Giderleri | 7.668 | 12.543 | 14.175 | 21.109 | 25.971 | %23,0 | %238,7 |
| Net Kredi Risk Maliyet Oranı | %1,6 | %2,4 | %2,49 | %3,47 | %3,96 | — | — |
| Operasyonel Giderler | 41.156 | 47.133 | 48.586 | 47.708 | 52.075 | %9,2 | %26,5 |
| Maliyet / Gelir Oranı | %43,1 | %45,5 | %38,8 | %41,7 | %41,2 | — | — |
| Net Kar | 30.429 | 26.563 | 33.319 | 30.387 | 33.487 | %10,2 | %10,0 |
| Özsermaye Karlılığı | %30,9 | %24,9 | %29,8 | %25,9 | %26,6 | — | — |
| Aktif Karlılığı | %3,6 | %2,9 | %3,4 | %2,9 | %3,0 | — | — |
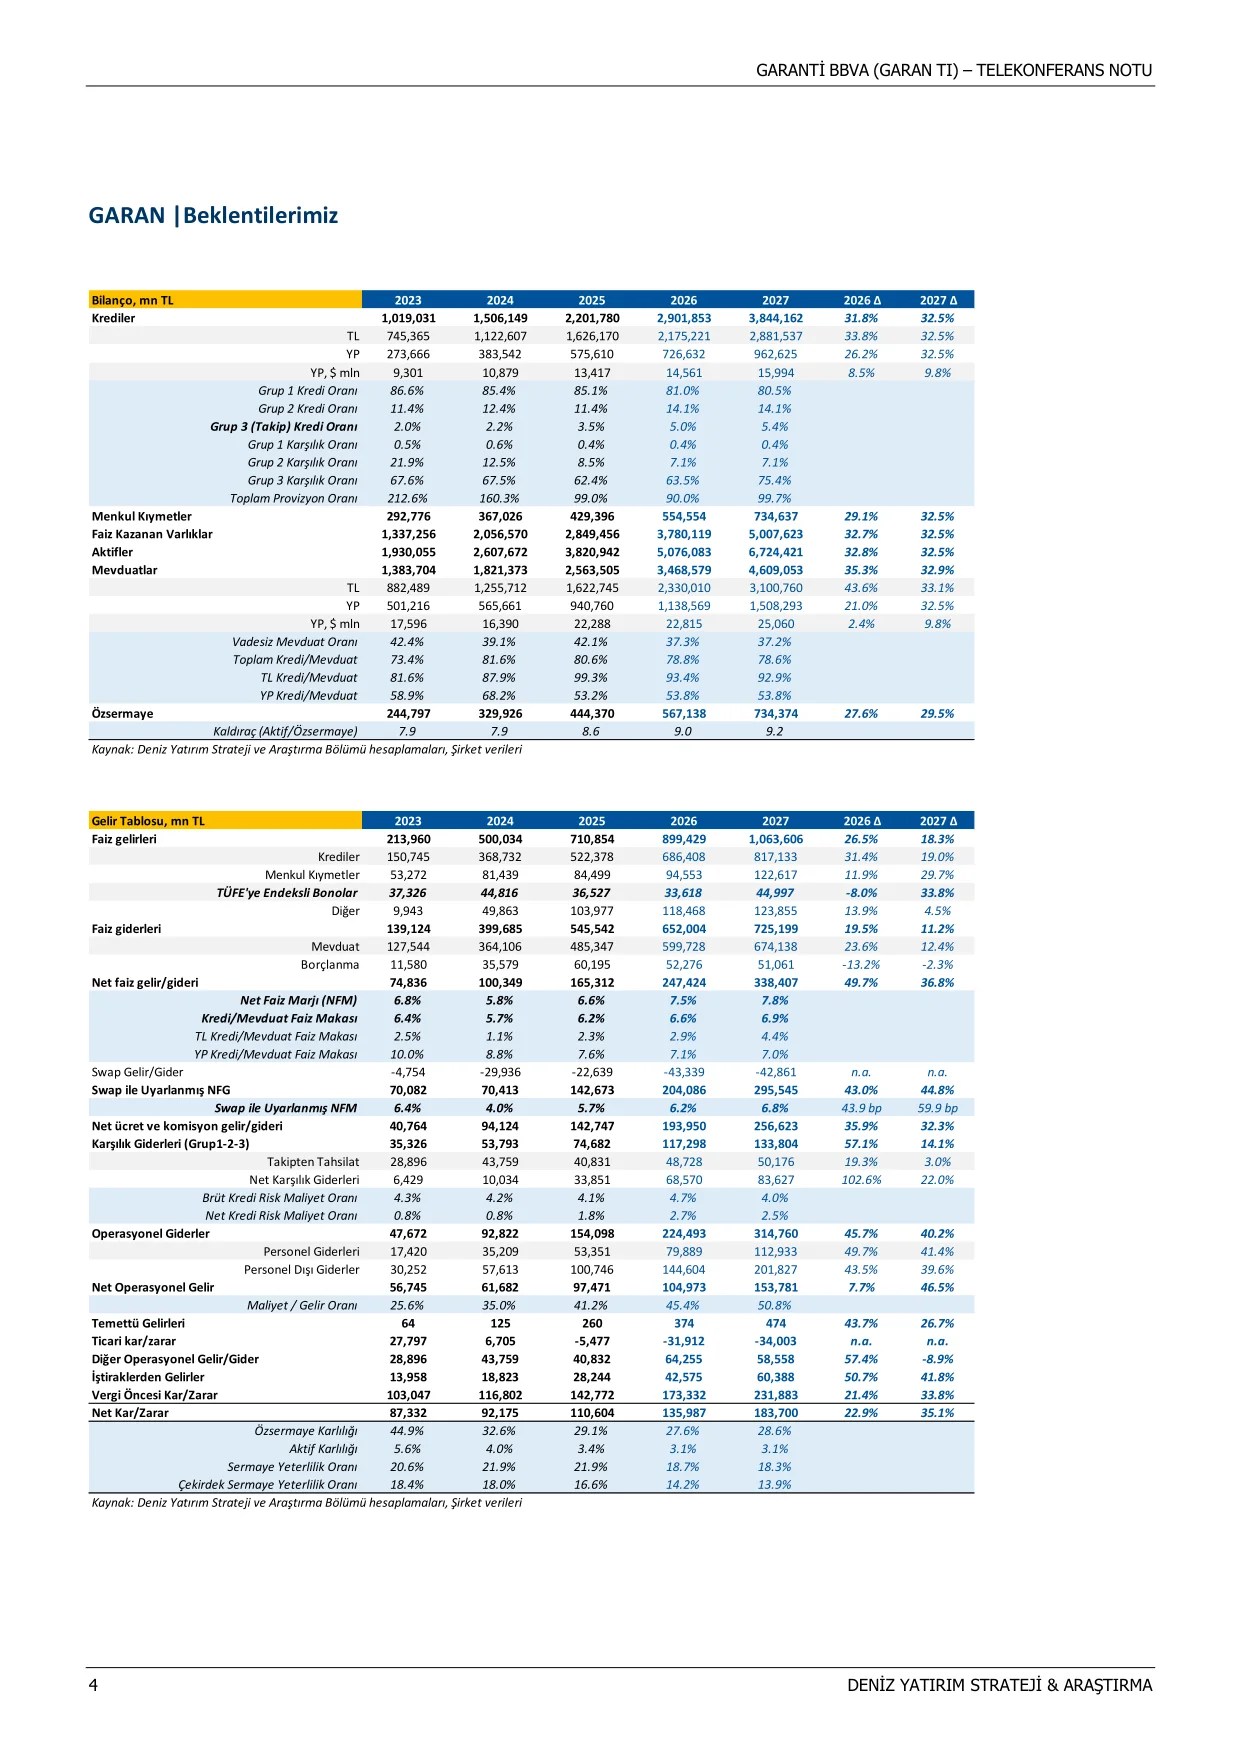
Yıllık beklentiler (mn TL)
| Kalem | 2023 | 2024 | 2025 | 2026T | 2027T | 2026 Δ | 2027 Δ |
|---|---|---|---|---|---|---|---|
| Krediler | 1.019.031 | 1.506.149 | 2.201.780 | 2.901.853 | 3.844.162 | %31,8 | %32,5 |
| Aktifler | 1.930.055 | 2.607.672 | 3.820.942 | 5.076.083 | 6.724.421 | %32,8 | %32,5 |
| Mevduatlar | 1.383.704 | 1.821.373 | 2.563.505 | 3.468.579 | 4.609.053 | %35,3 | %32,9 |
| Özsermaye | 244.797 | 329.926 | 444.370 | 567.138 | 734.374 | %27,6 | %29,5 |
| Net faiz geliri | 74.836 | 100.349 | 165.312 | 247.424 | 338.407 | %49,7 | %36,8 |
| Net Faiz Marjı (NFM) | %6,8 | %5,8 | %6,6 | %7,5 | %7,8 | — | — |
| Swap ile Uyarlanmış NFM | %6,4 | %4,0 | %5,7 | %6,2 | %6,8 | — | — |
| Net ücret ve komisyon gelirleri | 40.764 | 94.124 | 142.747 | 193.950 | 256.623 | %35,9 | %32,3 |
| Net Karşılık Giderleri | 6.429 | 10.034 | 33.851 | 68.570 | 83.627 | %102,6 | %22,0 |
| Net Kredi Risk Maliyet Oranı | %0,8 | %0,8 | %1,8 | %2,7 | %2,5 | — | — |
| Operasyonel Giderler | 47.672 | 92.822 | 154.098 | 224.493 | 314.760 | %45,7 | %40,2 |
| Maliyet / Gelir Oranı | %25,6 | %35,0 | %41,2 | %45,4 | %50,8 | — | — |
| Net Kar | 87.332 | 92.175 | 110.604 | 135.987 | 183.700 | %22,9 | %35,1 |
| Özsermaye Karlılığı | %44,9 | %32,6 | %29,1 | %27,6 | %28,6 | — | — |
| Aktif Karlılığı | %5,6 | %4,0 | %3,4 | %3,1 | %3,1 | — | — |
| Sermaye Yeterlilik Oranı | %20,6 | %21,9 | %21,9 | %18,7 | %18,3 | — | — |
| Çekirdek Sermaye Yeterlilik Oranı | %18,4 | %18,0 | %16,6 | %14,2 | %13,9 | — | — |
Deniz Yatırım derecelendirme sistemine göre AL tavsiyesi 12 aylık toplam potansiyel getirinin en az %20 ve üzerinde olmasını, TUT tavsiyesi %0-20 aralığında olmasını, SAT tavsiyesi ise %0’ın altında olmasını ifade etmektedir. Fiyatlar 2 Kasım 2026 tarihi itibarıyladır.
***Bu içerik yatırım tavsiyesi niteliği taşımaz. Yatırım kararlarınızı almadan önce yetkili finansal danışmanlarınıza başvurunuz.