| 🏦 | Kurum | Ak Yatırım |
| 📈 | Hisse | Türk Telekom (TTKOM) |
| 🎯 | Hedef Fiyat | 80.00 TL ▼ 81.00 TL’den |
| 💹 | Getiri Potansiyeli | %64.0 |
| 📋 | Tavsiye | Endeks Üstü Getiri |
| 📅 | Rapor Tarihi | 2026-11-05 |
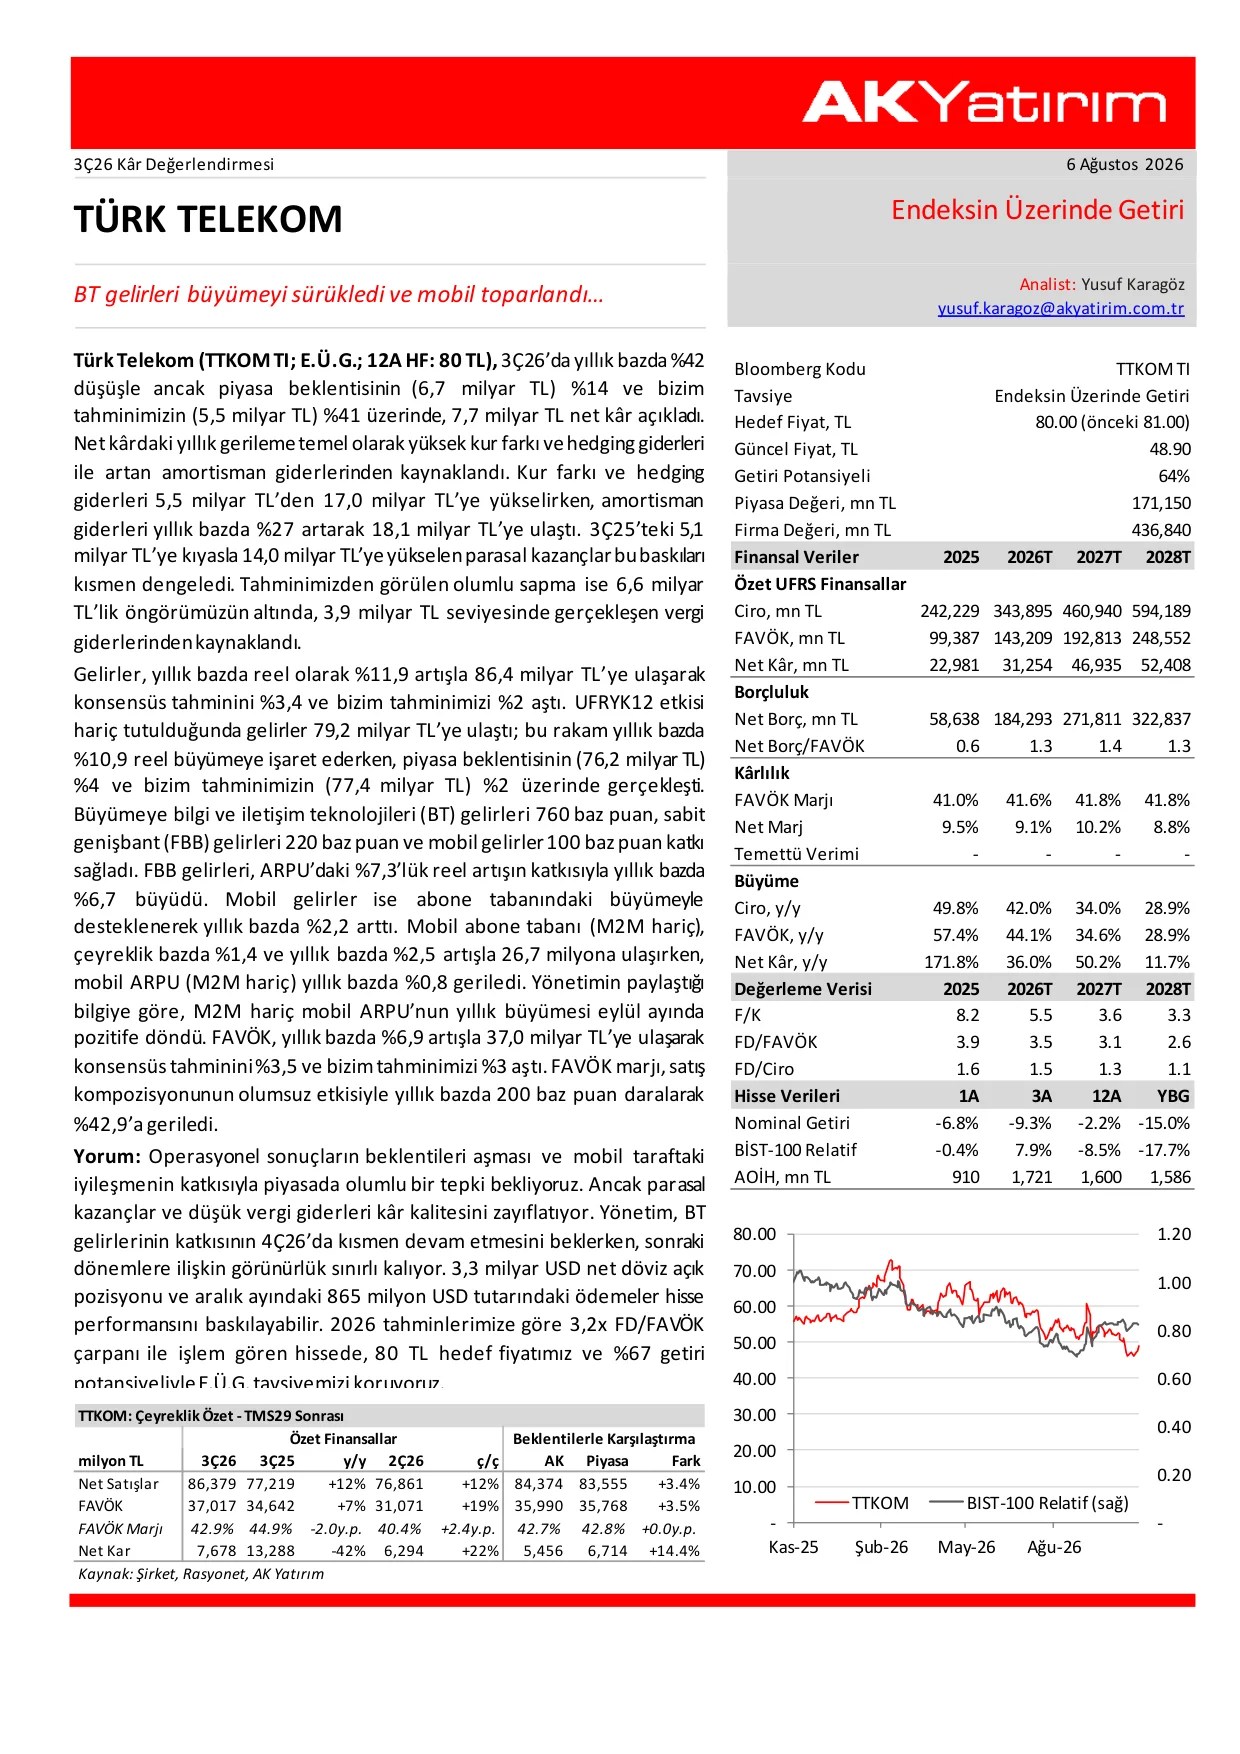
Ak Yatırım, Türk Telekom (TTKOM) için 6 Ağustos 2026 tarihli 3Ç26 kâr değerlendirmesi raporunu yayımladı. Analist Yusuf Karagöz imzasıyla hazırlanan raporda şirketin 12 aylık hedef fiyatı 81 TL’den 80 TL’ye indirilerek Endeksin Üzerinde Getiri tavsiyesi korundu. Güncel 48,90 TL fiyat seviyesiyle hisse, yaklaşık %64 getiri potansiyeli sunuyor.
3Ç26 sonuçları beklentileri aştı
Türk Telekom, 3Ç26’da yıllık bazda %42 düşüşle 7,7 milyar TL net kâr açıkladı. Söz konusu rakam piyasa beklentisinin (6,7 milyar TL) %14 ve Ak Yatırım tahmininin (5,5 milyar TL) %41 üzerinde gerçekleşti. Net kârdaki yıllık gerileme temel olarak yüksek kur farkı ve hedging giderleri ile artan amortisman giderlerinden kaynaklandı. Kur farkı ve hedging giderleri 5,5 milyar TL’den 17,0 milyar TL’ye yükselirken, amortisman giderleri yıllık bazda %27 artarak 18,1 milyar TL’ye ulaştı. 3Ç25’teki 5,1 milyar TL’ye kıyasla 14,0 milyar TL’ye yükselen parasal kazançlar bu baskıları kısmen dengeledi. Tahminle gerçekleşme arasındaki olumlu sapma ise 6,6 milyar TL öngörüsünün altında, 3,9 milyar TL seviyesinde gerçekleşen vergi giderlerinden kaynaklandı.
Gelirler, yıllık bazda reel olarak %11,9 artışla 86,4 milyar TL’ye ulaşarak konsensüs tahminini %3,4 ve Ak Yatırım tahminini %2 aştı. UFRYK12 etkisi hariç tutulduğunda gelirler 79,2 milyar TL oldu; piyasa beklentisinin (76,2 milyar TL) %4 ve Ak Yatırım tahmininin (77,4 milyar TL) %2 üzerinde gerçekleşti. Büyümeye bilgi ve iletişim teknolojileri (BT) gelirleri 760 baz puan, sabit genişbant (FBB) gelirleri 220 baz puan ve mobil gelirler 100 baz puan katkı sağladı.
FBB gelirleri, ARPU’daki %7,3’lük reel artışın katkısıyla yıllık bazda %6,7 büyüdü. Mobil gelirler ise abone tabanındaki büyümeyle desteklenerek yıllık bazda %2,2 arttı. Mobil abone tabanı (M2M hariç), çeyreklik bazda %1,4 ve yıllık bazda %2,5 artışla 26,7 milyona ulaştı. Mobil ARPU (M2M hariç) yıllık bazda %0,8 geriledi; ancak yönetimin aktardığı bilgiye göre M2M hariç mobil ARPU’nun yıllık büyümesi eylül ayında pozitife döndü.
FAVÖK, yıllık bazda %6,9 artışla 37,0 milyar TL’ye ulaşarak konsensüs tahminini %3,5 ve Ak Yatırım tahminini %3 aştı. FAVÖK marjı ise satış kompozisyonunun olumsuz etkisiyle yıllık bazda 200 baz puan daralarak %42,9’a geriledi.
Çeyreklik özet finansallar
| milyon TL | 3Ç26 | 3Ç25 | y/y | 2Ç26 | ç/ç | AK tahmini | Piyasa tahmini | Fark |
|---|---|---|---|---|---|---|---|---|
| Net Satışlar | 86.379 | 77.219 | +%12 | 76.861 | +%12 | 84.374 | 83.555 | +%3,4 |
| FAVÖK | 37.017 | 34.642 | +%7 | 31.071 | +%19 | 35.990 | 35.768 | +%3,5 |
| FAVÖK Marjı | %42,9 | %44,9 | -2,0 y.p. | %40,4 | +2,4 y.p. | %42,7 | %42,8 | +0,0 y.p. |
| Net Kâr | 7.678 | 13.288 | -%42 | 6.294 | +%22 | 5.456 | 6.714 | +%14,4 |
Finansal kaldıraç ve nakit akışı
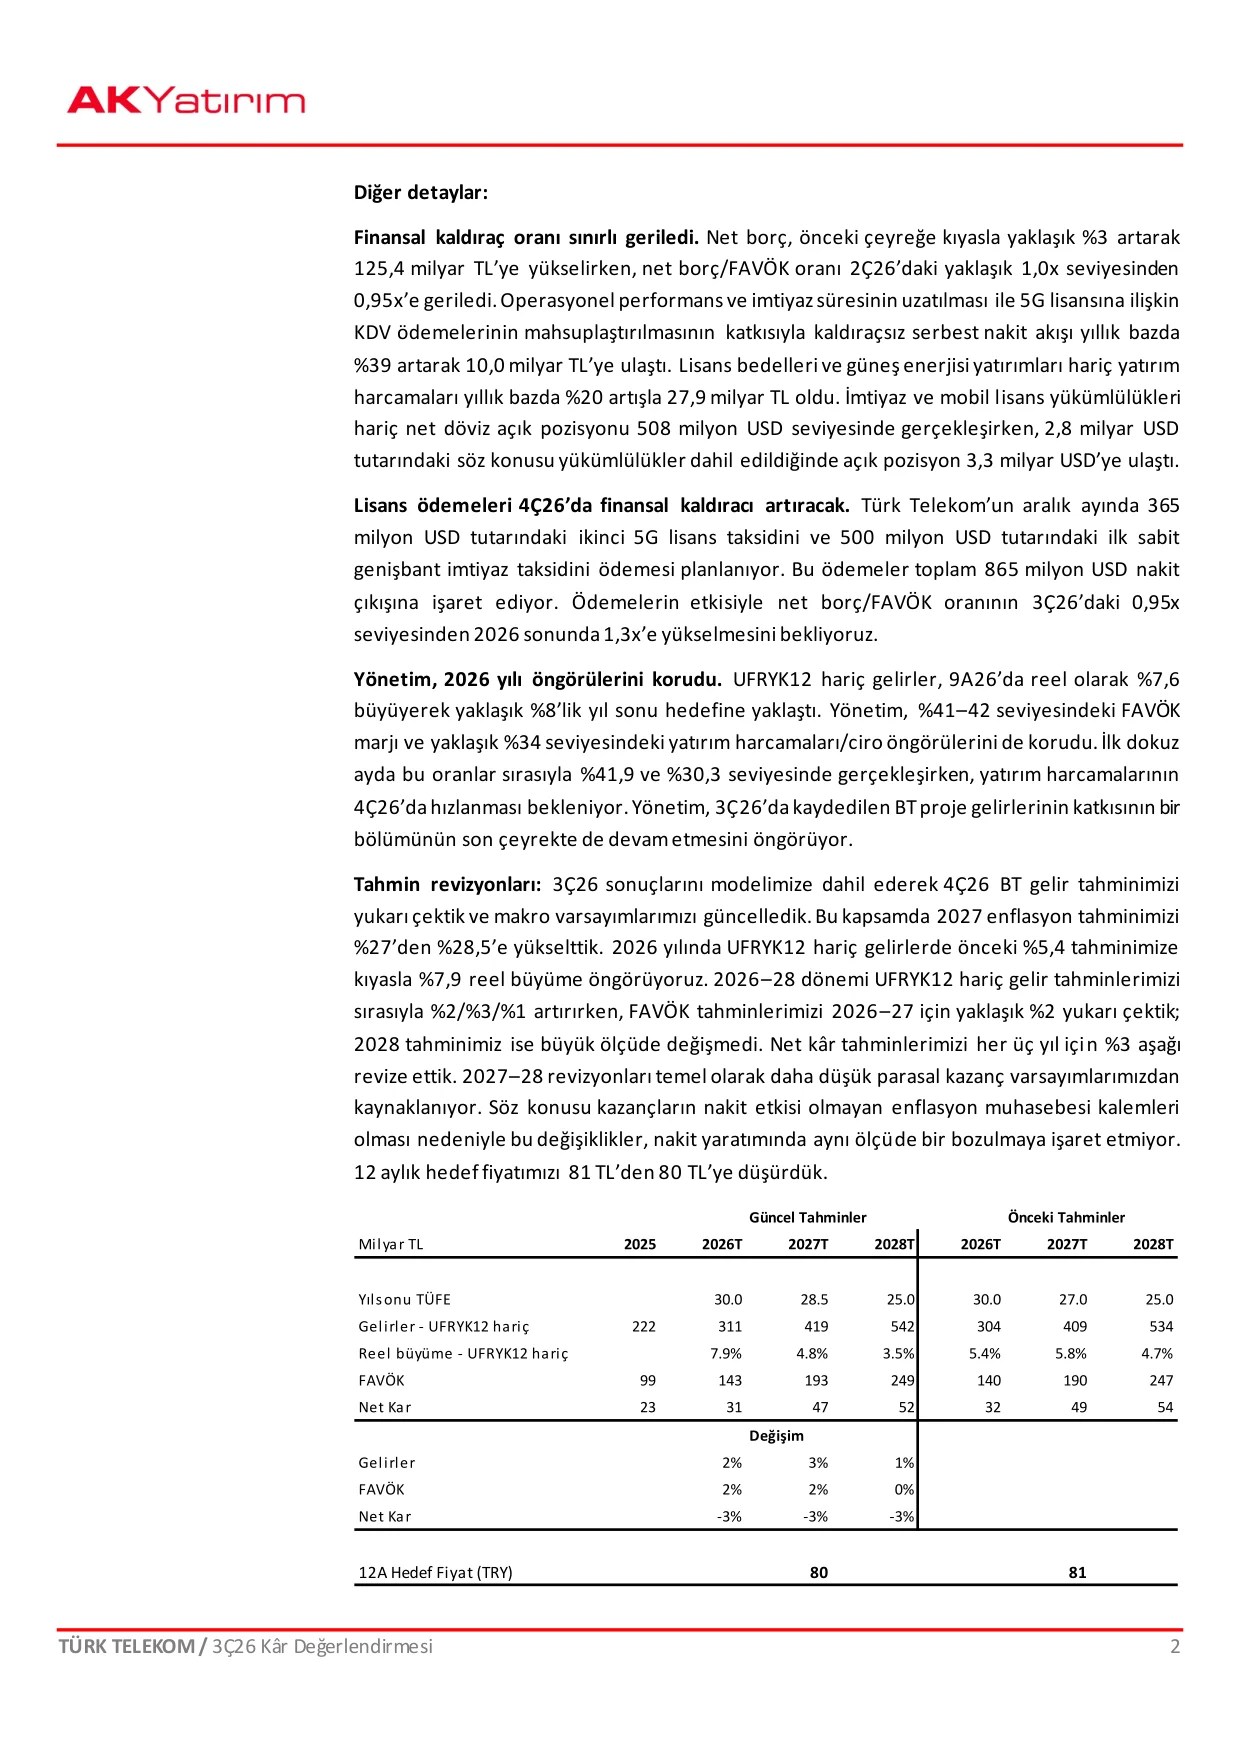
Net borç, önceki çeyreğe kıyasla yaklaşık %3 artarak 125,4 milyar TL’ye yükseldi; net borç/FAVÖK oranı ise 2Ç26’daki yaklaşık 1,0x seviyesinden 0,95x’e geriledi. Kaldıraçsız serbest nakit akışı, operasyonel performans ile imtiyaz süresinin uzatılması ve 5G lisansına ilişkin KDV ödemelerinin mahsuplaştırılmasının katkısıyla yıllık bazda %39 artarak 10,0 milyar TL’ye ulaştı. Lisans bedelleri ve güneş enerjisi yatırımları hariç yatırım harcamaları yıllık bazda %20 artışla 27,9 milyar TL oldu.
İmtiyaz ve mobil lisans yükümlülükleri hariç net döviz açık pozisyonu 508 milyon USD seviyesinde gerçekleşirken, 2,8 milyar USD tutarındaki söz konusu yükümlülükler dahil edildiğinde açık pozisyon 3,3 milyar USD’ye ulaştı. Türk Telekom’un aralık ayında 365 milyon USD tutarındaki ikinci 5G lisans taksidini ve 500 milyon USD tutarındaki ilk sabit genişbant imtiyaz taksidini ödemesi planlanıyor. Toplam 865 milyon USD’lik nakit çıkışına işaret eden bu ödemelerin etkisiyle net borç/FAVÖK oranının 3Ç26’daki 0,95x seviyesinden 2026 sonunda 1,3x’e yükselmesi bekleniyor.
Yönetim 2026 yılı öngörülerini korudu
UFRYK12 hariç gelirler, 9A26’da reel olarak %7,6 büyüyerek yaklaşık %8’lik yıl sonu hedefine yaklaştı. Yönetim, %41–42 seviyesindeki FAVÖK marjı ve yaklaşık %34 seviyesindeki yatırım harcamaları/ciro öngörülerini korudu. İlk dokuz ayda söz konusu oranlar sırasıyla %41,9 ve %30,3 olarak gerçekleşti; yatırım harcamalarının 4Ç26’da hızlanması bekleniyor. Yönetim, 3Ç26’da kaydedilen BT proje gelirlerinin katkısının bir bölümünün son çeyrekte de devam etmesini öngörüyor; ancak sonraki dönemlere ilişkin görünürlük sınırlı kalıyor.
Tahmin revizyonları ve hedef fiyat
Ak Yatırım, 3Ç26 sonuçlarını modeline dahil ederek 4Ç26 BT gelir tahminini yukarı çekti ve makro varsayımlarını güncelledi. Bu kapsamda 2027 enflasyon tahmini %27’den %28,5’e yükseltildi. 2026 yılında UFRYK12 hariç gelirlerde önceki %5,4 tahmininin üzerinde %7,9 reel büyüme öngörülüyor. 2026–28 dönemi UFRYK12 hariç gelir tahminleri sırasıyla %2/%3/%1 artırılırken, FAVÖK tahminleri 2026–27 için yaklaşık %2 yukarı çekildi; 2028 tahmini ise büyük ölçüde değişmedi. Net kâr tahminleri her üç yıl için %3 aşağı revize edildi; 2027–28 revizyonları temel olarak daha düşük parasal kazanç varsayımlarından kaynaklanıyor. Söz konusu kazançların nakit etkisi olmayan enflasyon muhasebesi kalemleri olması nedeniyle ilgili değişiklikler, nakit yaratımında aynı ölçüde bir bozulmaya işaret etmiyor. 12 aylık hedef fiyat 81 TL’den 80 TL’ye düşürüldü.
| Milyar TL | 2025 | 2026T (Güncel) | 2027T (Güncel) | 2028T (Güncel) | 2026T (Önceki) | 2027T (Önceki) | 2028T (Önceki) |
|---|---|---|---|---|---|---|---|
| Yılsonu TÜFE | – | 30,0 | 28,5 | 25,0 | 30,0 | 27,0 | 25,0 |
| Gelirler – UFRYK12 hariç | 222 | 311 | 419 | 542 | 304 | 409 | 534 |
| Reel büyüme – UFRYK12 hariç | – | %7,9 | %4,8 | %3,5 | %5,4 | %5,8 | %4,7 |
| FAVÖK | 99 | 143 | 193 | 249 | 140 | 190 | 247 |
| Net Kâr | 23 | 31 | 47 | 52 | 32 | 49 | 54 |
| Gelirler değişim | – | %+2 | %+3 | %+1 | – | – | – |
| FAVÖK değişim | – | %+2 | %+2 | %0 | – | – | – |
| Net Kâr değişim | – | %-3 | %-3 | %-3 | – | – | – |
| 12A Hedef Fiyat (TL) | – | 80 | – | – | 81 | – | – |
Değerleme ve yorum
Operasyonel sonuçların beklentileri aşması ve mobil taraftaki iyileşmenin katkısıyla piyasada olumlu bir tepki bekleniyor. Ancak parasal kazançlar ve düşük vergi giderleri kâr kalitesini zayıflatıyor. 3,3 milyar USD net döviz açık pozisyonu ve aralık ayındaki 865 milyon USD tutarındaki ödemeler hisse performansını baskılayabilir. 2026 tahminlerine göre 3,2x FD/FAVÖK çarpanı ile işlem gören hissede Ak Yatırım, 80 TL hedef fiyat ve %64 getiri potansiyeliyle Endeksin Üzerinde Getiri tavsiyesini koruyor.
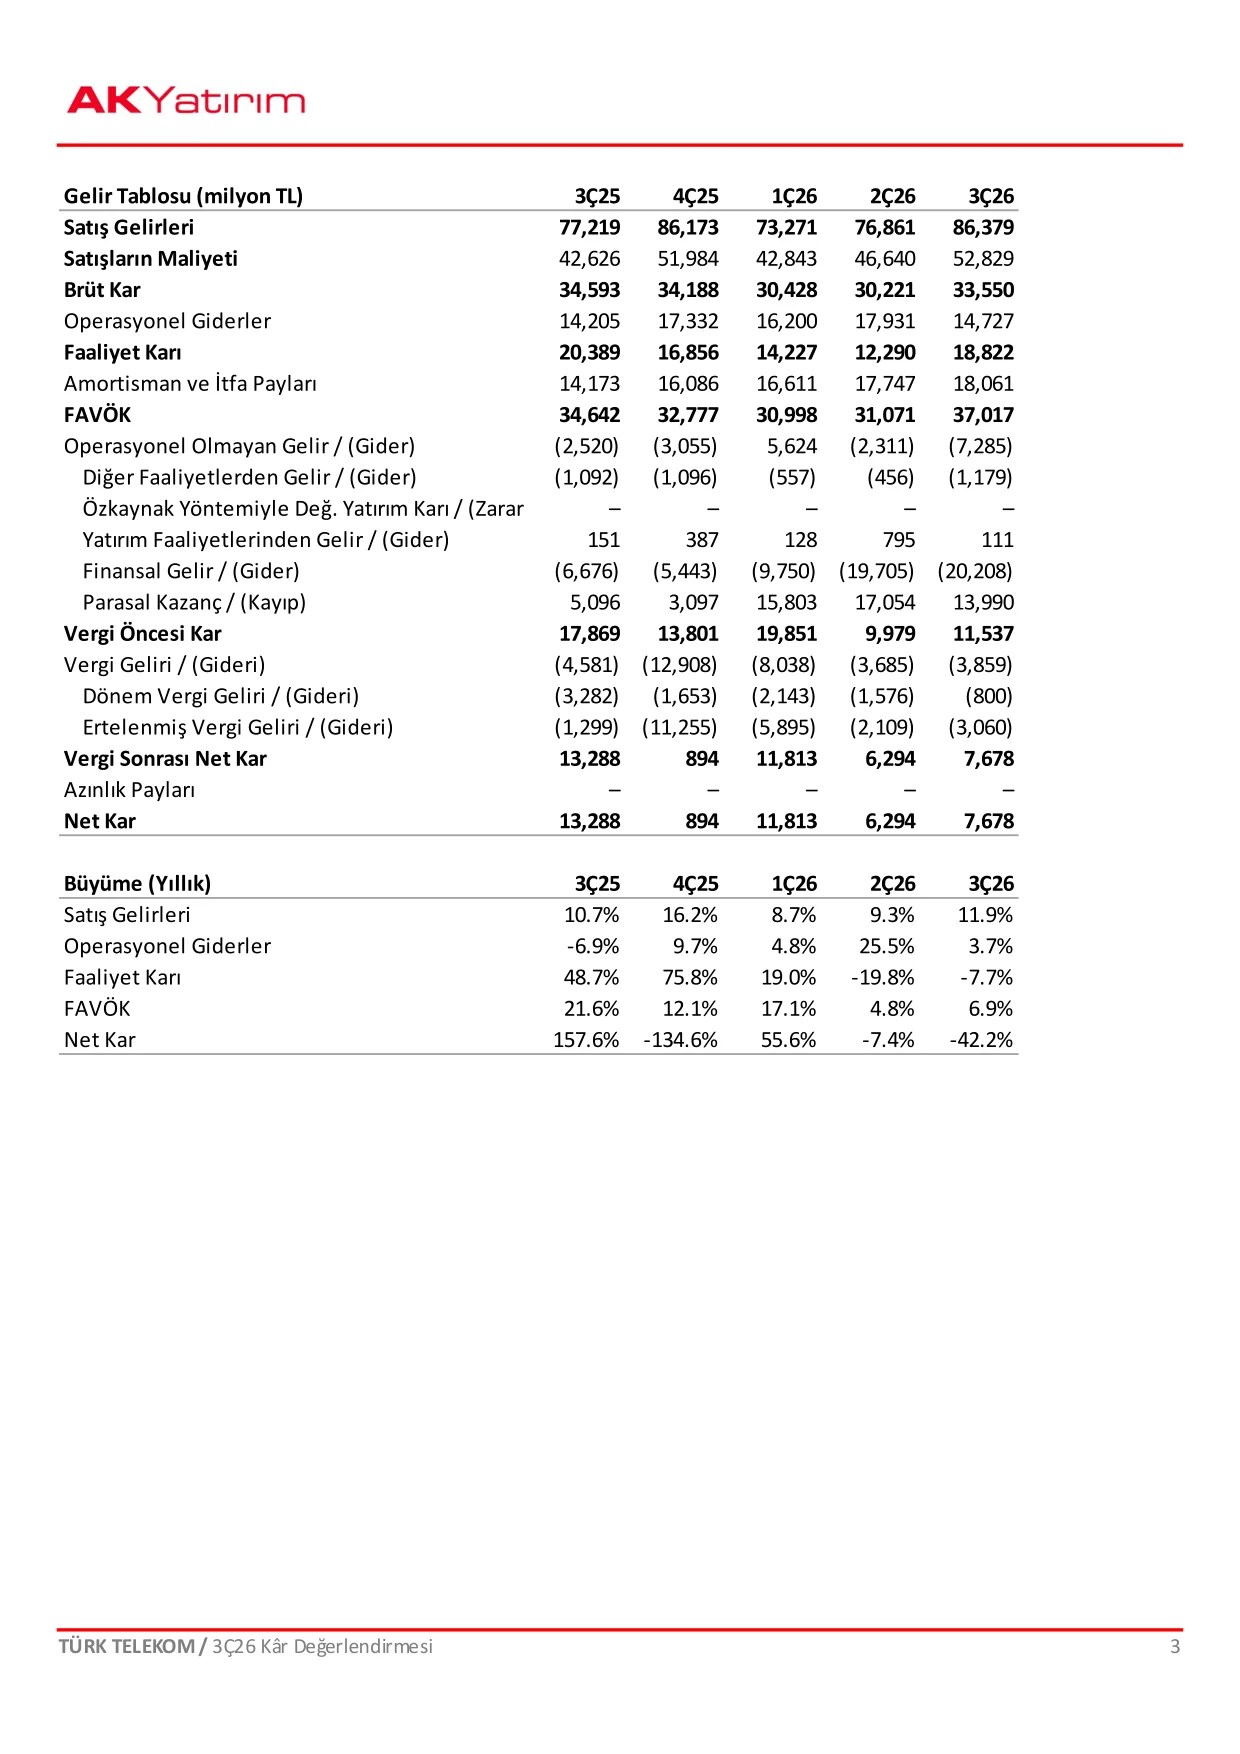
Özet finansal tablolar
| Gelir Tablosu (milyon TL) | 3Ç25 | 4Ç25 | 1Ç26 | 2Ç26 | 3Ç26 |
|---|---|---|---|---|---|
| Satış Gelirleri | 77.219 | 86.173 | 73.271 | 76.861 | 86.379 |
| Satışların Maliyeti | 42.626 | 51.984 | 42.843 | 46.640 | 52.829 |
| Brüt Kâr | 34.593 | 34.188 | 30.428 | 30.221 | 33.550 |
| Operasyonel Giderler | 14.205 | 17.332 | 16.200 | 17.931 | 14.727 |
| Faaliyet Kârı | 20.389 | 16.856 | 14.227 | 12.290 | 18.822 |
| Amortisman ve İtfa Payları | 14.173 | 16.086 | 16.611 | 17.747 | 18.061 |
| FAVÖK | 34.642 | 32.777 | 30.998 | 31.071 | 37.017 |
| Finansal Gelir / (Gider) | (6.676) | (5.443) | (9.750) | (19.705) | (20.208) |
| Parasal Kazanç / (Kayıp) | 5.096 | 3.097 | 15.803 | 17.054 | 13.990 |
| Vergi Öncesi Kâr | 17.869 | 13.801 | 19.851 | 9.979 | 11.537 |
| Vergi Geliri / (Gideri) | (4.581) | (12.908) | (8.038) | (3.685) | (3.859) |
| Net Kâr | 13.288 | 894 | 11.813 | 6.294 | 7.678 |
| Büyüme (Yıllık) | 3Ç25 | 4Ç25 | 1Ç26 | 2Ç26 | 3Ç26 |
|---|---|---|---|---|---|
| Satış Gelirleri | %10,7 | %16,2 | %8,7 | %9,3 | %11,9 |
| Faaliyet Kârı | %48,7 | %75,8 | %19,0 | %-19,8 | %-7,7 |
| FAVÖK | %21,6 | %12,1 | %17,1 | %4,8 | %6,9 |
| Net Kâr | %157,6 | %-134,6 | %55,6 | %-7,4 | %-42,2 |
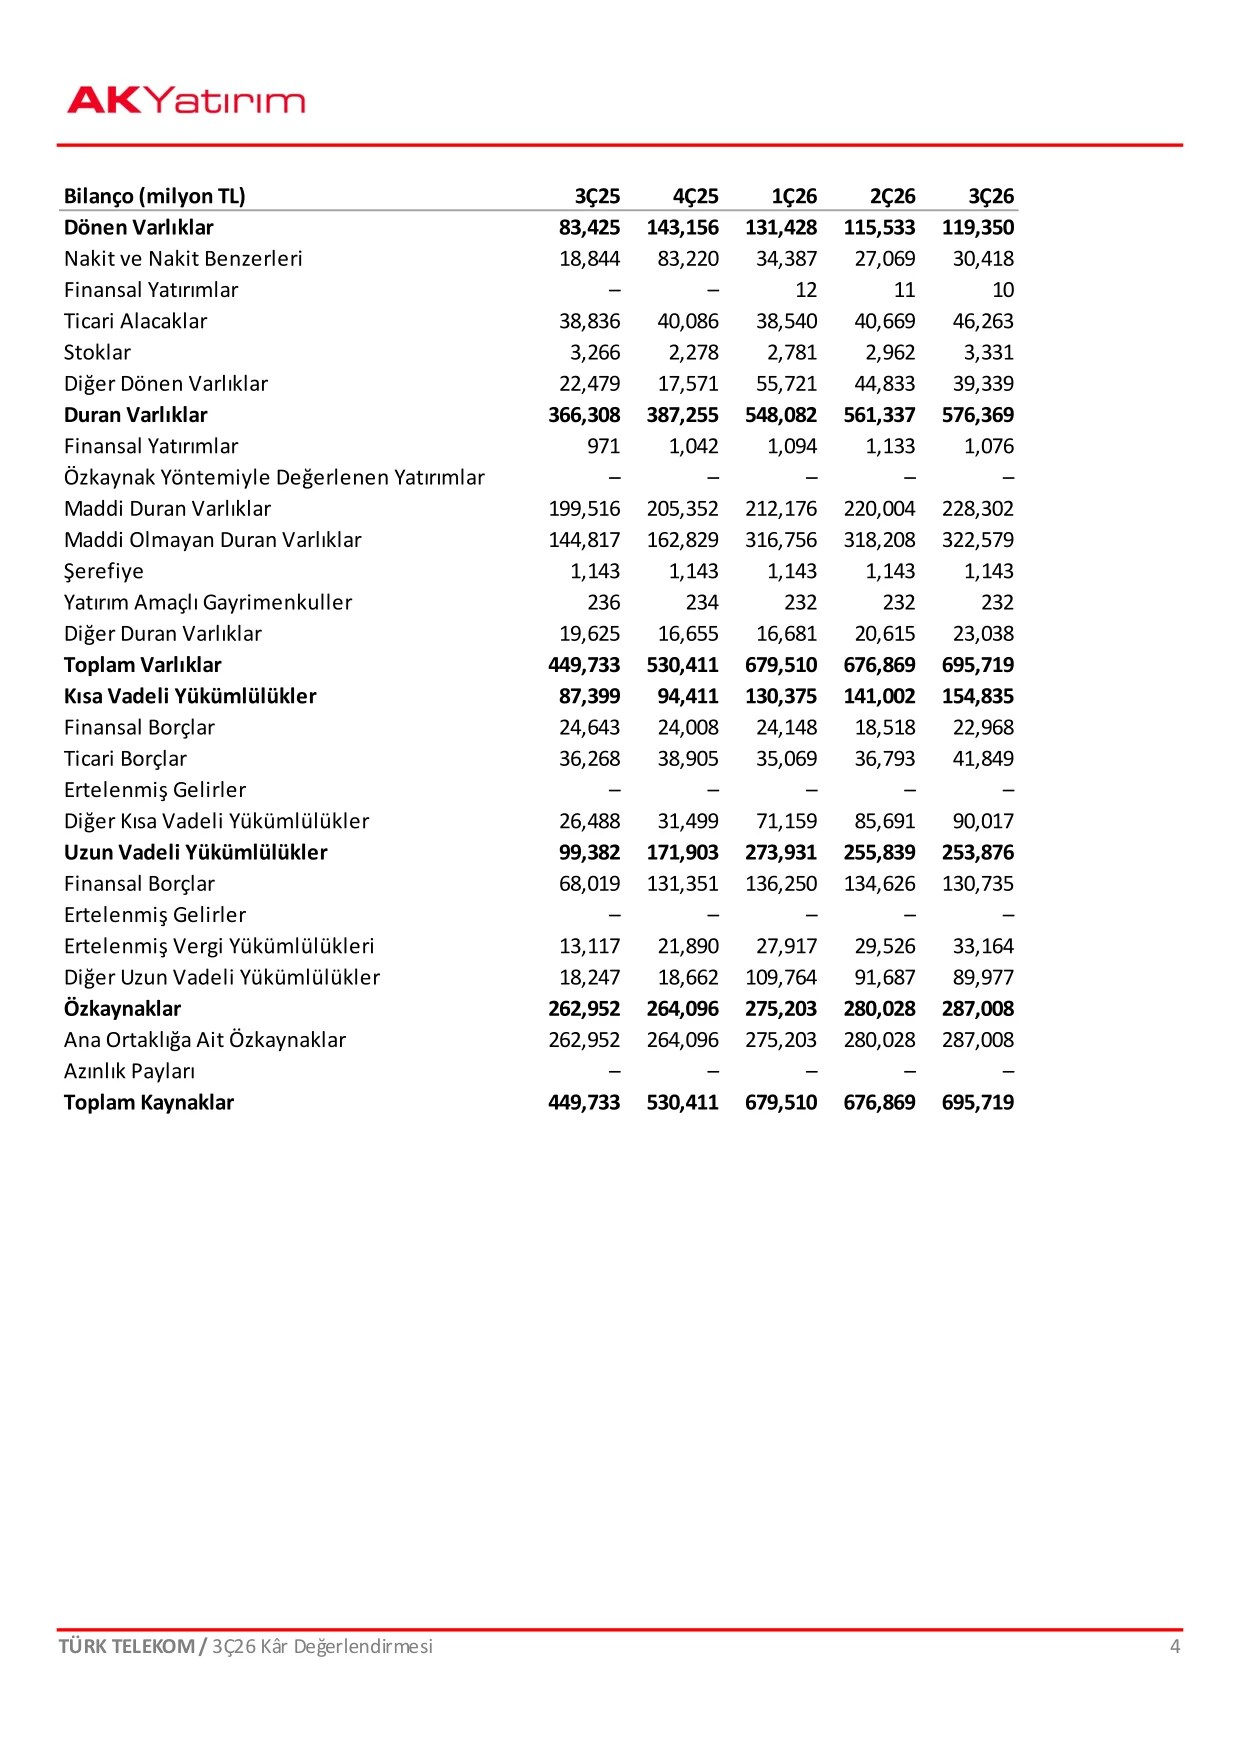
| Bilanço (milyon TL) | 3Ç25 | 4Ç25 | 1Ç26 | 2Ç26 | 3Ç26 |
|---|---|---|---|---|---|
| Dönen Varlıklar | 83.425 | 143.156 | 131.428 | 115.533 | 119.350 |
| Nakit ve Nakit Benzerleri | 18.844 | 83.220 | 34.387 | 27.069 | 30.418 |
| Ticari Alacaklar | 38.836 | 40.086 | 38.540 | 40.669 | 46.263 |
| Duran Varlıklar | 366.308 | 387.255 | 548.082 | 561.337 | 576.369 |
| Maddi Duran Varlıklar | 199.516 | 205.352 | 212.176 | 220.004 | 228.302 |
| Maddi Olmayan Duran Varlıklar | 144.817 | 162.829 | 316.756 | 318.208 | 322.579 |
| Toplam Varlıklar | 449.733 | 530.411 | 679.510 | 676.869 | 695.719 |
| Kısa Vadeli Finansal Borçlar | 24.643 | 24.008 | 24.148 | 18.518 | 22.968 |
| Uzun Vadeli Finansal Borçlar | 68.019 | 131.351 | 136.250 | 134.626 | 130.735 |
| Özkaynaklar | 262.952 | 264.096 | 275.203 | 280.028 | 287.008 |
| Toplam Kaynaklar | 449.733 | 530.411 | 679.510 | 676.869 | 695.719 |
Rapor, güvenilir olduğuna inanılan kaynaklardan derlenen veriler kullanılarak hazırlanmış olup içerdiği bilgiler yatırım danışmanlığı kapsamında değerlendirilemez; bilgilerin doğruluğu konusunda sorumluluk okuyucuya aittir.
***Bu içerik yatırım tavsiyesi niteliği taşımaz. Yatırım kararlarınızı almadan önce yetkili finansal danışmanlarınıza başvurunuz.