| 🏦 | Kurum | Deniz Yatırım |
| 📈 | Hisse | Türkiye İş Bankası (ISCTR) |
| 🎯 | Hedef Fiyat | 18.80 TL |
| 💹 | Getiri Potansiyeli | %44.1 |
| 📋 | Tavsiye | AL |
| 📅 | Rapor Tarihi | 2026-11-06 |
Deniz Yatırım Strateji ve Araştırma, 6 Kasım 2026 tarihli bilanço değerlendirme raporunda Türkiye İş Bankası (ISCTR) için AL tavsiyesini ve 18,80 TL hedef fiyatını korudu. Mevcut fiyat 13,05 TL olan hisse için hesaplanan getiri potansiyeli %44,1 olarak belirlendi.
3Ç26 net kârı beklentilerin üzerinde geldi
İş Bankası, 2026 yılının üçüncü çeyreğine ait konsolide olmayan finansallarında 10,4 milyar TL net kâr açıkladı. Söz konusu rakam, Deniz Yatırım’ın 8,6 milyar TL olan tahmininin ve piyasanın 9,4 milyar TL olan beklentisinin belirgin biçimde üzerinde gerçekleşti. Net kâr çeyreklik bazda %8 artış, yıllık bazda ise %27 azalış kaydetti. Özsermaye kârlılığı 3Ç26 döneminde %9,2 seviyesinde gerçekleşti.
Deniz Yatırım, beklentilerin üzerinde açıklanan net kâr rakamına ek olarak son çeyrek ve 2027 yılı için işaret edilen net faiz marjı genişlemesini olumlu değerlendirirken, özsermaye kârlılığı beklentisinde oluşan aşağı yönlü risklerin bu etkiyi sınırlandıracağını vurguladı. Söz konusu paralelde açıklanan sonuçların hisse performansı üzerinde önemli bir etki yaratması beklenmediği belirtildi; bilanço değerlendirmesine verilen not “Nötr” olarak açıklandı.
Dönemin öne çıkan başlıkları
Kredi büyümesi: TL kredi büyümesi çeyreklik bazda %3,6, YP kredi büyümesi ise dolar bazında çeyreklik %1,1 artış kaydetti. Bireysel krediler %6,6 büyüme gösterirken, ticari krediler %6,2, kurumsal krediler ise %2,3 büyüdü. Temmuz ve ağustos aylarında fonlama maliyetlerinin yüksek seyretmesi nedeniyle banka, çeyrek boyunca kredilerde hacim yerine fiyatlama ve marjları önceliklendirdiğini belirtti.
Mevduat gelişimi: Toplam mevduatlar çeyreklik bazda %4,4 artarak 3,5 trilyon TL’ye ulaştı. Mevduatlar toplam yükümlülüklerin %67’sini, fonlama tabanının ise %73’ünü oluşturdu. Vadesiz mevduatların toplam mevduat içindeki payı %42,8 olarak gerçekleşti.
Net faiz marjı: Bir önceki çeyrekte %2,1 olarak hesaplanan swap ile düzeltilmiş net faiz marjı söz konusu dönemde %2,4 seviyesine yükseldi. Net faiz geliri, swap maliyetleri dahil edildiğinde çeyreklik bazda %20 artış gösterdi; swap maliyetleri hariç tutulduğunda ise çeyreklik bazda %9 artışla 36,3 milyar TL’ye yükseldi. TÜFE’ye endeksli tahvillerin geliri 3Ç26’da bir önceki çeyreğe göre %0,6 azalışla 12,1 milyar TL olarak gerçekleşti.
Net faiz marjı görünümü: TCMB’nin Ekim ayındaki 100 baz puanlık faiz indiriminin sağlayacağı ilave katkıyla net faiz marjındaki iyileşmenin dördüncü çeyrekte de devam ettiği belirtildi. Banka, Eylül ayında %3,2 civarında olan net faiz marjının %4’ün üzerine taşındığını; yıl sonu net faiz marjının (exit NIM) %4,5 civarında gerçekleşmesini beklediğini ve bunun tüm yıl hedefine ulaşılmasını desteklemesini öngördüğünü açıkladı. Yıl sonunun ötesine ilişkin beklentilerde ise devam eden dezenflasyon patikasının 2027 yılı boyunca marjlardaki toparlanmayı desteklemeyi sürdürmesi öngörüldü.
Net ücret ve komisyon gelirleri: 3Ç26 döneminde net ücret ve komisyon gelirleri bir önceki çeyreğe göre %2,3 azalışla, yıllık bazda ise %22,7 artışla 44,2 milyar TL olarak gerçekleşti. Seçici kredi politikalarının bir sonucu olarak ılımlı seyreden kredi büyümesinin, kredilerle ilişkili komisyonlarda ve bankasürans ücretlerinde nispeten daha ılımlı artışa neden olduğu açıklandı.
Operasyonel giderler: Operasyonel giderler bir önceki çeyreğe kıyasla %1,1 azalış, yıllık bazda ise %44,9 artış göstererek 55,5 milyar TL olarak gerçekleşti. Personel giderleri yıllık bazda %28,8 artış gösterirken, diğer faaliyet giderleri %55,5 oranında arttı.
Aktif kalitesi: 2Ç26 döneminde %3,8 olan TGA (NPL) oranı söz konusu dönemde %4,2 seviyesine yükseldi. 2Ç26’da 246 baz puan olarak hesaplanan net kredi riski maliyeti ise 18 baz puan artışla 264 baz puan seviyesine çıktı.
Sermaye yeterliliği: 3Ç26’da çekirdek sermaye oranı %13,5, toplam sermaye yeterlilik oranı (CAR) ise %17,2 olarak gerçekleşti. Kredi riskinin hesaplanmasında içsel derecelendirmeye dayalı (IRB) yaklaşıma geçilmesi sermaye rasyolarını güçlendirdi. Sermaye yeterliliği oranlarının TL’deki %10’luk değer kaybına duyarlılığı yaklaşık 25 baz puan, TL faiz oranlarındaki 100 baz puanlık artışa duyarlılığı ise yaklaşık 5 baz puan olarak hesaplandı.
2026 beklentileri ve yönetim açıklamaları
İş Bankası 2026 yılına ilişkin beklentilerini korudu. Ancak faaliyet giderleri ile net ücret ve komisyonlara ilişkin aşağı yönlü risklerin %20 özkaynak kârlılığı beklentisini tam olarak gerçekleştirme kabiliyetini etkileyebileceği vurgulandı. Bununla birlikte banka, %15’lerin üzerinde özkaynak kârlılığının ulaşılabilir kalmaya devam etmesini beklediğini açıkladı.
Ücret ve komisyon büyümesi konusunda; yıl başında yaklaşık %40 seviyesinde belirlenen büyüme hedefi doğrultusunda ilk yarıda %39,4 büyüme kaydedildiği, ilk dokuz ayda ise yıllık enflasyonun %30’un altında seyrettiği ortamda %33,1 artışla güçlü performansın sürdürüldüğü belirtildi. İvme kaybının esas olarak üçüncü çeyrekteki seçici kredi yaklaşımı ve kredilerle ilişkili komisyon katkısının sınırlı kalmasından kaynaklandığı ifade edildi. Dördüncü çeyrekte kredi faaliyetlerinde beklenen hareketlenmenin komisyonlarda toparlanmayı destekleyeceği, ancak tüm yıl beklentisi üzerinde bir miktar aşağı yönlü risk oluşabileceği aktarıldı. 2027 yılına girerken ise ücret ve komisyon büyümesinin enflasyonun üzerinde tutulmasının hedeflendiği vurgulandı.
Kredi yaklaşımı konusunda; yürürlükteki kredi büyüme sınırlarının büyüme kapasitesinin tahsisini özellikle önemli kıldığı ve dördüncü çeyrekte bu sınırların kaldırılmasının öngörülmediği, ancak 2027 yılına doğru giderken sınırların daha geniş çaplı kaldırılmasının gündeme gelebileceği belirtildi. KOBİ’lerin ana odak noktası olmayı sürdürdüğü; risk maliyeti gözetilerek bireysel kredilerde agresif bir genişleme öngörülmezken, marjlarda önemli artış sağlayan KOBİ ve ticari kredilere doğru geçiş yapmanın stratejik açıdan daha uyumlu görüldüğü ifade edildi. Yeni takip girişlerinin ağırlıklı olarak bireysel segmentten kaynaklandığı ve buradaki baskının bütçede öngörülen seviyeler dahilinde kaldığı aktarıldı. 2027 bütçe çalışmaları henüz ön aşamada olmakla birlikte ileriye dönük bir takipteki kredi satışı öngörülmediği ve takipteki krediler oranının ılımlı biçimde artabileceği belirtildi. Stres altındaki sektörlerin çoğunlukla enerji, emek yoğun sektörler, tekstil ve inşaat gibi ticarete bağımlı iş kollarından oluştuğu aktarıldı.
2027 yılına ilişkin öncü beklentiler konusunda ise bütçeleme süreçlerinin henüz şekillendirilmeye başlandığı ve detaylı beklentilerin yıl sonu sonuçlarıyla paylaşılacağı hatırlatıldı. Makro görünüm açısından 2027 yılında dezenflasyon sürecinin devam etmesinin beklendiği; 2026 yıl sonu TÜFE enflasyonunun %29–%30 civarında gerçekleşmesi halinde 2027 yıl sonu için öncü TÜFE enflasyonu beklentisinin %25 seviyesinde olduğu ve Türk lirası reel getirisinin korunmasının öngörüldüğü belirtildi. Net faiz marjı açısından 2026 yıl sonu için yaklaşık %4,5 seviyesi öngörülürken, 2027 yılı boyunca kredi-mevduat makaslarının kademeli olarak açılmasının ve her çeyrekte net faiz marjının bu seviyelerin üzerinde kademeli genişlemeye devam etmesinin beklendiği aktarıldı. Risk maliyeti tarafında dokuz aylık gerçekleşmenin 233 baz puan seviyesinde olduğu ve dördüncü çeyrekte de 250 baz puanın altında kalınacağı, 2027 yılında da risk maliyetinin büyük olasılıkla bu seviyeler civarında gerçekleşeceği kaydedildi. Faaliyet giderleri tarafında ise 2027 yılında toplam gider artışının enflasyonun altında kalacağının öngörüldüğü vurgulandı.
Takipteki krediler oranının henüz zirve noktasında olmadığı ve 2027 yılında söz konusu oranda artış görüleceği belirtildi; buna karşın 2027 yılı risk maliyetinin mevcut seviyeler civarında kalması beklendi. Ayrıca borçlulara geri ödemelerinde ilave esneklik sağlayabilecek yeni bir bireysel kredi yapılandırma programı olasılığının bulunduğu, ancak kapsam ve zamanlamasının henüz bilinmediği aktarıldı.
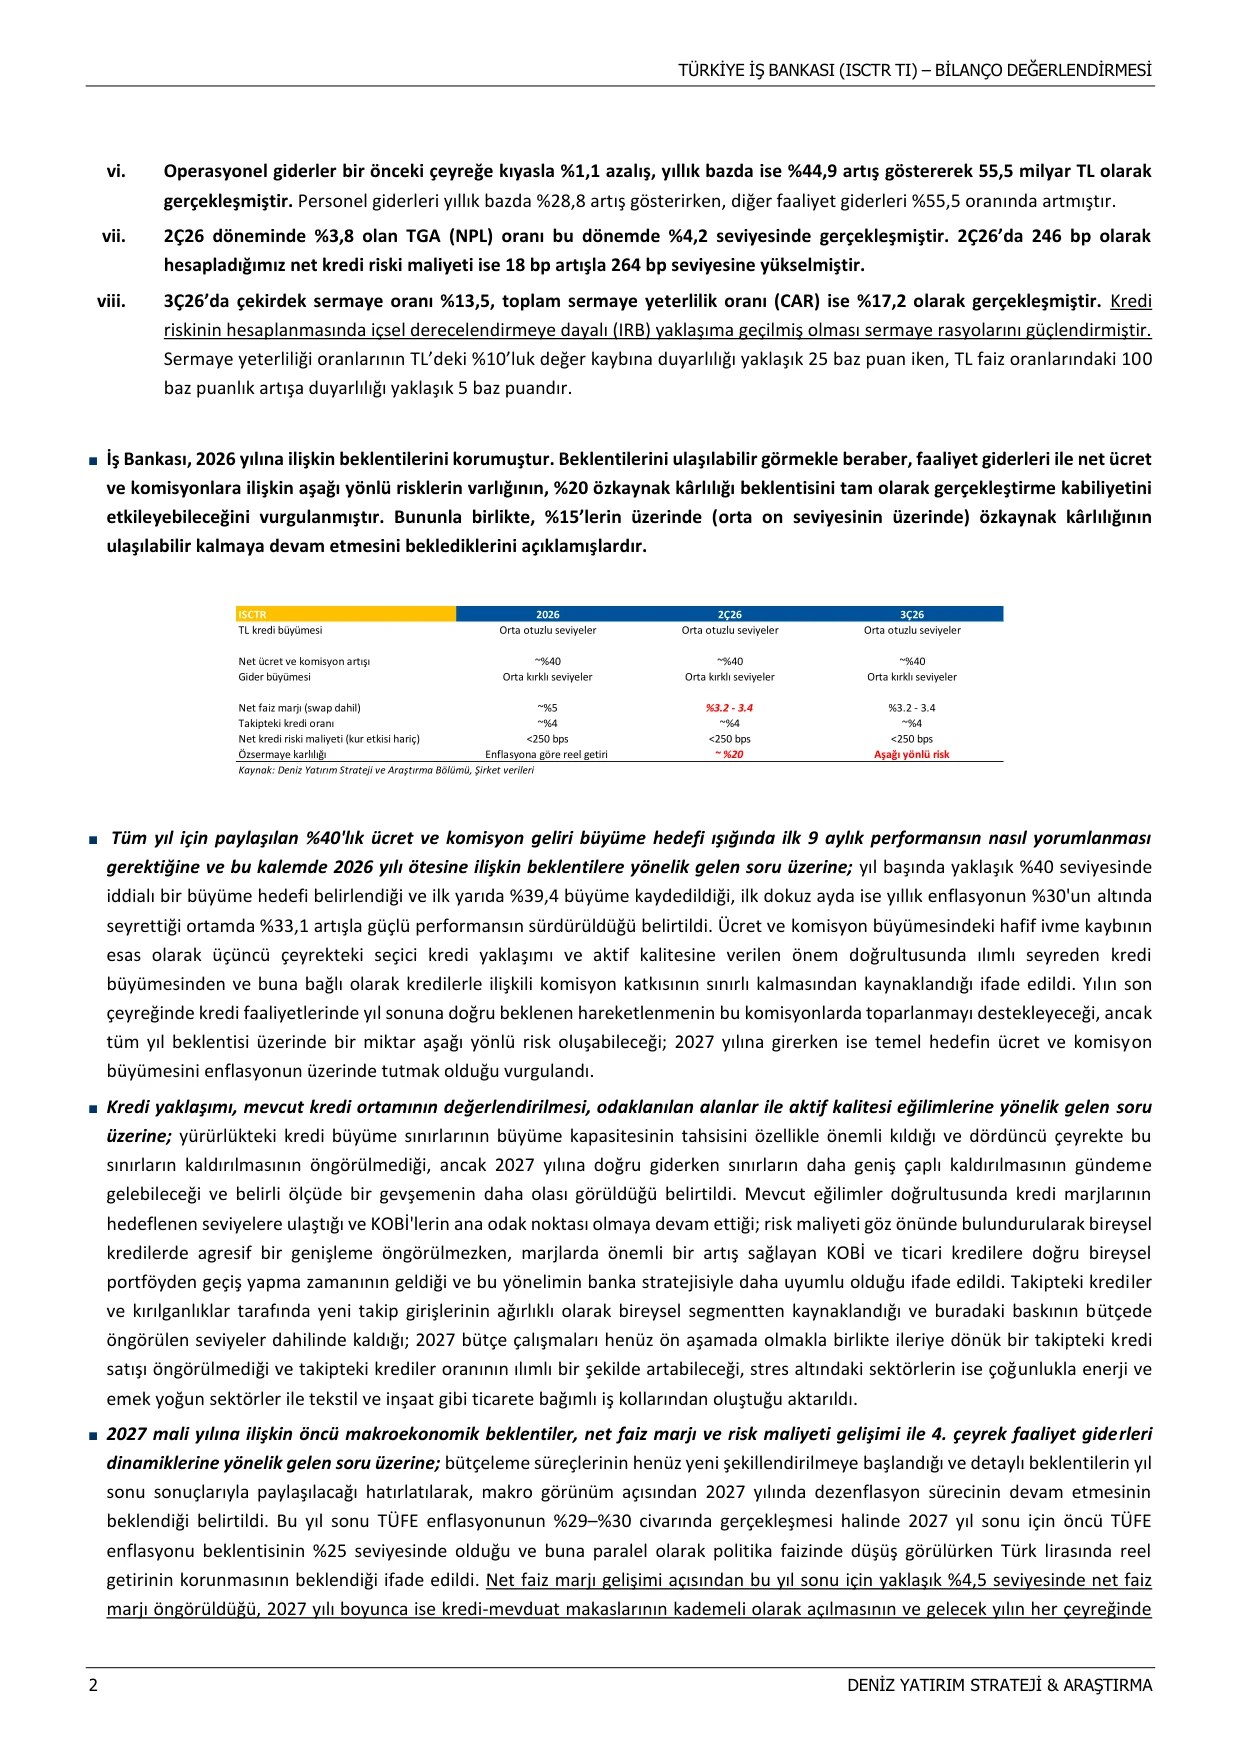
2026 yılı yönetim beklentileri tablosu
| Gösterge | 2026 Tüm Yıl | 2Ç26 | 3Ç26 |
|---|---|---|---|
| TL kredi büyümesi | Orta otuzlu seviyeler | Orta otuzlu seviyeler | Orta otuzlu seviyeler |
| Net ücret ve komisyon artışı | ~%40 | ~%40 | ~%40 |
| Gider büyümesi | Orta kırklı seviyeler | Orta kırklı seviyeler | Orta kırklı seviyeler |
| Net faiz marjı (swap dahil) | ~%5 | %3,2 – 3,4 | %3,2 – 3,4 |
| Takipteki kredi oranı | ~%4 | ~%4 | ~%4 |
| Net kredi riski maliyeti (kur etkisi hariç) | <250 bps | <250 bps | <250 bps |
| Özsermaye kârlılığı | Enflasyona göre reel getiri / ~%20 | Aşağı yönlü risk | Aşağı yönlü risk |
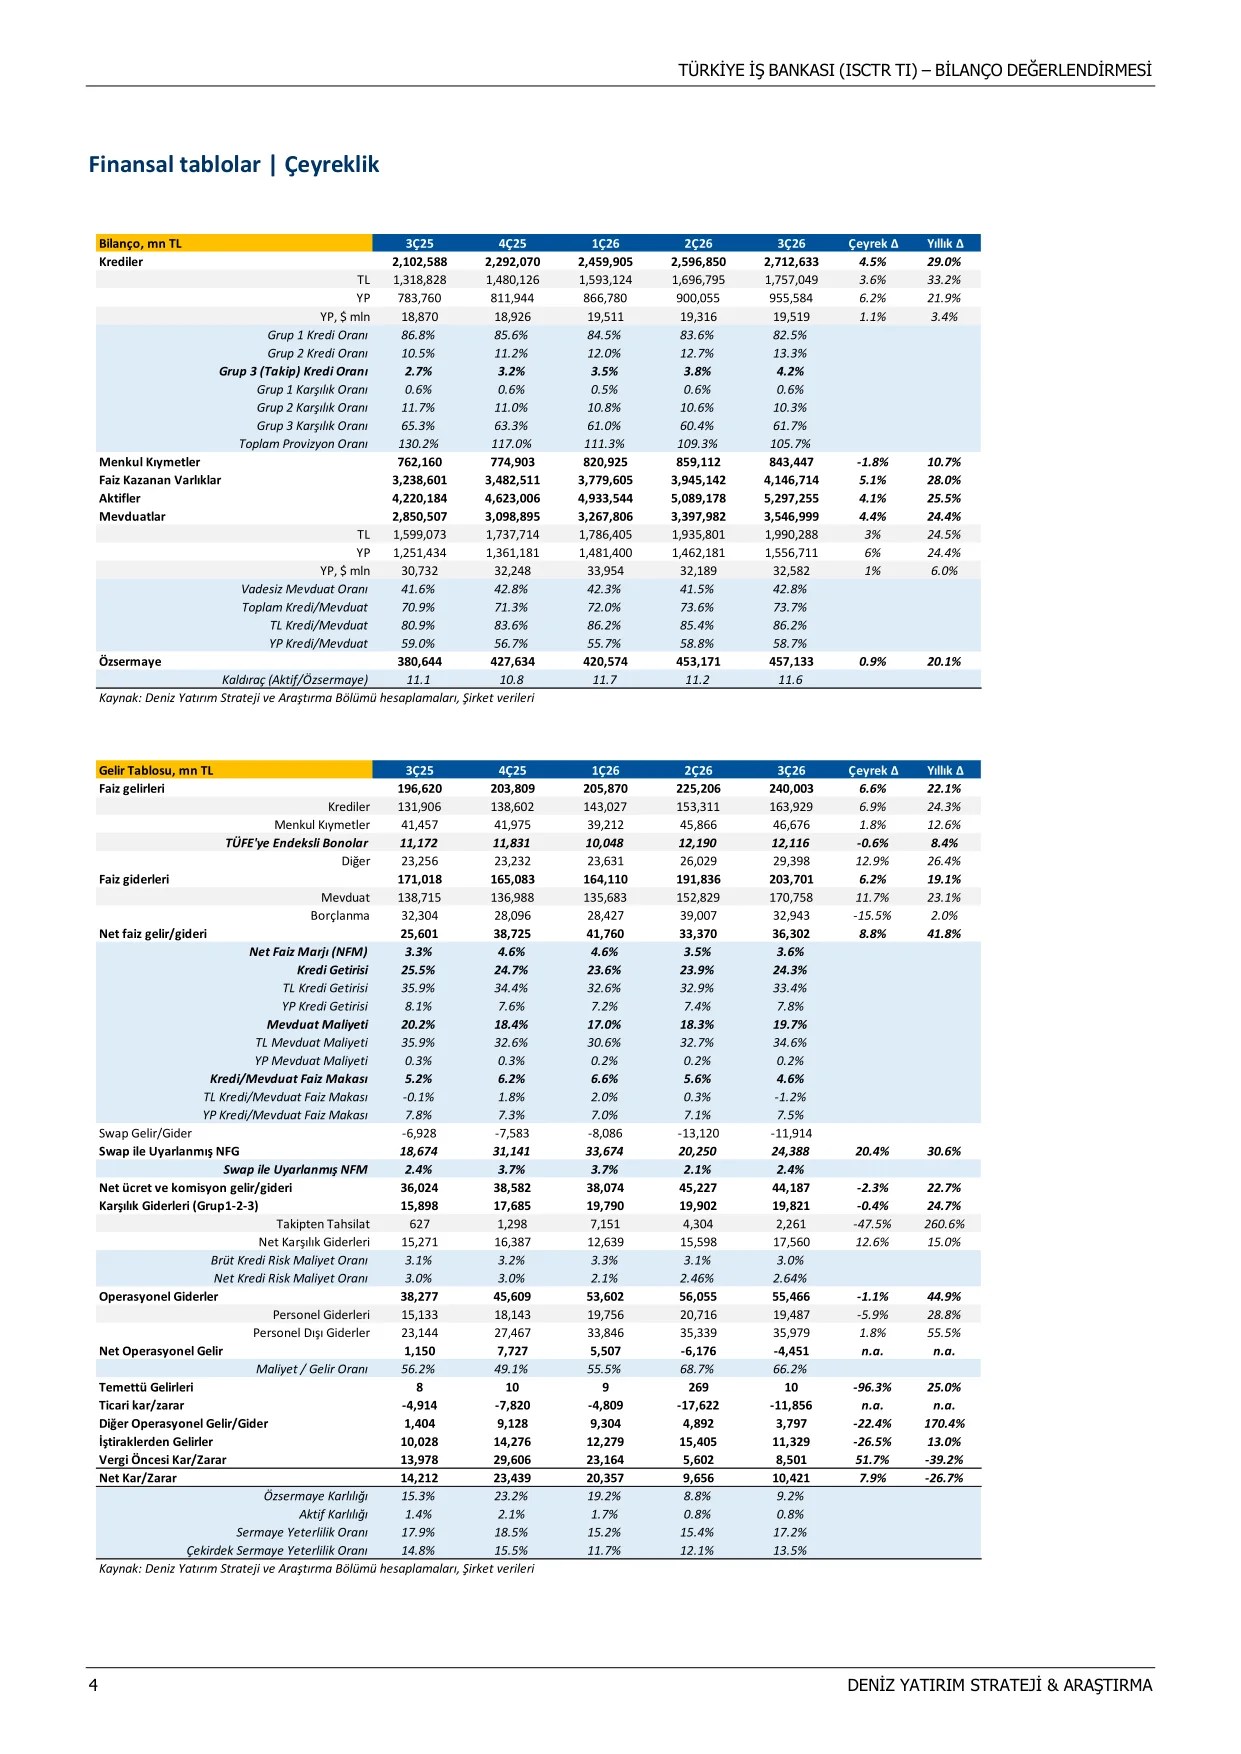
Çeyreklik finansal tablolar
| Bilanço (mn TL) | 3Ç25 | 4Ç25 | 1Ç26 | 2Ç26 | 3Ç26 | Çeyrek Δ | Yıllık Δ |
|---|---|---|---|---|---|---|---|
| Krediler | 2.102.588 | 2.292.070 | 2.459.905 | 2.596.850 | 2.712.633 | %4,5 | %29,0 |
| TL | 1.318.828 | 1.480.126 | 1.593.124 | 1.696.795 | 1.757.049 | %3,6 | %33,2 |
| YP (mn $) | 18.870 | 18.926 | 19.511 | 19.316 | 19.519 | %1,1 | %3,4 |
| Grup 3 (Takip) Kredi Oranı | %2,7 | %3,2 | %3,5 | %3,8 | %4,2 | — | — |
| Toplam Provizyon Oranı | %130,2 | %117,0 | %111,3 | %109,3 | %105,7 | — | — |
| Menkul Kıymetler | 762.160 | 774.903 | 820.925 | 859.112 | 843.447 | %-1,8 | %10,7 |
| Aktifler | 4.220.184 | 4.623.006 | 4.933.544 | 5.089.178 | 5.297.255 | %4,1 | %25,5 |
| Mevduatlar | 2.850.507 | 3.098.895 | 3.267.806 | 3.397.982 | 3.546.999 | %4,4 | %24,4 |
| Vadesiz Mevduat Oranı | %41,6 | %42,8 | %42,3 | %41,5 | %42,8 | — | — |
| Özsermaye | 380.644 | 427.634 | 420.574 | 453.171 | 457.133 | %0,9 | %20,1 |
| Gelir tablosu (mn TL) | 3Ç25 | 4Ç25 | 1Ç26 | 2Ç26 | 3Ç26 | Çeyrek Δ | Yıllık Δ |
|---|---|---|---|---|---|---|---|
| Faiz gelirleri | 196.620 | 203.809 | 205.870 | 225.206 | 240.003 | %6,6 | %22,1 |
| Faiz giderleri | 171.018 | 165.083 | 164.110 | 191.836 | 203.701 | %6,2 | %19,1 |
| Net faiz geliri | 25.601 | 38.725 | 41.760 | 33.370 | 36.302 | %8,8 | %41,8 |
| Net Faiz Marjı | %3,3 | %4,6 | %4,6 | %3,5 | %3,6 | — | — |
| Swap ile Uyarlanmış NFM | %2,4 | %3,7 | %3,7 | %2,1 | %2,4 | — | — |
| Net ücret ve komisyon geliri | 36.024 | 38.582 | 38.074 | 45.227 | 44.187 | %-2,3 | %22,7 |
| Net Karşılık Giderleri | 15.271 | 16.387 | 12.639 | 15.598 | 17.560 | %12,6 | %15,0 |
| Net Kredi Risk Maliyet Oranı | %3,0 | %3,0 | %2,1 | %2,46 | %2,64 | — | — |
| Operasyonel Giderler | 38.277 | 45.609 | 53.602 | 56.055 | 55.466 | %-1,1 | %44,9 |
| Personel Giderleri | 15.133 | 18.143 | 19.756 | 20.716 | 19.487 | %-5,9 | %28,8 |
| Maliyet / Gelir Oranı | %56,2 | %49,1 | %55,5 | %68,7 | %66,2 | — | — |
| İştiraklerden Gelirler | 10.028 | 14.276 | 12.279 | 15.405 | 11.329 | %-26,5 | %13,0 |
| Net Kâr/Zarar | 14.212 | 23.439 | 20.357 | 9.656 | 10.421 | %7,9 | %-26,7 |
| Özsermaye Kârlılığı | %15,3 | %23,2 | %19,2 | %8,8 | %9,2 | — | — |
| Sermaye Yeterlilik Oranı | %17,9 | %18,5 | %15,2 | %15,4 | %17,2 | — | — |
| Çekirdek Sermaye Yeterlilik Oranı | %14,8 | %15,5 | %11,7 | %12,1 | %13,5 | — | — |
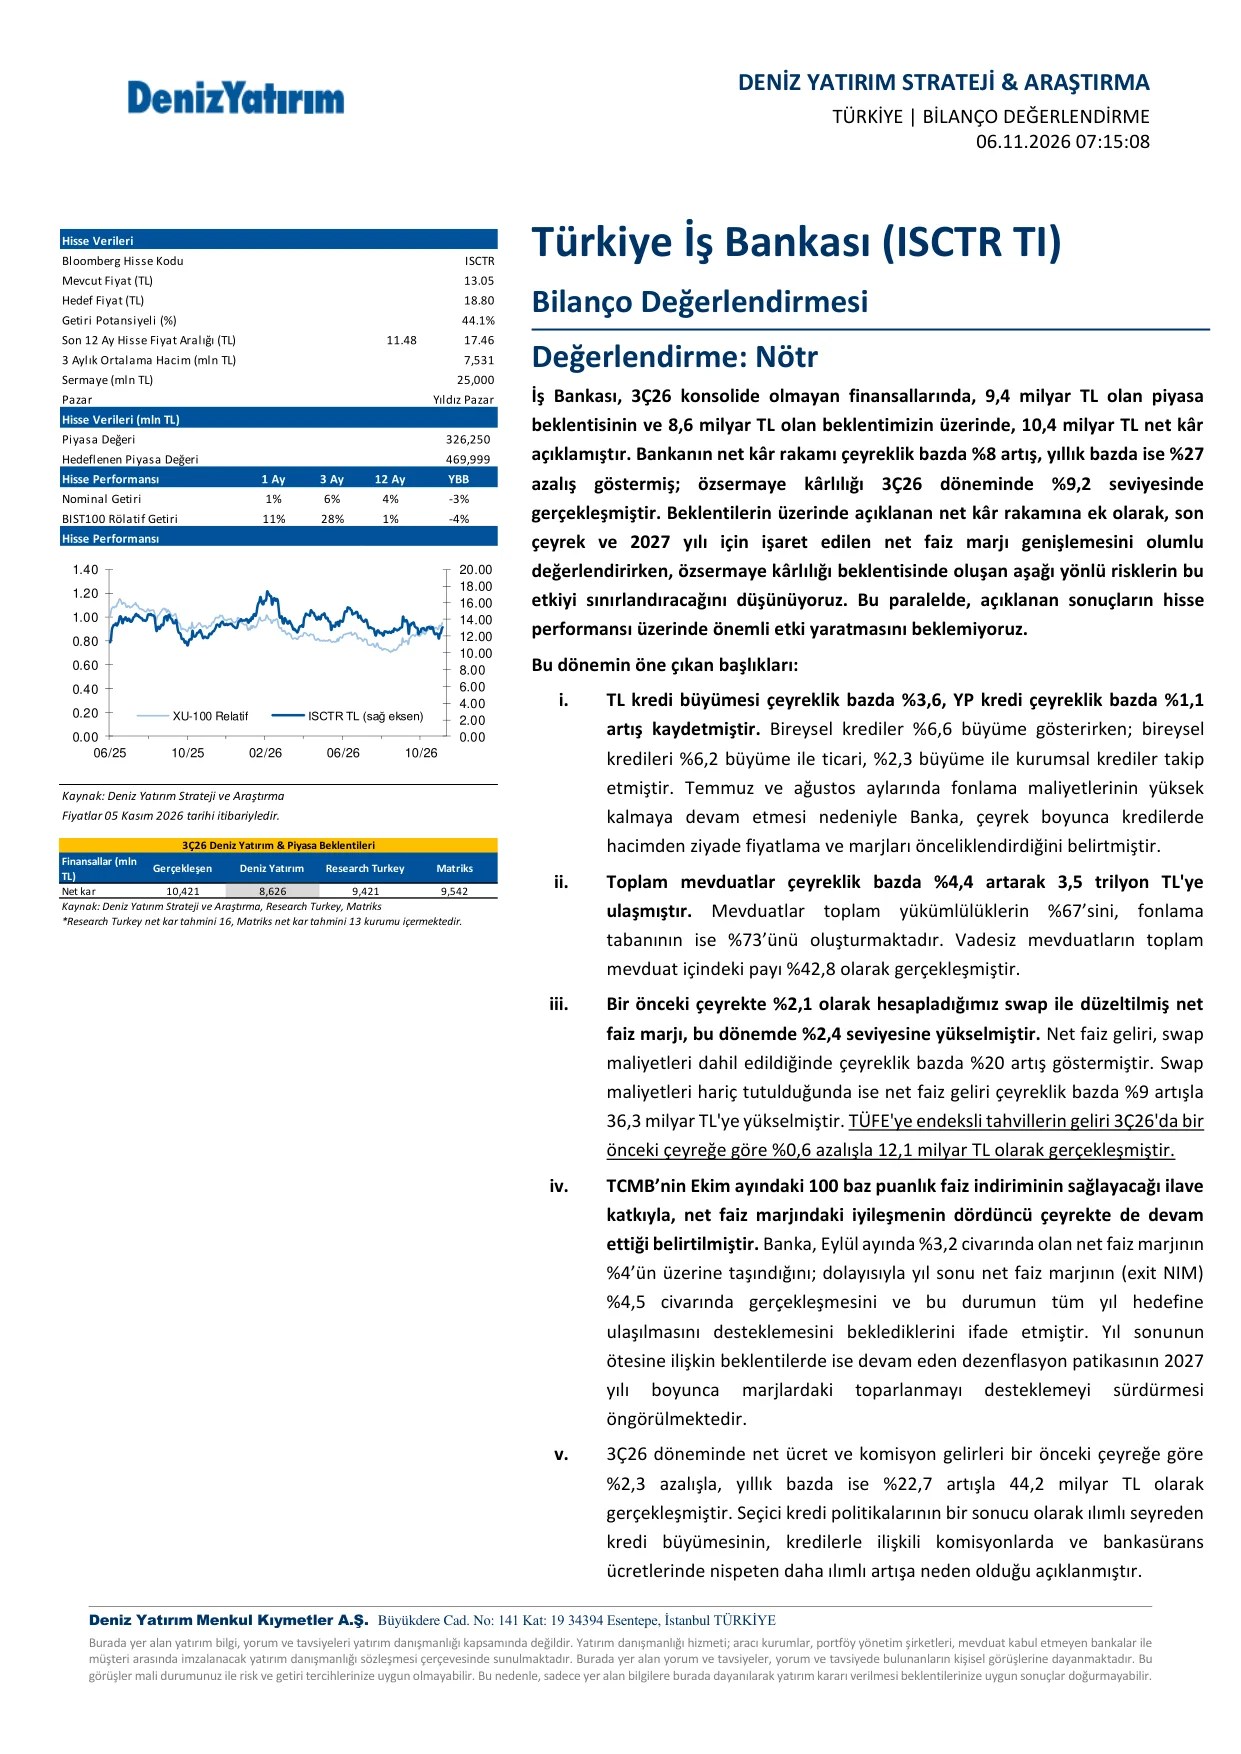
Hisse verileri
| Gösterge | Değer |
|---|---|
| Bloomberg kodu | ISCTR TI |
| Mevcut fiyat (TL) | 13,05 |
| Hedef fiyat (TL) | 18,80 |
| Getiri potansiyeli | %44,1 |
| Son 12 ay hisse fiyat aralığı (TL) | 11,48 – 17,46 |
| 3 aylık ortalama hacim (mn TL) | 7.531 |
| Sermaye (mn TL) | 25.000 |
| Pazar | Yıldız Pazar |
| Piyasa değeri (mn TL) | 326.250 |
| Hedeflenen piyasa değeri (mn TL) | 469.999 |
| Hisse performansı | 1 Ay | 3 Ay | 12 Ay | YBB |
|---|---|---|---|---|
| Nominal getiri | %1 | %6 | %4 | %-3 |
| BIST-100 rölatif getiri | %11 | %28 | %1 | %-4 |
3Ç26 gerçekleşen ve beklentiler karşılaştırması
| Finansallar (mn TL) | Gerçekleşen | Deniz Yatırım | Research Turkey* | Matriks* |
|---|---|---|---|---|
| Net kâr | 10.421 | 8.626 | 9.421 | 9.542 |
*Research Turkey net kâr tahmini 16, Matriks net kâr tahmini 13 kurumu içermektedir. Fiyatlar 5 Kasım 2026 tarihi itibarıyladır.
Deniz Yatırım analistleri her hisse senedi için 12 aylık hedef değer hesaplamakta olup AL, TUT ve SAT olmak üzere üç farklı yatırım tavsiyesi kategorisi kullanmaktadır; AL tavsiyesi %20 ve üzeri potansiyel getiriyi, TUT %0–20 aralığını, SAT ise %0’ın altını ifade etmektedir.
***Bu içerik yatırım tavsiyesi niteliği taşımaz. Yatırım kararlarınızı almadan önce yetkili finansal danışmanlarınıza başvurunuz.