| 🏦 | Kurum | Yapı Kredi Yatırım |
| 📈 | Hisse | Coca-Cola İçecek (CCOLA) |
| 🎯 | Hedef Fiyat | 125.00 TL |
| 💹 | Getiri Potansiyeli | %6.0 |
| 📋 | Tavsiye | AL |
| 📅 | Rapor Tarihi | 2026-11-04 |
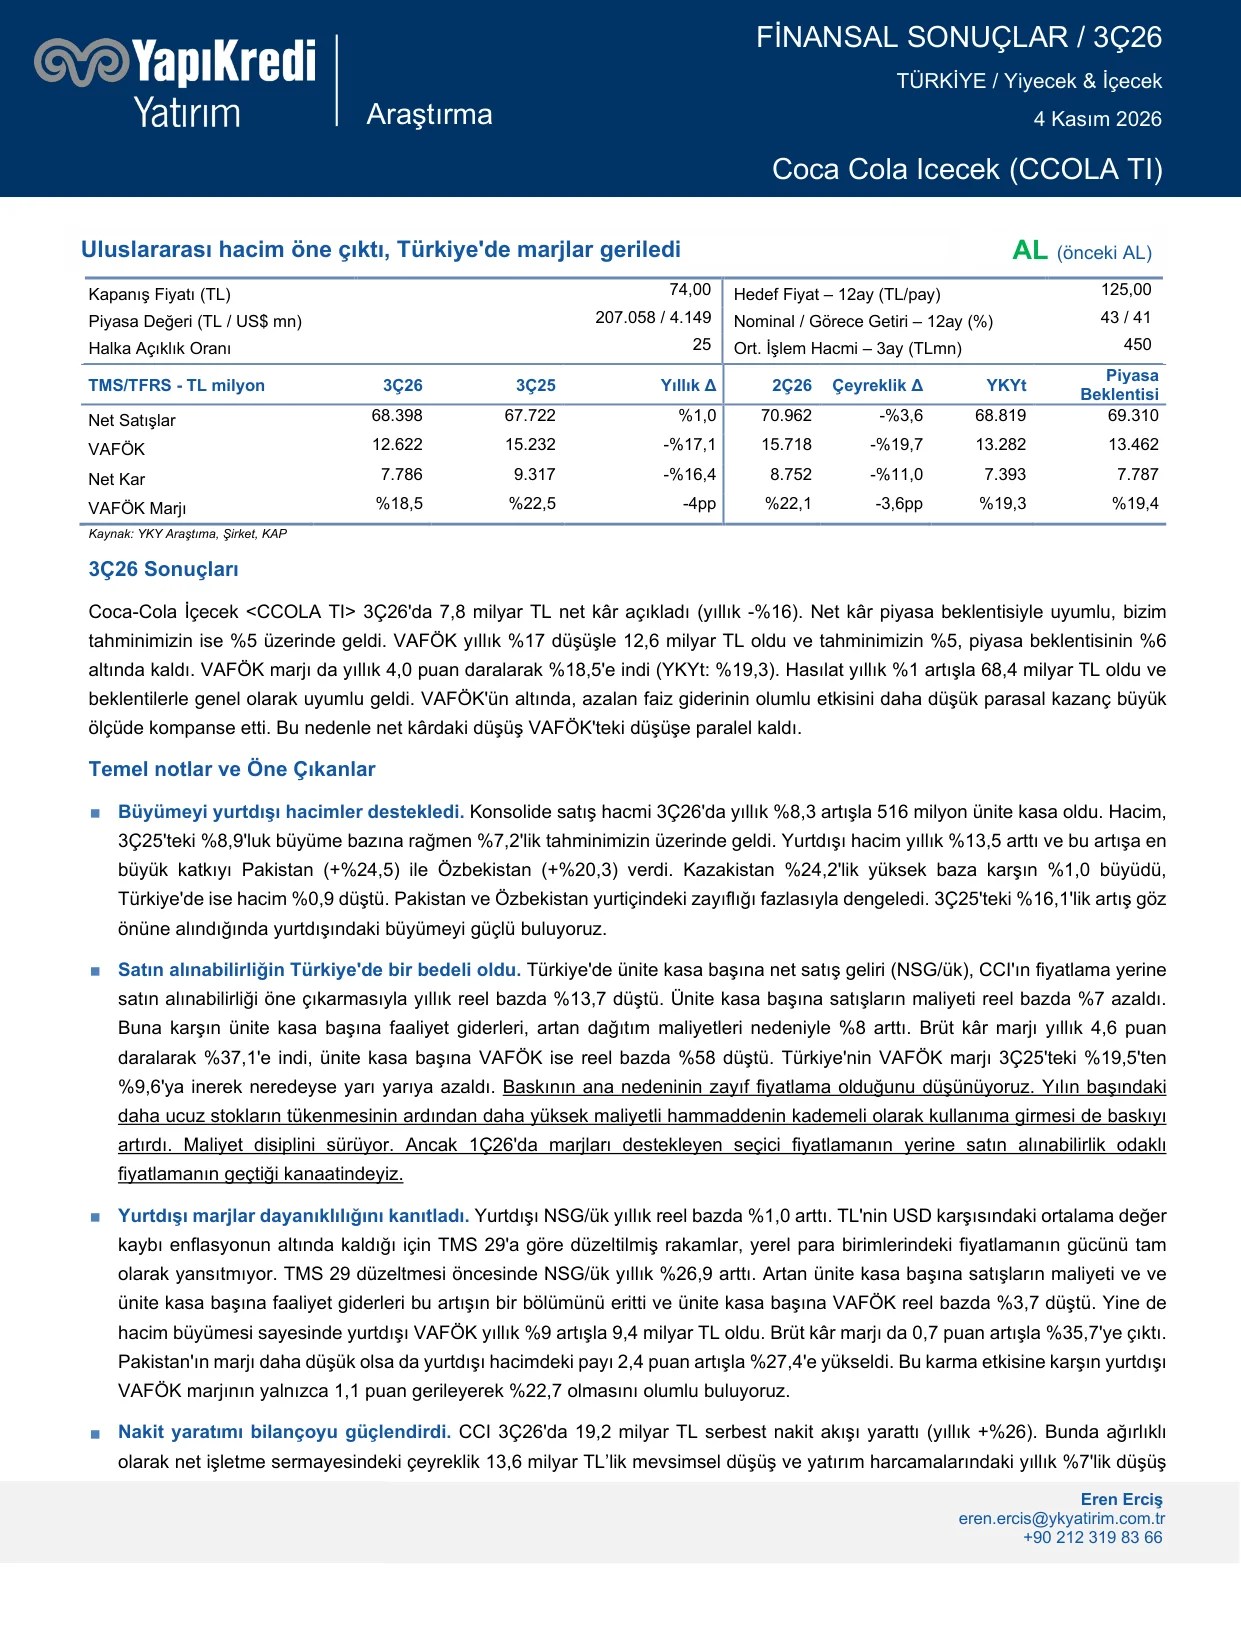
Yapı Kredi Yatırım, 4 Kasım 2026 tarihli araştırma raporunda Coca-Cola İçecek (CCOLA) için 3Ç26 finansal sonuçlarını değerlendirerek 12 aylık 125 TL hedef fiyatını ve AL tavsiyesini korudu. Hissenin kapanış fiyatı 74,00 TL olup nominal getiri potansiyeli %43 olarak hesaplandı.
3Ç26 finansal sonuçlara genel bakış
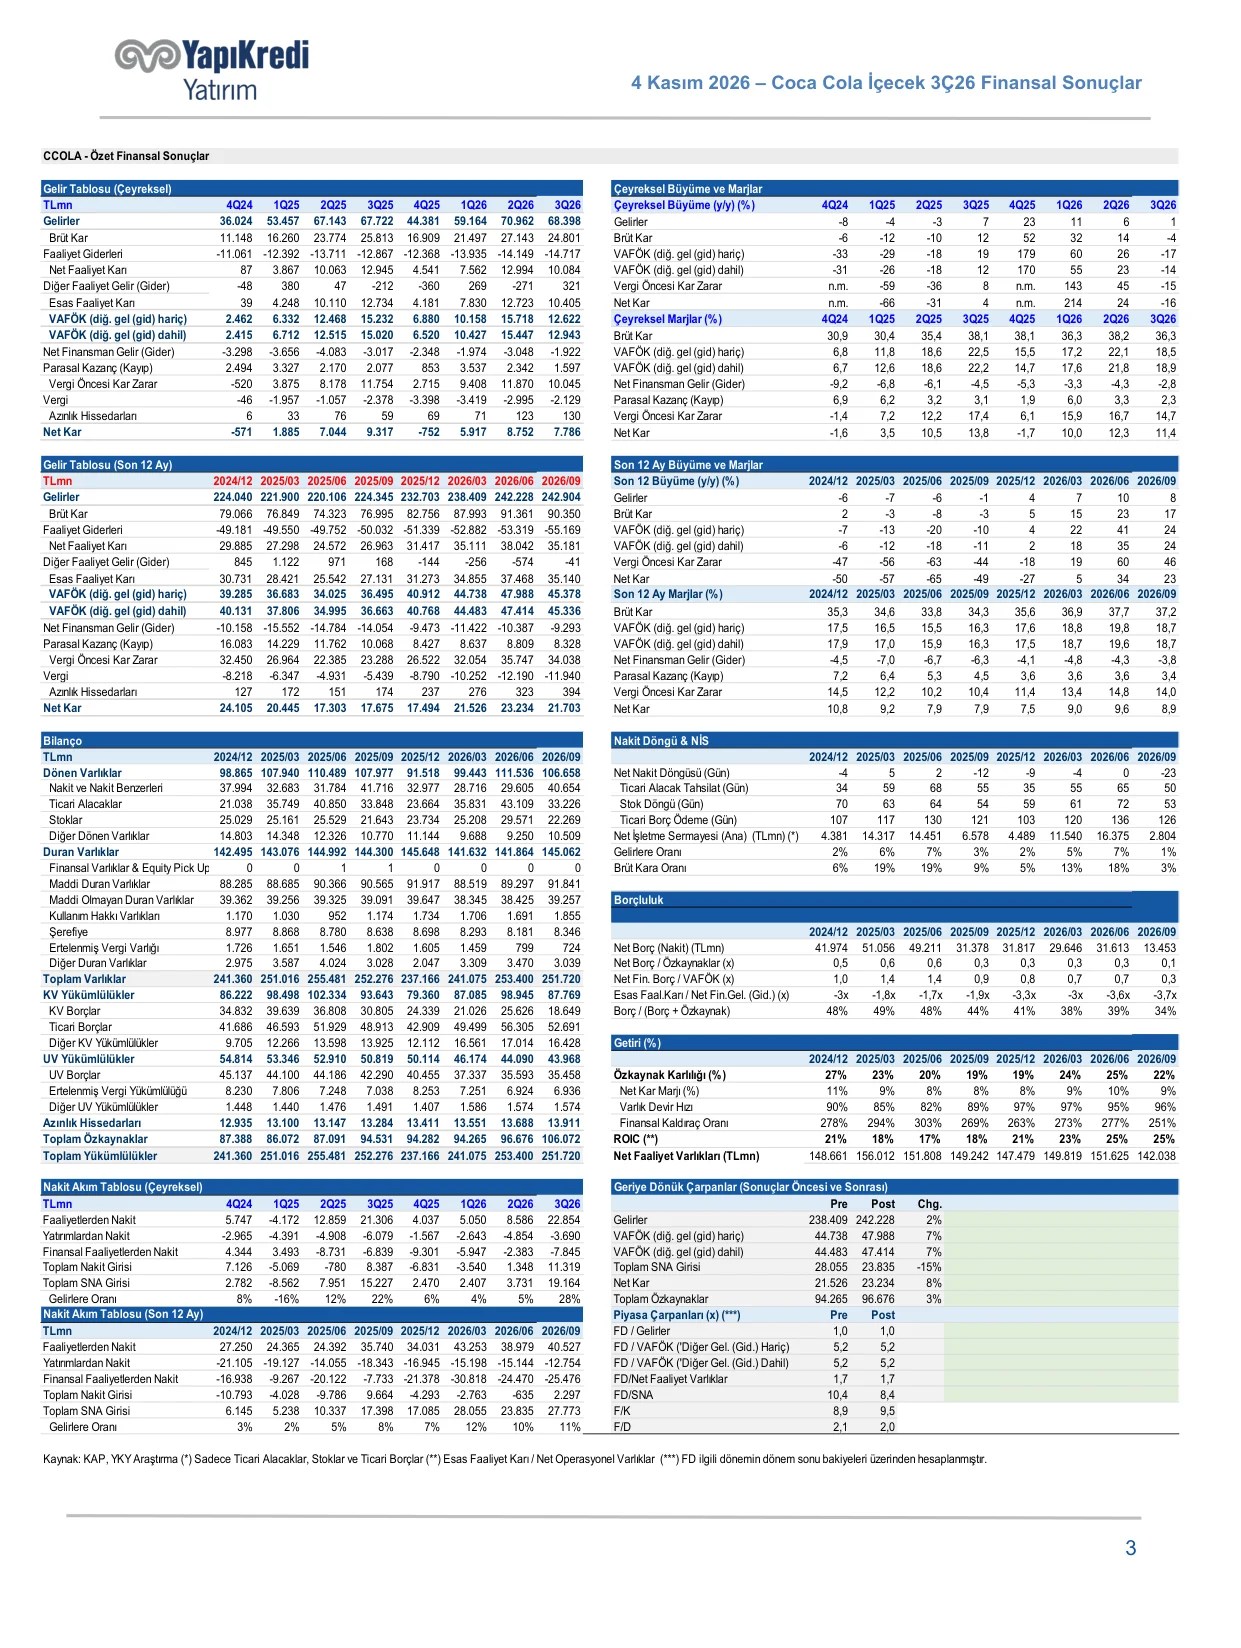
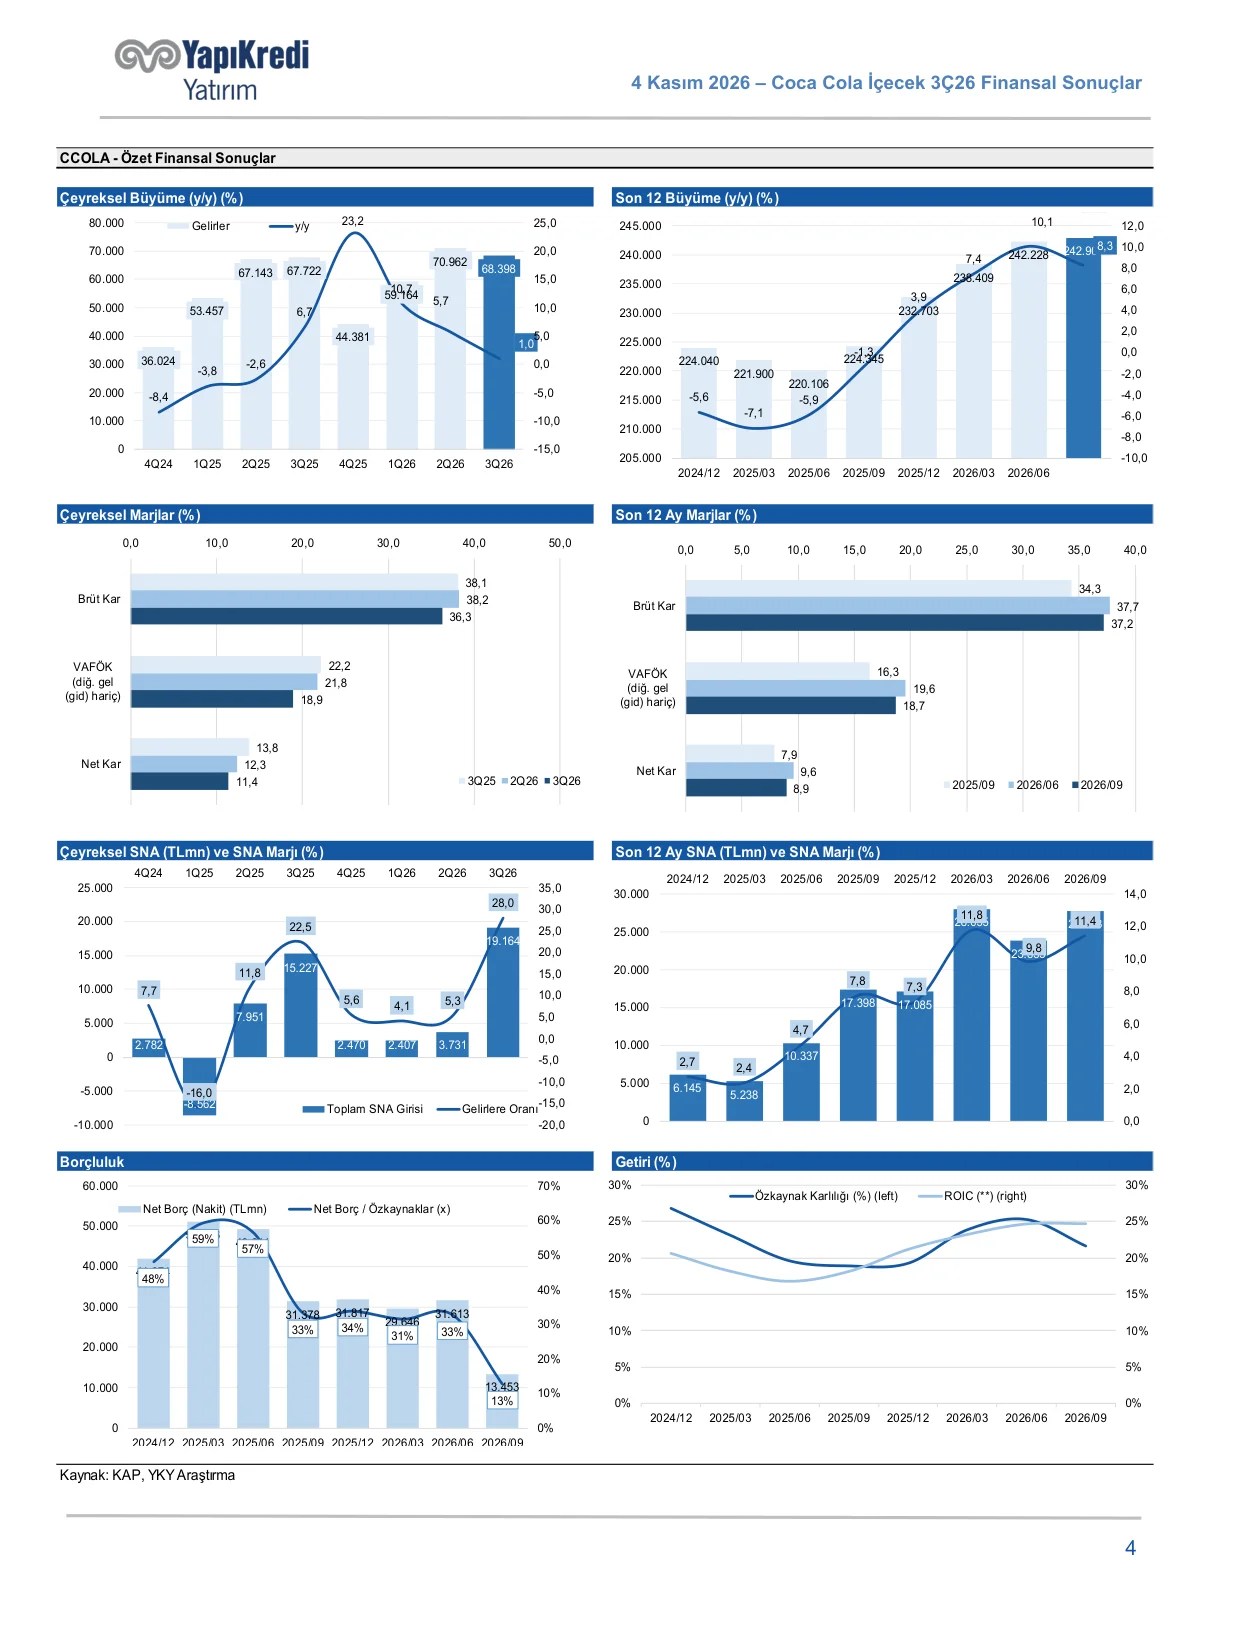
Coca-Cola İçecek, 3Ç26’da 7,8 milyar TL net kâr açıkladı; söz konusu rakam yıllık bazda %16 düşüşe işaret ediyor. Net kâr, piyasa beklentisiyle uyumlu gelirken Yapı Kredi Yatırım tahmininin %5 üzerinde gerçekleşti. VAFÖK yıllık %17 düşüşle 12,6 milyar TL oldu ve tahmininin %5, piyasa beklentisinin ise %6 altında kaldı. VAFÖK marjı yıllık 4,0 puan daralarak %18,5’e indi (YKY tahmini: %19,3). Hasılat yıllık %1 artışla 68,4 milyar TL olarak gerçekleşti ve beklentilerle genel olarak uyumlu geldi.

VAFÖK’ün altında, azalan faiz giderinin olumlu etkisini daha düşük parasal kazanç büyük ölçüde telafi etti. Bu nedenle net kârdaki düşüş VAFÖK’teki düşüşe paralel kaldı.
| TMS/TFRS – TL milyon | 3Ç26 | 3Ç25 | Yıllık Δ | 2Ç26 | Çeyreklik Δ | YKY Tahmini | Piyasa Beklentisi |
|---|---|---|---|---|---|---|---|
| Net Satışlar | 68.398 | 67.722 | %1,0 | 70.962 | -%3,6 | 68.819 | 69.310 |
| VAFÖK | 12.622 | 15.232 | -%17,1 | 15.718 | -%19,7 | 13.282 | 13.462 |
| Net Kâr | 7.786 | 9.317 | -%16,4 | 8.752 | -%11,0 | 7.393 | 7.787 |
| VAFÖK Marjı | %18,5 | %22,5 | -4pp | %22,1 | -3,6pp | %19,3 | %19,4 |
Yurtdışı hacimler büyümeyi destekledi
Konsolide satış hacmi 3Ç26’da yıllık %8,3 artışla 516 milyon ünite kasa oldu. Hacim, 3Ç25’teki %8,9’luk büyüme bazına karşın %7,2’lik tahmininin üzerinde gerçekleşti. Yurtdışı hacim yıllık %13,5 arttı; en büyük katkıyı Pakistan (+%24,5) ve Özbekistan (+%20,3) verdi. Kazakistan %24,2’lik yüksek baza karşın %1,0 büyürken Türkiye’de hacim %0,9 geriledi. Pakistan ve Özbekistan yurtiçindeki zayıflığı fazlasıyla dengeledi. 3Ç25’teki %16,1’lik artış göz önüne alındığında yurtdışındaki büyüme güçlü olarak değerlendirildi.
Türkiye’de satın alınabilirlik odaklı fiyatlama marjları daralttı
Türkiye’de ünite kasa başına net satış geliri (NSG/ük), CCI’ın fiyatlama yerine satın alınabilirliği öne çıkarmasıyla yıllık reel bazda %13,7 düştü. Ünite kasa başına satışların maliyeti reel bazda %7 azalırken ünite kasa başına faaliyet giderleri, artan dağıtım maliyetleri nedeniyle %8 arttı. Brüt kâr marjı yıllık 4,6 puan daralarak %37,1’e indi; ünite kasa başına VAFÖK ise reel bazda %58 geriledi. Türkiye’nin VAFÖK marjı 3Ç25’teki %19,5’ten %9,6’ya inerek neredeyse yarı yarıya azaldı. Baskının ana nedeninin zayıf fiyatlama olduğu değerlendirildi. Yılın başındaki daha ucuz stokların tükenmesinin ardından daha yüksek maliyetli hammaddenin kademeli olarak kullanıma girmesi de baskıyı artırdı. 1Ç26’da marjları destekleyen seçici fiyatlamanın yerini satın alınabilirlik odaklı fiyatlamanın aldığı görüşüne yer verildi.

Yurtdışı marjlar dayanıklılığını korudu
Yurtdışı NSG/ük yıllık reel bazda %1,0 arttı. TL’nin USD karşısındaki ortalama değer kaybı enflasyonun altında kaldığı için TMS 29’a göre düzeltilmiş rakamlar, yerel para birimlerindeki fiyatlamanın gücünü tam olarak yansıtmıyor; TMS 29 düzeltmesi öncesinde NSG/ük yıllık %26,9 artış kaydetti. Artan ünite kasa başına satışların maliyeti ve faaliyet giderleri söz konusu artışın bir bölümünü eritti; ünite kasa başına VAFÖK reel bazda %3,7 geriledi. Buna karşın hacim büyümesi sayesinde yurtdışı VAFÖK yıllık %9 artışla 9,4 milyar TL oldu. Brüt kâr marjı 0,7 puan artışla %35,7’ye çıktı. Pakistan’ın marjı daha düşük olsa da yurtdışı hacimdeki payı 2,4 puan artışla %27,4’e yükseldi. söz konusu karma etkisine karşın yurtdışı VAFÖK marjının yalnızca 1,1 puan gerileyerek %22,7 olması olumlu bulundu.
Güçlü nakit yaratımı bilançoyu iyileştirdi
CCI, 3Ç26’da 19,2 milyar TL serbest nakit akışı yarattı; söz konusu rakam yıllık %26 artışa karşılık geldi. Bunda ağırlıklı olarak net işletme sermayesindeki çeyreklik 13,6 milyar TL’lik mevsimsel düşüş ve yatırım harcamalarındaki yıllık %7’lik düşüş belirleyici oldu. Güçlü nakit dönüşümü sayesinde net borç, 2Ç26 sonundaki 30 milyar TL’den 13,5 milyar TL’ye indi. Net borç/VAFÖK oranı geçen çeyrekteki 0,6x’ten 0,3x’e geriledi.
Yönetim yurtdışı hacim beklentisini yükseltti
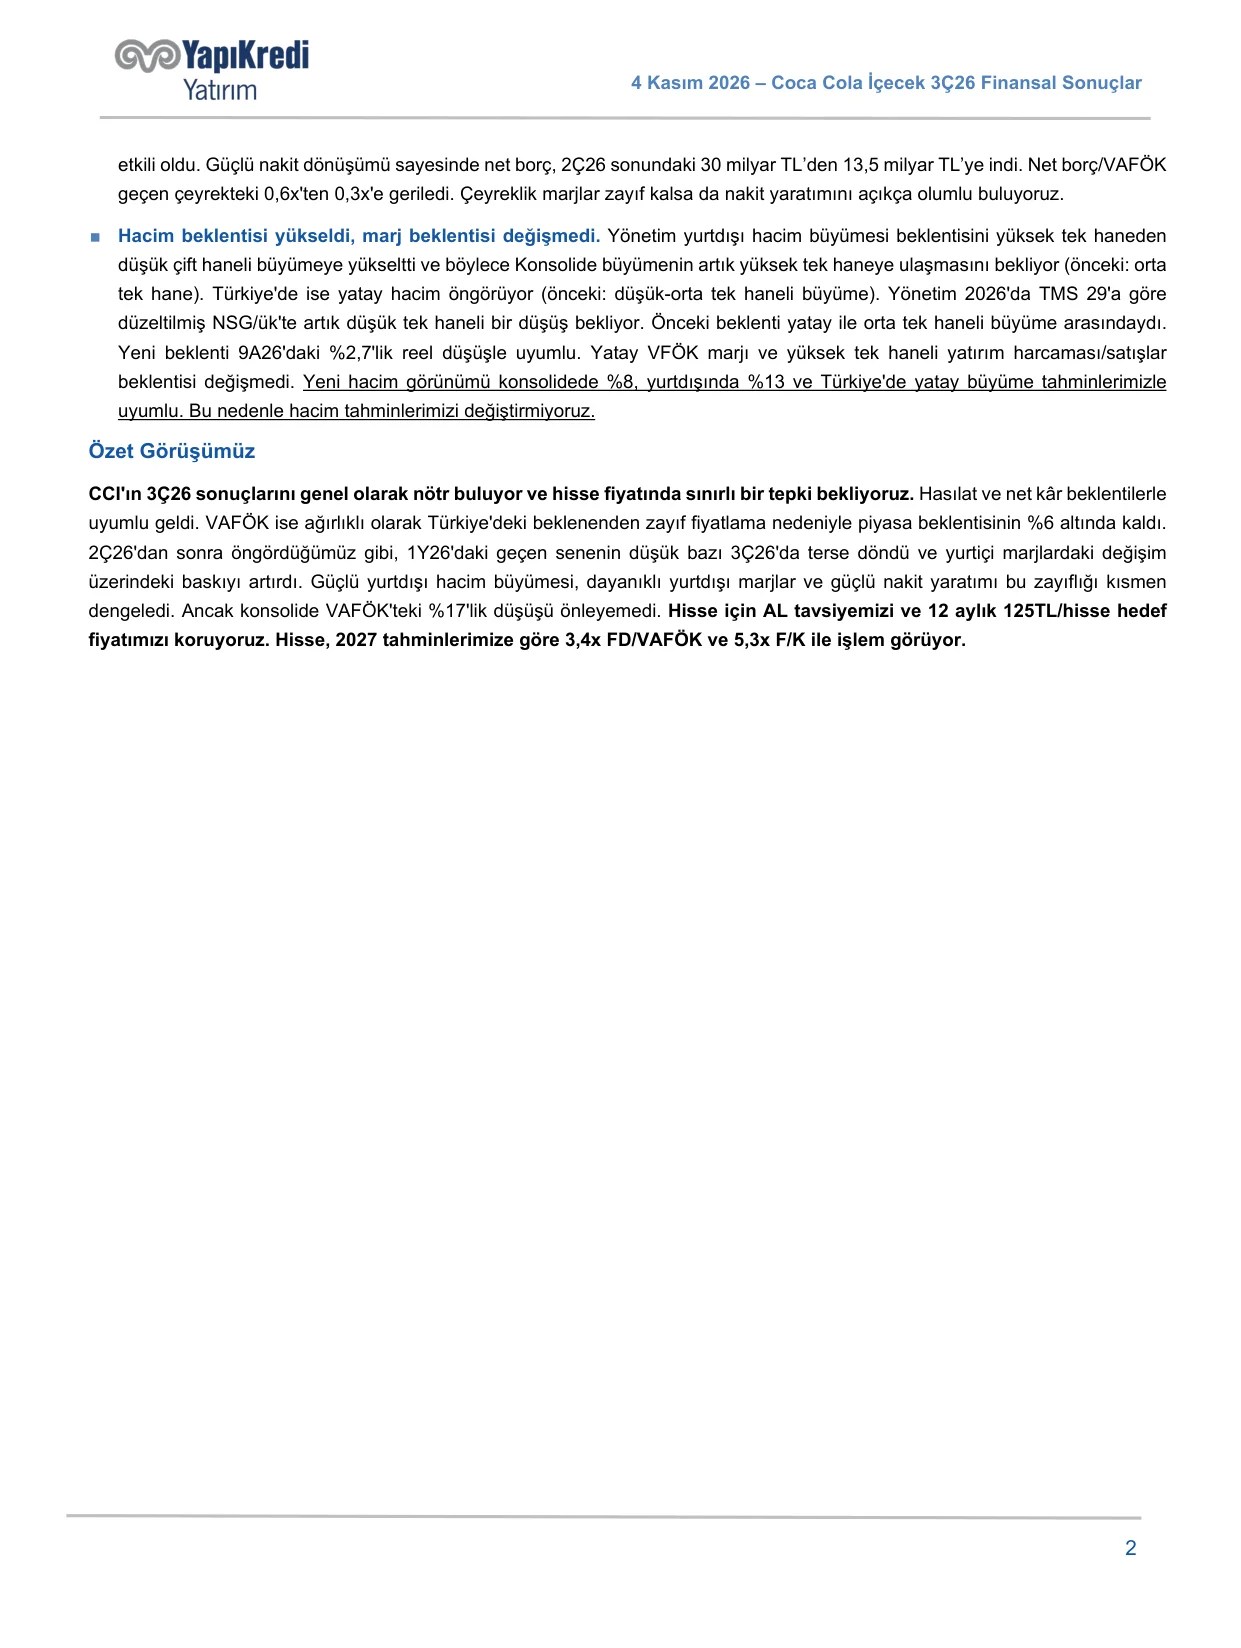
Yönetim, yurtdışı hacim büyümesi beklentisini yüksek tek haneden düşük çift haneli büyümeye yükseltti; buna paralel olarak konsolide büyümenin artık yüksek tek haneye ulaşması bekleniyor (önceki beklenti: orta tek hane). Türkiye’de ise yatay hacim öngörülüyor (önceki: düşük-orta tek haneli büyüme). Yönetim 2026’da TMS 29’a göre düzeltilmiş NSG/ük’te düşük tek haneli bir düşüş bekliyor; önceki beklenti yatay ile orta tek haneli büyüme arasındaydı. Yeni beklenti, 9A26’daki %2,7’lik reel düşüşle uyumlu olarak değerlendirildi. Yatay VAFÖK marjı ve yüksek tek haneli yatırım harcaması/satışlar beklentisi değişmedi. Yeni hacim görünümünün konsolidede %8, yurtdışında %13 ve Türkiye’de yatay büyüme tahminleriyle uyumlu olduğu belirtilerek hacim tahminleri korundu.
Özet görüş ve değerleme
Yapı Kredi Yatırım, CCI’ın 3Ç26 sonuçlarını genel olarak nötr değerlendirdi ve hisse fiyatında sınırlı bir tepki beklediğini ifade etti. Hasılat ve net kâr beklentilerle uyumlu geldi. VAFÖK ise ağırlıklı olarak Türkiye’deki beklenenden zayıf fiyatlama nedeniyle piyasa beklentisinin %6 altında kaldı. 2Ç26’dan sonra öngörüldüğü üzere, 1Y26’daki geçen senenin düşük bazı 3Ç26’da terse döndü ve yurtiçi marjlardaki değişim üzerindeki baskıyı artırdı. Güçlü yurtdışı hacim büyümesi, dayanıklı yurtdışı marjlar ve güçlü nakit yaratımı söz konusu zayıflığı kısmen dengeledi; ancak konsolide VAFÖK’teki %17’lik düşüşün önüne geçilemedi.
CCOLA hissesi, 2027 tahminlerine göre 3,4x FD/VAFÖK ve 5,3x F/K ile işlem görüyor. Yapı Kredi Yatırım, hisse için AL tavsiyesini ve 12 aylık 125 TL/hisse hedef fiyatını korudu. Hissenin piyasa değeri 207,1 milyar TL (4,1 milyar ABD doları) olarak hesaplandı; halka açıklık oranı %25, son 3 aylık ortalama işlem hacmi ise 450 milyon TL olarak belirtildi.
Raporda yer alan yorum ve tavsiyeler genel nitelikte olup kişisel mali durum, risk ve getiri tercihlerine uygunluk açısından değerlendirilmemiştir; söz konusu raporun tümü veya bir kısmı Yapı Kredi Yatırım Menkul Değerler A.Ş.’nin yazılı izni olmadan çoğaltılamaz.
***Bu içerik yatırım tavsiyesi niteliği taşımaz. Yatırım kararlarınızı almadan önce yetkili finansal danışmanlarınıza başvurunuz.