

| 🏦 | Kurum | Deniz Yatırım |
| 📈 | Hisse | Halkbank (HALKB) |
| 🎯 | Hedef Fiyat | 41.30 TL |
| 💹 | Getiri Potansiyeli | %0.6 |
| 📋 | Tavsiye | AL |
| 📅 | Rapor Tarihi | 2026-11-09 |
Deniz Yatırım Strateji ve Araştırma, 9 Kasım 2026 tarihli bilanço değerlendirme raporunda Halkbank’ın (HALKB) 3Ç26 konsolide olmayan finansal sonuçlarını ele aldı ve mevcut AL önerisi ile 41,30 TL hedef fiyatını korudu.
3Ç26 net karı beklentilerin üzerinde geldi
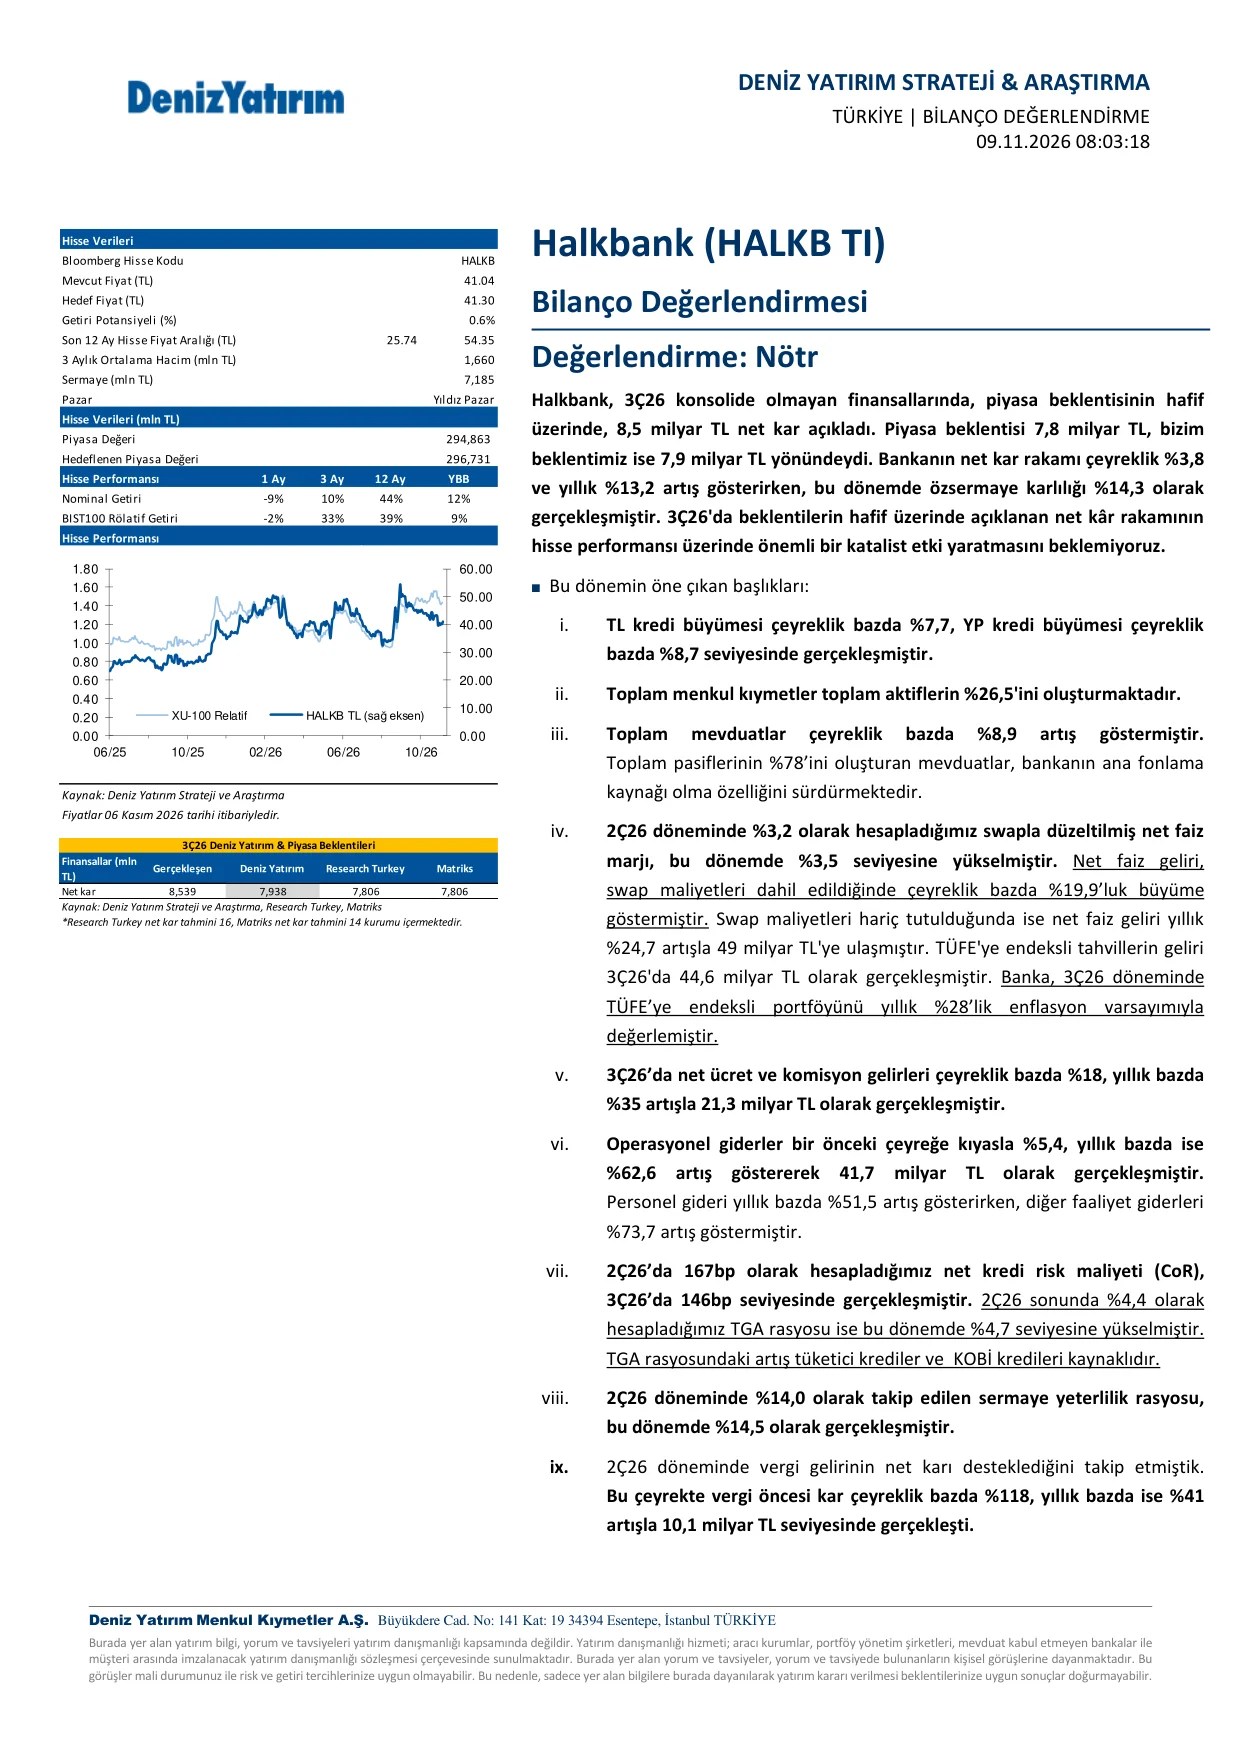
Halkbank, 3Ç26 konsolide olmayan finansallarında piyasa beklentisinin hafif üzerinde 8,5 milyar TL net kar açıkladı. Deniz Yatırım’ın beklentisi 7,9 milyar TL, piyasa konsensüsü ise 7,8 milyar TL düzeyindeydi. Net kar rakamı çeyreklik bazda %3,8, yıllık bazda ise %13,2 artış gösterirken özsermaye karlılığı %14,3 olarak gerçekleşti. Raporda, beklentilerin hafif üzerinde açıklanan net kar rakamının hisse performansı üzerinde önemli bir katalist etki yaratmasının beklenmediği belirtildi.
Deniz Yatırım, bilanço değerlendirmesini “Nötr” olarak nitelendirdi. 3Ç26 Deniz Yatırım ve piyasa beklentileri karşılaştırması aşağıdaki tabloda yer almaktadır:
| Finansallar (mln TL) | Gerçekleşen | Deniz Yatırım | Research Turkey | Matriks |
|---|---|---|---|---|
| Net kar | 8.539 | 7.938 | 7.806 | 7.806 |
Dönemin öne çıkan finansal başlıkları
Kredi büyümesi: TL kredi büyümesi çeyreklik bazda %7,7, YP kredi büyümesi çeyreklik bazda %8,7 seviyesinde gerçekleşti.
Menkul kıymetler: Toplam menkul kıymetler, toplam aktiflerin %26,5’ini oluşturdu.
Mevduatlar: Toplam mevduatlar çeyreklik bazda %8,9 artış gösterdi. Toplam pasiflerin %78’ini oluşturan mevduatlar, bankanın ana fonlama kaynağı olma özelliğini sürdürdü.
Net faiz marjı: 2Ç26’da %3,2 olarak hesaplanan swapla düzeltilmiş net faiz marjı, 3Ç26’da %3,5 seviyesine yükseldi. Net faiz geliri, swap maliyetleri dahil edildiğinde çeyreklik bazda %19,9 büyüme gösterdi. Swap maliyetleri hariç tutulduğunda ise net faiz geliri yıllık %24,7 artışla 49 milyar TL’ye ulaştı. TÜFE’ye endeksli tahvillerin geliri 3Ç26’da 44,6 milyar TL olarak gerçekleşti. Banka, 3Ç26 döneminde TÜFE’ye endeksli portföyünü yıllık %28’lik enflasyon varsayımıyla değerledi.
Ücret ve komisyon gelirleri: 3Ç26’da net ücret ve komisyon gelirleri çeyreklik bazda %18, yıllık bazda %35 artışla 21,3 milyar TL olarak gerçekleşti.
Operasyonel giderler: Bir önceki çeyreğe kıyasla %5,4, yıllık bazda ise %62,6 artış göstererek 41,7 milyar TL olarak gerçekleşti. Personel gideri yıllık bazda %51,5 artış gösterirken diğer faaliyet giderleri %73,7 artış kaydetti.
Aktif kalitesi ve risk maliyeti: 2Ç26’da 167 baz puan olarak hesaplanan net kredi risk maliyeti 3Ç26’da 146 baz puana geriledi. 2Ç26 sonunda %4,4 olarak hesaplanan TGA rasyosu ise söz konusu dönemde %4,7 seviyesine yükseldi. TGA rasyosundaki artışın tüketici krediler ve KOBİ kredileri kaynaklı olduğu belirtildi.
Sermaye yeterliliği: 2Ç26’da %14,0 olarak takip edilen sermaye yeterlilik rasyosu, 3Ç26’da %14,5 olarak gerçekleşti.
Vergi öncesi kar: Vergi öncesi kar çeyreklik bazda %118, yıllık bazda ise %41 artışla 10,1 milyar TL seviyesinde gerçekleşti.
İkincil halka arz ve sermaye artırımı süreci
Banka, 2Ç26 finansallarının ardından ikincil halka arz yoluyla %25 oranında sermaye artırımı gerçekleştireceğini duyurmuştu. Uygun piyasa koşullarına hazır olmak adına, halka arz izahnamesinin üçüncü çeyrek finansal sonuçlarıyla güncelleneceği belirtildi.
KOBİ segmenti başta olmak üzere takipteki kredi giriş eğilimleri ile yıl sonu risk maliyeti beklentilerine yönelik sorular kapsamında; KOBİ’lerin likiditeye ve kredilere erişiminin kurumsal şirketlere kıyasla daha sınırlı olması nedeniyle KOBİ kaynaklı takip girişlerinin görüldüğü ifade edildi. Söz konusu ayrışmanın TCMB’nin makroihtiyati tedbirlerle desteklenen sıkı para politikasıyla ve likiditeye erişimi kısıtlayan aylık kredi büyüme sınırlarıyla yakından ilişkili olduğu aktarıldı. TCMB’nin kümülatif bazda politika faizini ve efektif fonlama faizini 400 baz puan indirmesiyle başlayan faiz indirim sürecinin dezenflasyonla birlikte devam etmesi halinde KOBİ kaynaklı takip girişlerinin azalmasına yardımcı olabileceği vurgulandı.
Risk maliyeti beklentileri tarafında ise düzenlenen son Sermaye Piyasaları Günü sunumunda paylaşılan risk maliyeti beklentisinin 2026 yıl sonu için 185 baz puan, 2027 yıl sonu için ise 155–165 baz puan seviyesinde olduğu belirtildi. İzahnamenin güncellenmesinin ardından beklentilerde ve tahminlerde revizyon yapılması halinde bunun yatırımcılar ve ilgili tüm paydaşlarla paylaşılacağı aktarıldı.
Net faiz marjı ve çekirdek sermaye görünümü
Dördüncü çeyrekte beklenen net faiz marjı genişlemesi ve çekirdek sermaye (CET1) oranındaki iyileşmeye yönelik sorular üzerine; net faiz marjındaki genişlemenin devam edeceği belirtildi. Marj trendlerinde şimdiye kadar değişken faizli ve özellikle TÜFE’ye endeksli menkul kıymetlerin belirleyici bir rol oynadığı, ancak son iki-üç çeyrekte kredi kullandırım hızının artırılması ve TCMB’nin faiz indirimlerinin desteğiyle fonlama maliyetlerinde görülen düşüş sayesinde bundan sonraki süreçte kredi gelirlerinden gelecek katkının net faiz marjını mevcut seviyelerin üzerinde tutmaya ve marj trendlerini iyileştirmeye yardımcı olacağı ifade edildi.
Çekirdek sermaye (CET1) oranındaki çeyreklik iyileşmenin iki temel unsura dayandığı belirtildi: ilk olarak özkaynakların büyümeye devam ettiği, ikinci olarak ise kredi tahsis birimleri ile kredi kullandırım kararlarında rol alan diğer departmanların risk ağırlıklı varlık (RWA) optimizasyonu gerçekleştirerek kredileri daha düşük risk ağırlığı katsayılarıyla kullandırmaya odaklandığı aktarıldı.
Hisse verileri ve öneri
Deniz Yatırım, yakın zamanda 2026’nın tamamlanacak olması ve 2027 Strateji Raporu hazırlıklarına başlanacak olması nedeniyle daha kapsamlı değerlendirme ve güncellemelerin sonraki aşamaya bırakıldığını belirtti. Mevcut durumda Halkbank için AL önerisi ve 41,30 TL hedef fiyatı korundu. Mevcut fiyat 41,04 TL’ye karşılık getiri potansiyeli %0,6 olarak hesaplandı. Fiyatlar 6 Kasım 2026 tarihi itibarıyla alınmıştır.
| Hisse verisi | Değer |
|---|---|
| Bloomberg kodu | HALKB TI |
| Mevcut fiyat (TL) | 41,04 |
| Hedef fiyat (TL) | 41,30 |
| Getiri potansiyeli | %0,6 |
| Son 12 ay fiyat aralığı (TL) | 25,74 – 54,35 |
| 3 aylık ortalama hacim (mln TL) | 1.660 |
| Sermaye (mln TL) | 7.185 |
| Pazar | Yıldız Pazar |
| Piyasa değeri (mln TL) | 294.863 |
| Hedeflenen piyasa değeri (mln TL) | 296.731 |
| Hisse performansı | 1 Ay | 3 Ay | 12 Ay | YBB |
|---|---|---|---|---|
| Nominal getiri | -9% | 10% | 44% | 12% |
| BIST-100 rölatif getiri | -2% | 33% | 39% | 9% |
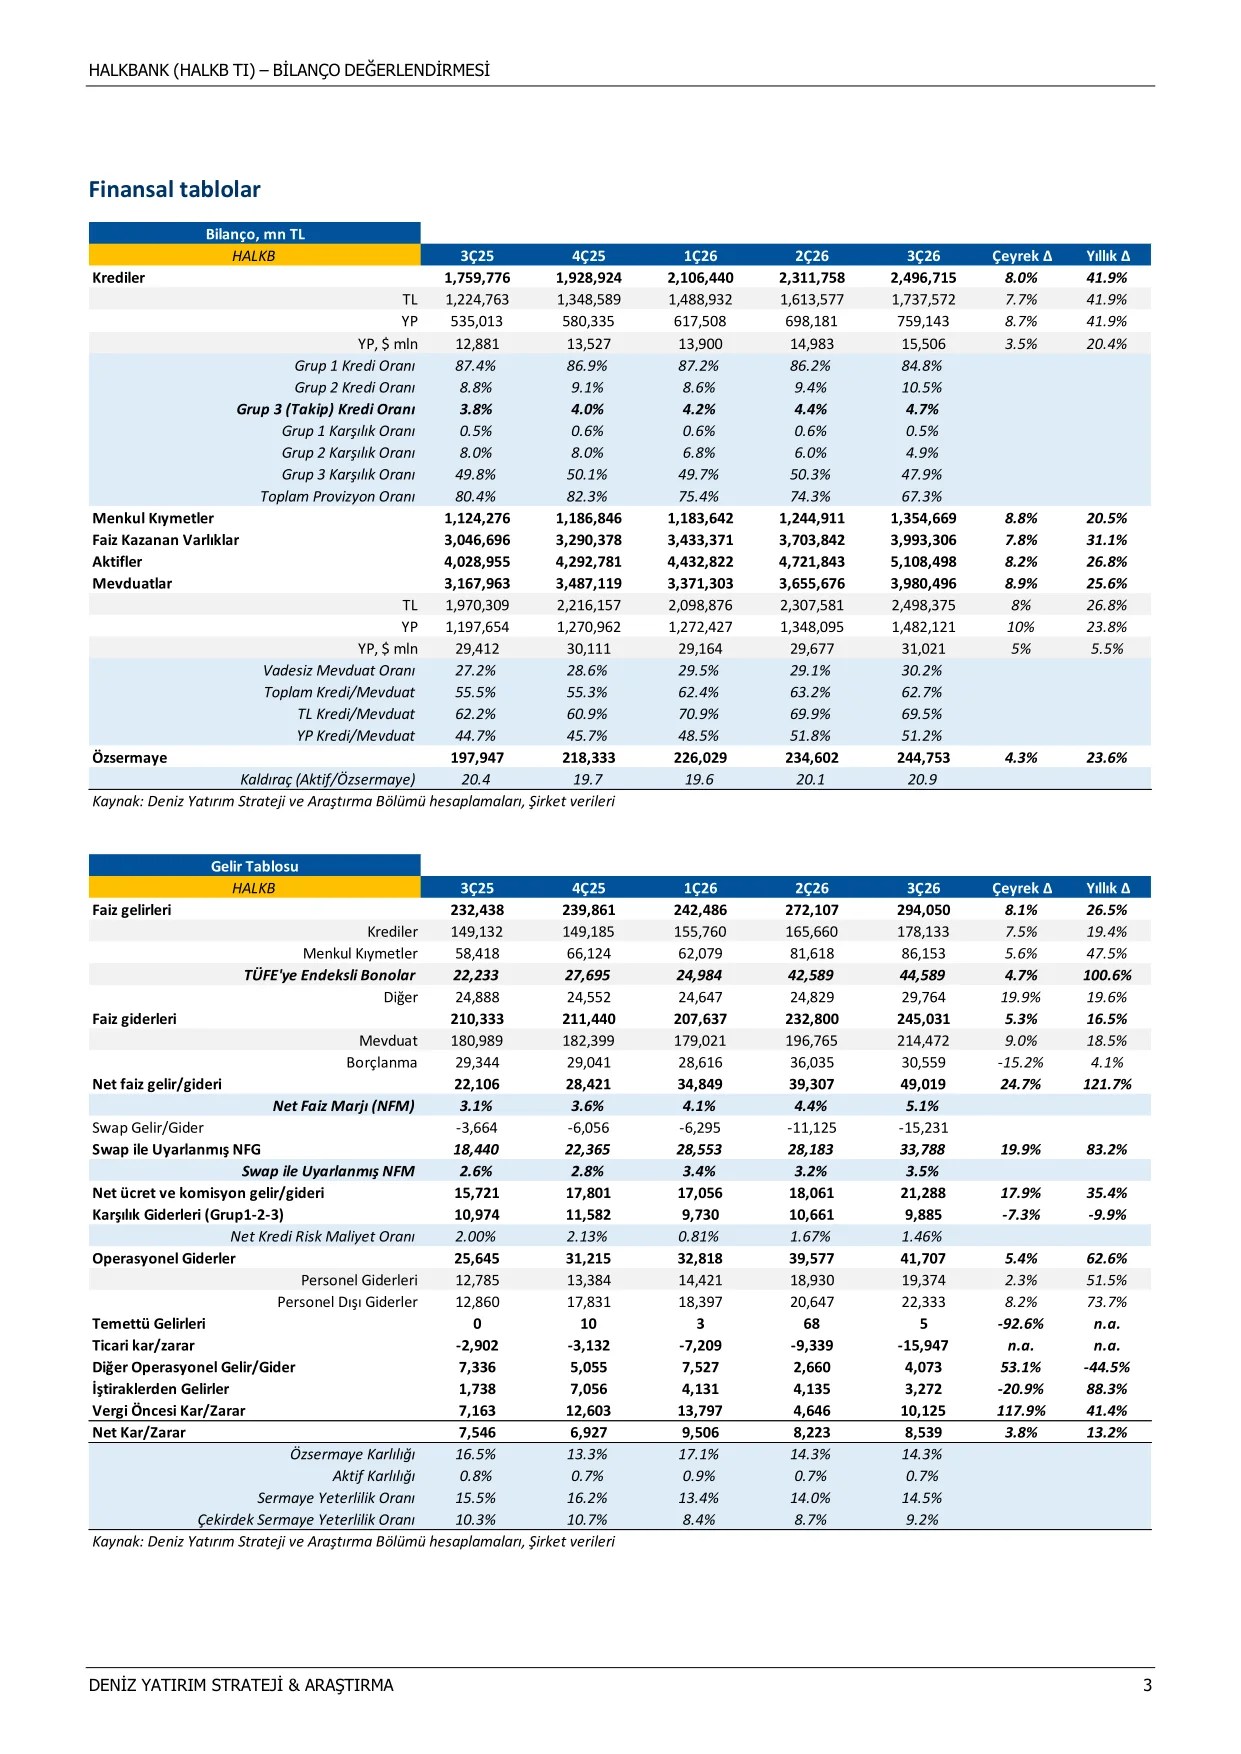
Finansal tablolar
| Bilanço (mln TL) | 3Ç25 | 4Ç25 | 1Ç26 | 2Ç26 | 3Ç26 | Çeyrek Δ | Yıllık Δ |
|---|---|---|---|---|---|---|---|
| Krediler | 1.759.776 | 1.928.924 | 2.106.440 | 2.311.758 | 2.496.715 | 8,0% | 41,9% |
| TL | 1.224.763 | 1.348.589 | 1.488.932 | 1.613.577 | 1.737.572 | 7,7% | 41,9% |
| YP | 535.013 | 580.335 | 617.508 | 698.181 | 759.143 | 8,7% | 41,9% |
| YP ($ mln) | 12.881 | 13.527 | 13.900 | 14.983 | 15.506 | 3,5% | 20,4% |
| Grup 1 kredi oranı | 87,4% | 86,9% | 87,2% | 86,2% | 84,8% | – | – |
| Grup 2 kredi oranı | 8,8% | 9,1% | 8,6% | 9,4% | 10,5% | – | – |
| Grup 3 (takip) kredi oranı | 3,8% | 4,0% | 4,2% | 4,4% | 4,7% | – | – |
| Grup 1 karşılık oranı | 0,5% | 0,6% | 0,6% | 0,6% | 0,5% | – | – |
| Grup 2 karşılık oranı | 8,0% | 8,0% | 6,8% | 6,0% | 4,9% | – | – |
| Grup 3 karşılık oranı | 49,8% | 50,1% | 49,7% | 50,3% | 47,9% | – | – |
| Toplam provizyon oranı | 80,4% | 82,3% | 75,4% | 74,3% | 67,3% | – | – |
| Menkul kıymetler | 1.124.276 | 1.186.846 | 1.183.642 | 1.244.911 | 1.354.669 | 8,8% | 20,5% |
| Faiz kazanan varlıklar | 3.046.696 | 3.290.378 | 3.433.371 | 3.703.842 | 3.993.306 | 7,8% | 31,1% |
| Aktifler | 4.028.955 | 4.292.781 | 4.432.822 | 4.721.843 | 5.108.498 | 8,2% | 26,8% |
| Mevduatlar | 3.167.963 | 3.487.119 | 3.371.303 | 3.655.676 | 3.980.496 | 8,9% | 25,6% |
| TL | 1.970.309 | 2.216.157 | 2.098.876 | 2.307.581 | 2.498.375 | 8% | 26,8% |
| YP | 1.197.654 | 1.270.962 | 1.272.427 | 1.348.095 | 1.482.121 | 10% | 23,8% |
| YP ($ mln) | 29.412 | 30.111 | 29.164 | 29.677 | 31.021 | 5% | 5,5% |
| Vadesiz mevduat oranı | 27,2% | 28,6% | 29,5% | 29,1% | 30,2% | – | – |
| Toplam kredi/mevduat | 55,5% | 55,3% | 62,4% | 63,2% | 62,7% | – | – |
| TL kredi/mevduat | 62,2% | 60,9% | 70,9% | 69,9% | 69,5% | – | – |
| YP kredi/mevduat | 44,7% | 45,7% | 48,5% | 51,8% | 51,2% | – | – |
| Özsermaye | 197.947 | 218.333 | 226.029 | 234.602 | 244.753 | 4,3% | 23,6% |
| Kaldıraç (aktif/özsermaye) | 20,4 | 19,7 | 19,6 | 20,1 | 20,9 | – | – |
| Gelir tablosu (mln TL) | 3Ç25 | 4Ç25 | 1Ç26 | 2Ç26 | 3Ç26 | Çeyrek Δ | Yıllık Δ |
|---|---|---|---|---|---|---|---|
| Faiz gelirleri | 232.438 | 239.861 | 242.486 | 272.107 | 294.050 | 8,1% | 26,5% |
| Krediler | 149.132 | 149.185 | 155.760 | 165.660 | 178.133 | 7,5% | 19,4% |
| Menkul kıymetler | 58.418 | 66.124 | 62.079 | 81.618 | 86.153 | 5,6% | 47,5% |
| TÜFE’ye endeksli bonolar | 22.233 | 27.695 | 24.984 | 42.589 | 44.589 | 4,7% | 100,6% |
| Diğer | 24.888 | 24.552 | 24.647 | 24.829 | 29.764 | 19,9% | 19,6% |
| Faiz giderleri | 210.333 | 211.440 | 207.637 | 232.800 | 245.031 | 5,3% | 16,5% |
| Mevduat | 180.989 | 182.399 | 179.021 | 196.765 | 214.472 | 9,0% | 18,5% |
| Borçlanma | 29.344 | 29.041 | 28.616 | 36.035 | 30.559 | -15,2% | 4,1% |
| Net faiz geliri/gideri | 22.106 | 28.421 | 34.849 | 39.307 | 49.019 | 24,7% | 121,7% |
| Net faiz marjı (NFM) | 3,1% | 3,6% | 4,1% | 4,4% | 5,1% | – | – |
| Swap gelir/gider | -3.664 | -6.056 | -6.295 | -11.125 | -15.231 | – | – |
| Swap ile uyarlanmış NFG | 18.440 | 22.365 | 28.553 | 28.183 | 33.788 | 19,9% | 83,2% |
| Swap ile uyarlanmış NFM | 2,6% | 2,8% | 3,4% | 3,2% | 3,5% | – | – |
| Net ücret ve komisyon geliri/gideri | 15.721 | 17.801 | 17.056 | 18.061 | 21.288 | 17,9% | 35,4% |
| Karşılık giderleri (Grup 1-2-3) | 10.974 | 11.582 | 9.730 | 10.661 | 9.885 | -7,3% | -9,9% |
| Net kredi risk maliyet oranı | 2,00% | 2,13% | 0,81% | 1,67% | 1,46% | – | – |
| Operasyonel giderler | 25.645 | 31.215 | 32.818 | 39.577 | 41.707 | 5,4% | 62,6% |
| Personel giderleri | 12.785 | 13.384 | 14.421 | 18.930 | 19.374 | 2,3% | 51,5% |
| Personel dışı giderler | 12.860 | 17.831 | 18.397 | 20.647 | 22.333 | 8,2% | 73,7% |
| Temettü gelirleri | 0 | 10 | 3 | 68 | 5 | -92,6% | n.a. |
| Ticari kar/zarar | -2.902 | -3.132 | -7.209 | -9.339 | -15.947 | n.a. | n.a. |
| Diğer operasyonel gelir/gider | 7.336 | 5.055 | 7.527 | 2.660 | 4.073 | 53,1% | -44,5% |
| İştiraklerden gelirler | 1.738 | 7.056 | 4.131 | 4.135 | 3.272 | -20,9% | 88,3% |
| Vergi öncesi kar/zarar | 7.163 | 12.603 | 13.797 | 4.646 | 10.125 | 117,9% | 41,4% |
| Net kar/zarar | 7.546 | 6.927 | 9.506 | 8.223 | 8.539 | 3,8% | 13,2% |
| Özsermaye karlılığı | 16,5% | 13,3% | 17,1% | 14,3% | 14,3% | – | – |
| Aktif karlılığı | 0,8% | 0,7% | 0,9% | 0,7% | 0,7% | – | – |
| Sermaye yeterlilik oranı | 15,5% | 16,2% | 13,4% | 14,0% | 14,5% | – | – |
| Çekirdek sermaye yeterlilik oranı | 10,3% | 10,7% | 8,4% | 8,7% | 9,2% | – | – |
Deniz Yatırım analistleri her hisse senedi için 12 aylık hedef değerler hesaplamakta olup AL, TUT ve SAT olmak üzere üç farklı genel yatırım tavsiyesi içeren bir derecelendirme sistemi kullanmaktadır; AL ≥%20, TUT %0–20, SAT ≤%0 potansiyel getiriye karşılık gelmektedir.
***Bu içerik yatırım tavsiyesi niteliği taşımaz. Yatırım kararlarınızı almadan önce yetkili finansal danışmanlarınıza başvurunuz.