- Hisse verileri ve çarpan görünümü
- Elektrik fiyatları ve PTF görünümü
- Karbon sertifikaları ve stok durumu
- Kapasite genişleme yatırımları ve yurt dışı projeler
- 3Ç26 operasyonel ve finansal sonuçları
- 2026 yıl sonu öngörülerinde revizyon
- Modeldeki değişiklikler ve tahmin güncellemeleri
- TUT tavsiyesinin gerekçeleri ve risk faktörleri
- Tahminler ve bilanço özeti


| 🏦 | Kurum | Deniz Yatırım |
| 📈 | Hisse | Galata Wind Enerji (GWIND) |
| 🎯 | Hedef Fiyat | 32.40 TL ▼ 36.20 TL’den |
| 💹 | Getiri Potansiyeli | %81.0 |
| 📋 | Tavsiye | TUT |
| 📅 | Rapor Tarihi | 2026-11-06 |
Deniz Yatırım Menkul Kıymetler, 5 Kasım 2026 tarihinde yayımladığı şirket güncelleme notunda Galata Wind Enerji (GWIND) için 12 aylık hedef fiyatını 36,20 TL seviyesinden 32,40 TL’ye indirdi; tavsiyesini ise TUT yönünde korudu. Rapor, şirketin 4 Kasım 2026 tarihinde düzenlediği 3Ç26 finansal sonuçları toplantısı ardından derlenen notlar ve modelde yapılan güncellemeleri kapsamaktadır.
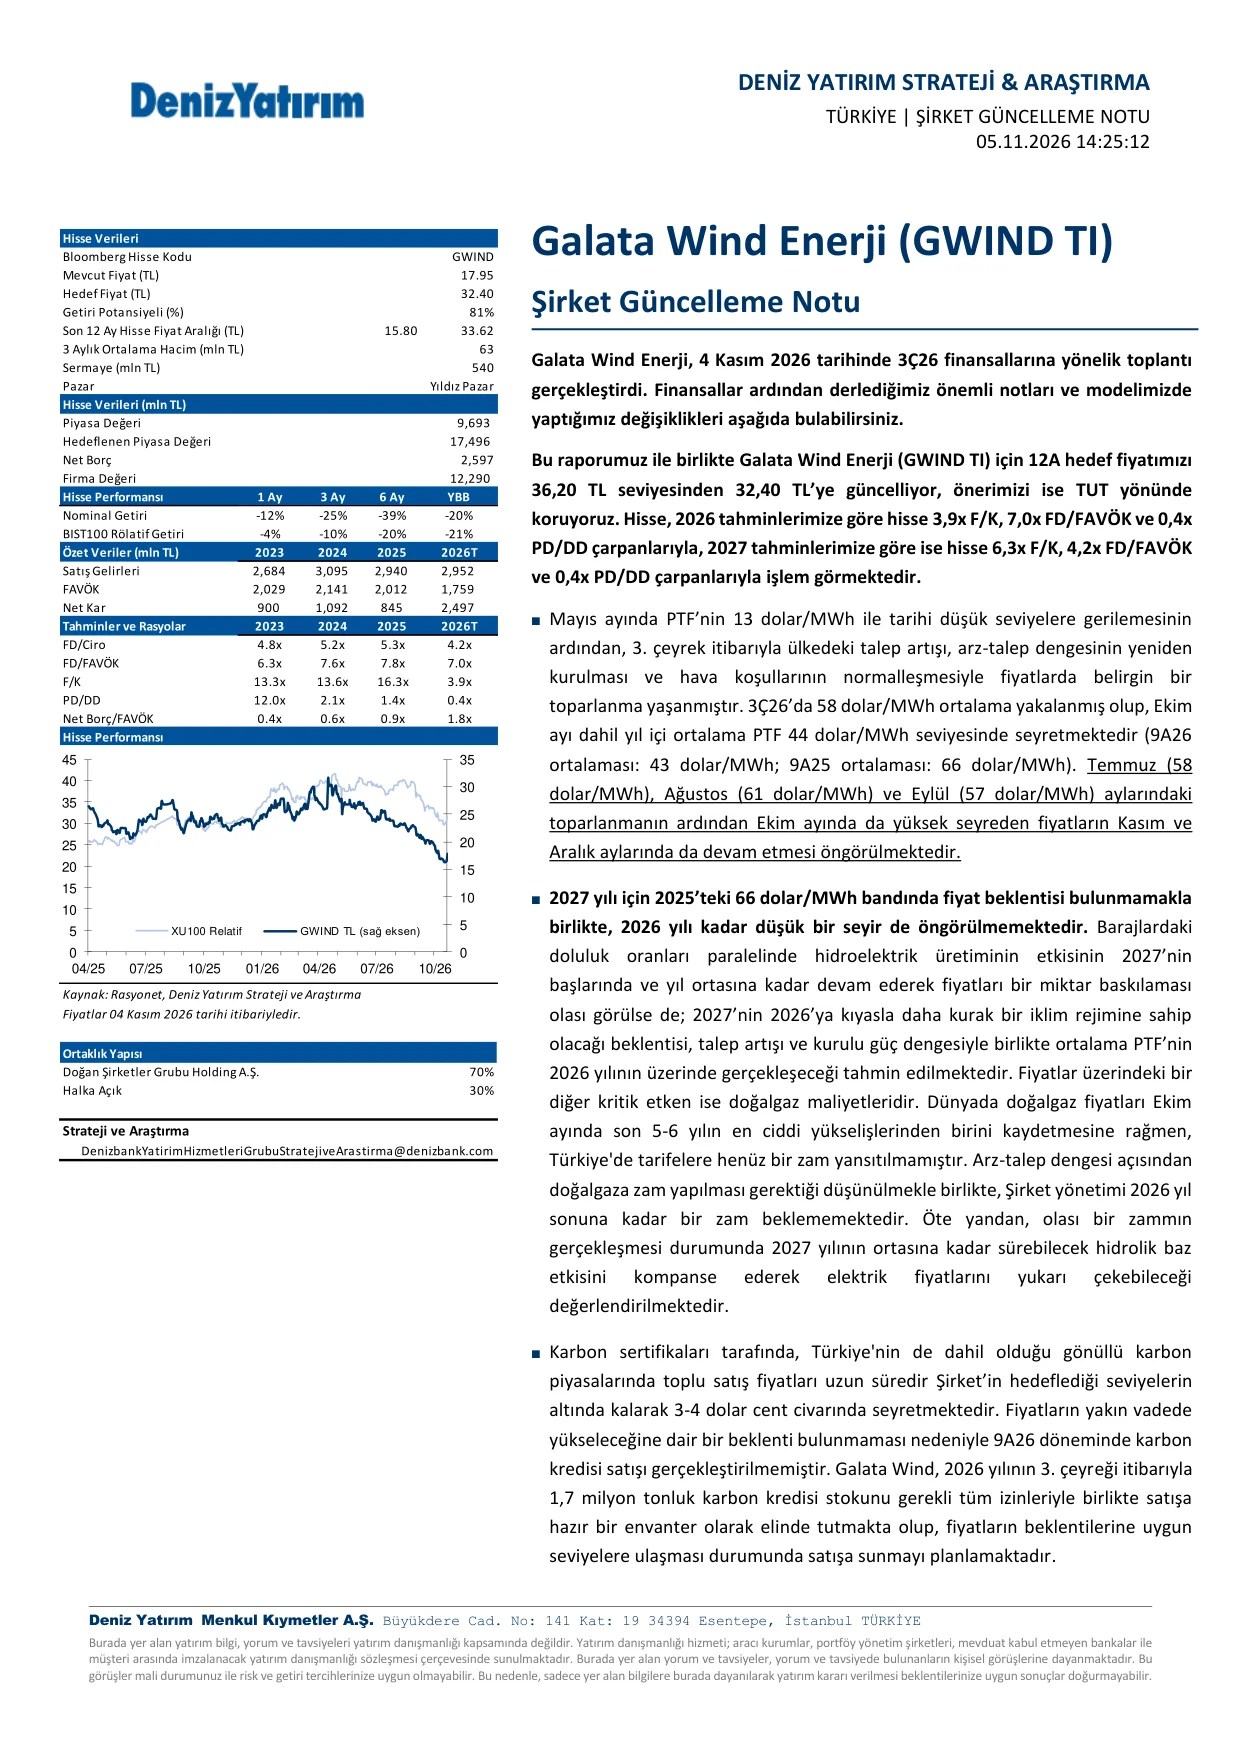
Hisse verileri ve çarpan görünümü
Mevcut fiyat 17,95 TL olan GWIND hissesi, 32,40 TL’lik hedef fiyata göre %81 yükseliş potansiyeli taşımaktadır. Son 12 ayda hisse 15,80-33,62 TL aralığında işlem görmüştür. Üç aylık ortalama işlem hacmi 63 milyon TL olup piyasa değeri 9.693 milyon TL, hedeflenen piyasa değeri ise 17.496 milyon TL olarak hesaplanmaktadır. Net borç 2.597 milyon TL, firma değeri 12.290 milyon TL düzeyindedir.
Hisse performansına bakıldığında; son bir ayda nominal getiri %-12, son üç ayda %-25, son altı ayda %-39, yılbaşından itibaren ise %-20 olarak gerçekleşmiştir. BIST-100’e rölatif getiri sırasıyla %-4, %-10, %-20 ve %-21 olmuştur.
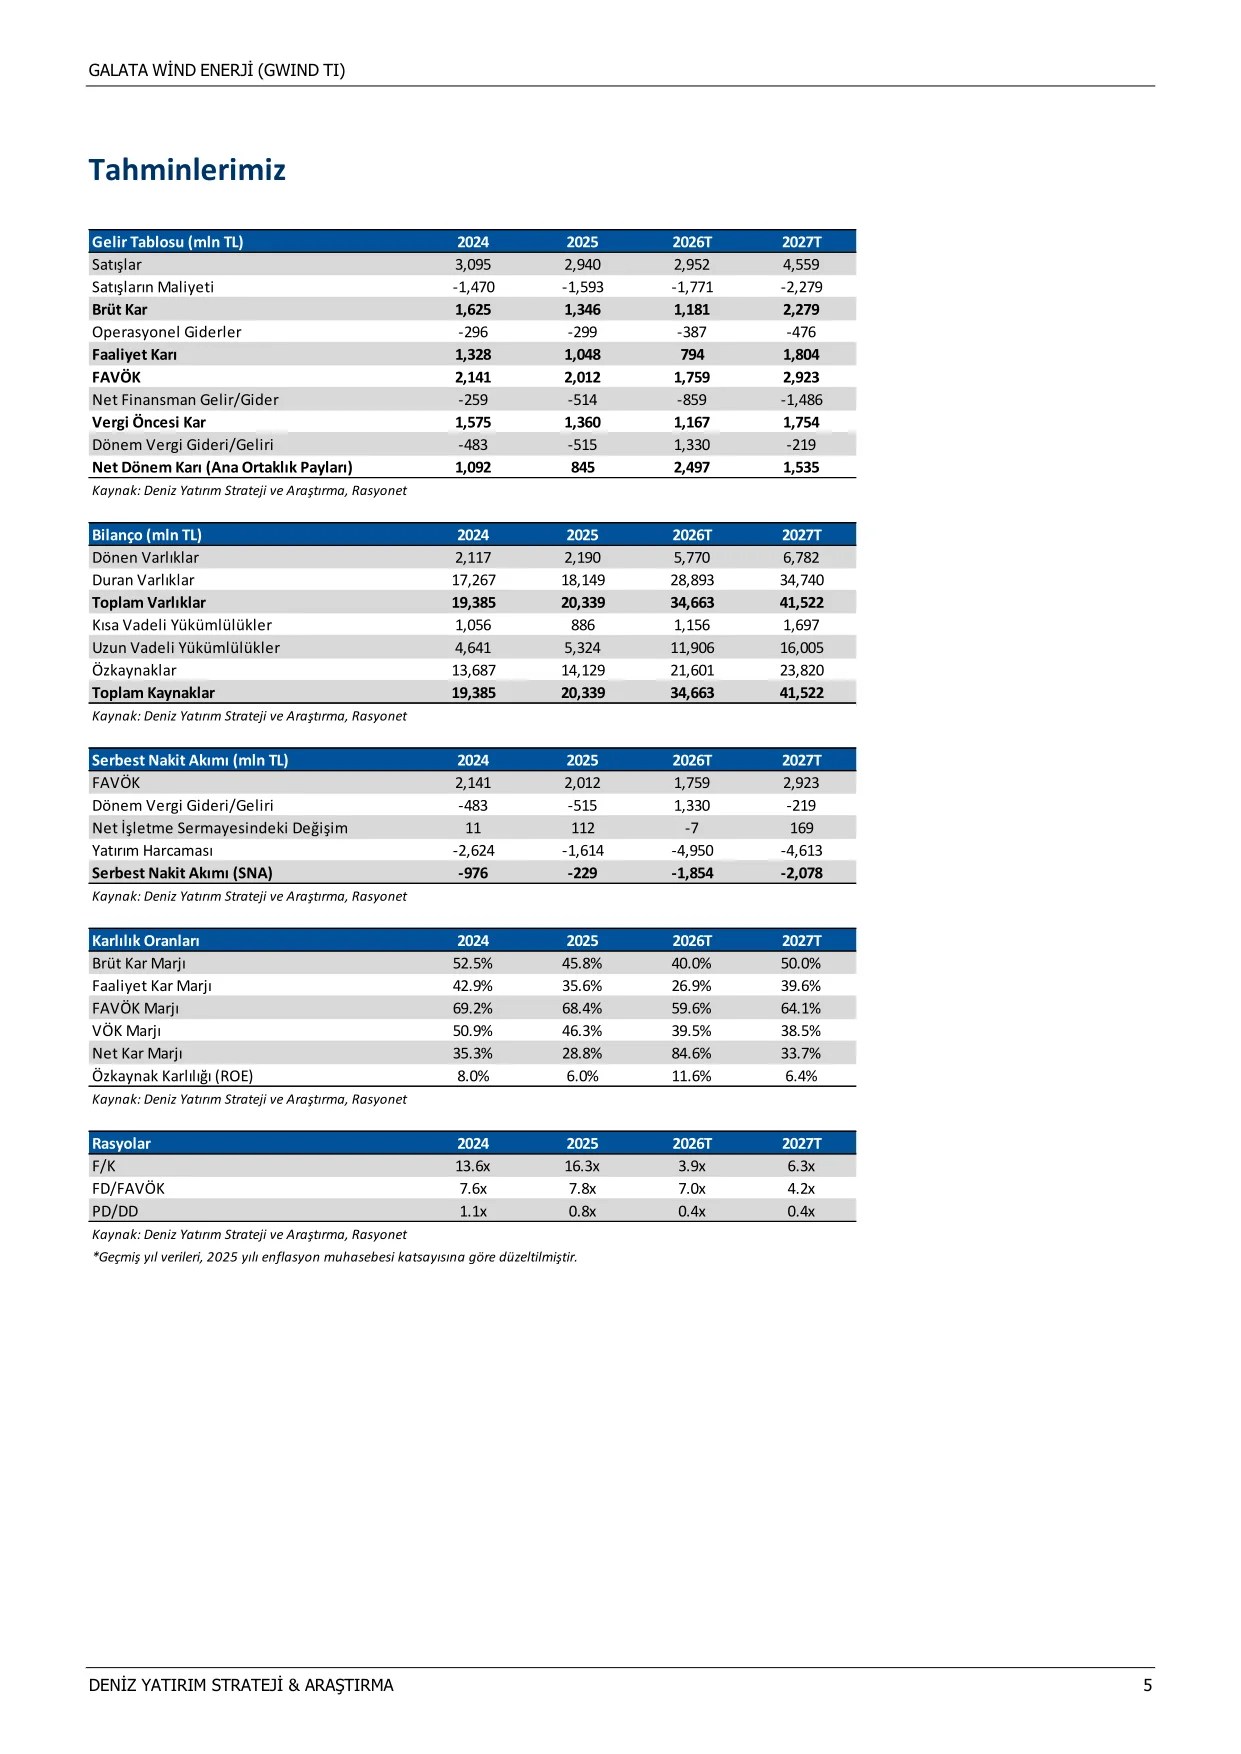
2026 tahminlerine göre hisse 3,9x F/K, 7,0x FD/FAVÖK ve 0,4x PD/DD çarpanlarıyla; 2027 tahminlerine göre ise 6,3x F/K, 4,2x FD/FAVÖK ve 0,4x PD/DD çarpanlarıyla işlem görmektedir.
| Özet veriler (mln TL) | 2023 | 2024 | 2025 | 2026T |
|---|---|---|---|---|
| Satış gelirleri | 2.684 | 3.095 | 2.940 | 2.952 |
| FAVÖK | 2.029 | 2.141 | 2.012 | 1.759 |
| Net kâr | 900 | 1.092 | 845 | 2.497 |
| FD/Ciro | 4,8x | 5,2x | 5,3x | 4,2x |
| FD/FAVÖK | 6,3x | 7,6x | 7,8x | 7,0x |
| F/K | 13,3x | 13,6x | 16,3x | 3,9x |
| PD/DD | 12,0x | 2,1x | 1,4x | 0,4x |
| Net borç/FAVÖK | 0,4x | 0,6x | 0,9x | 1,8x |
Elektrik fiyatları ve PTF görünümü
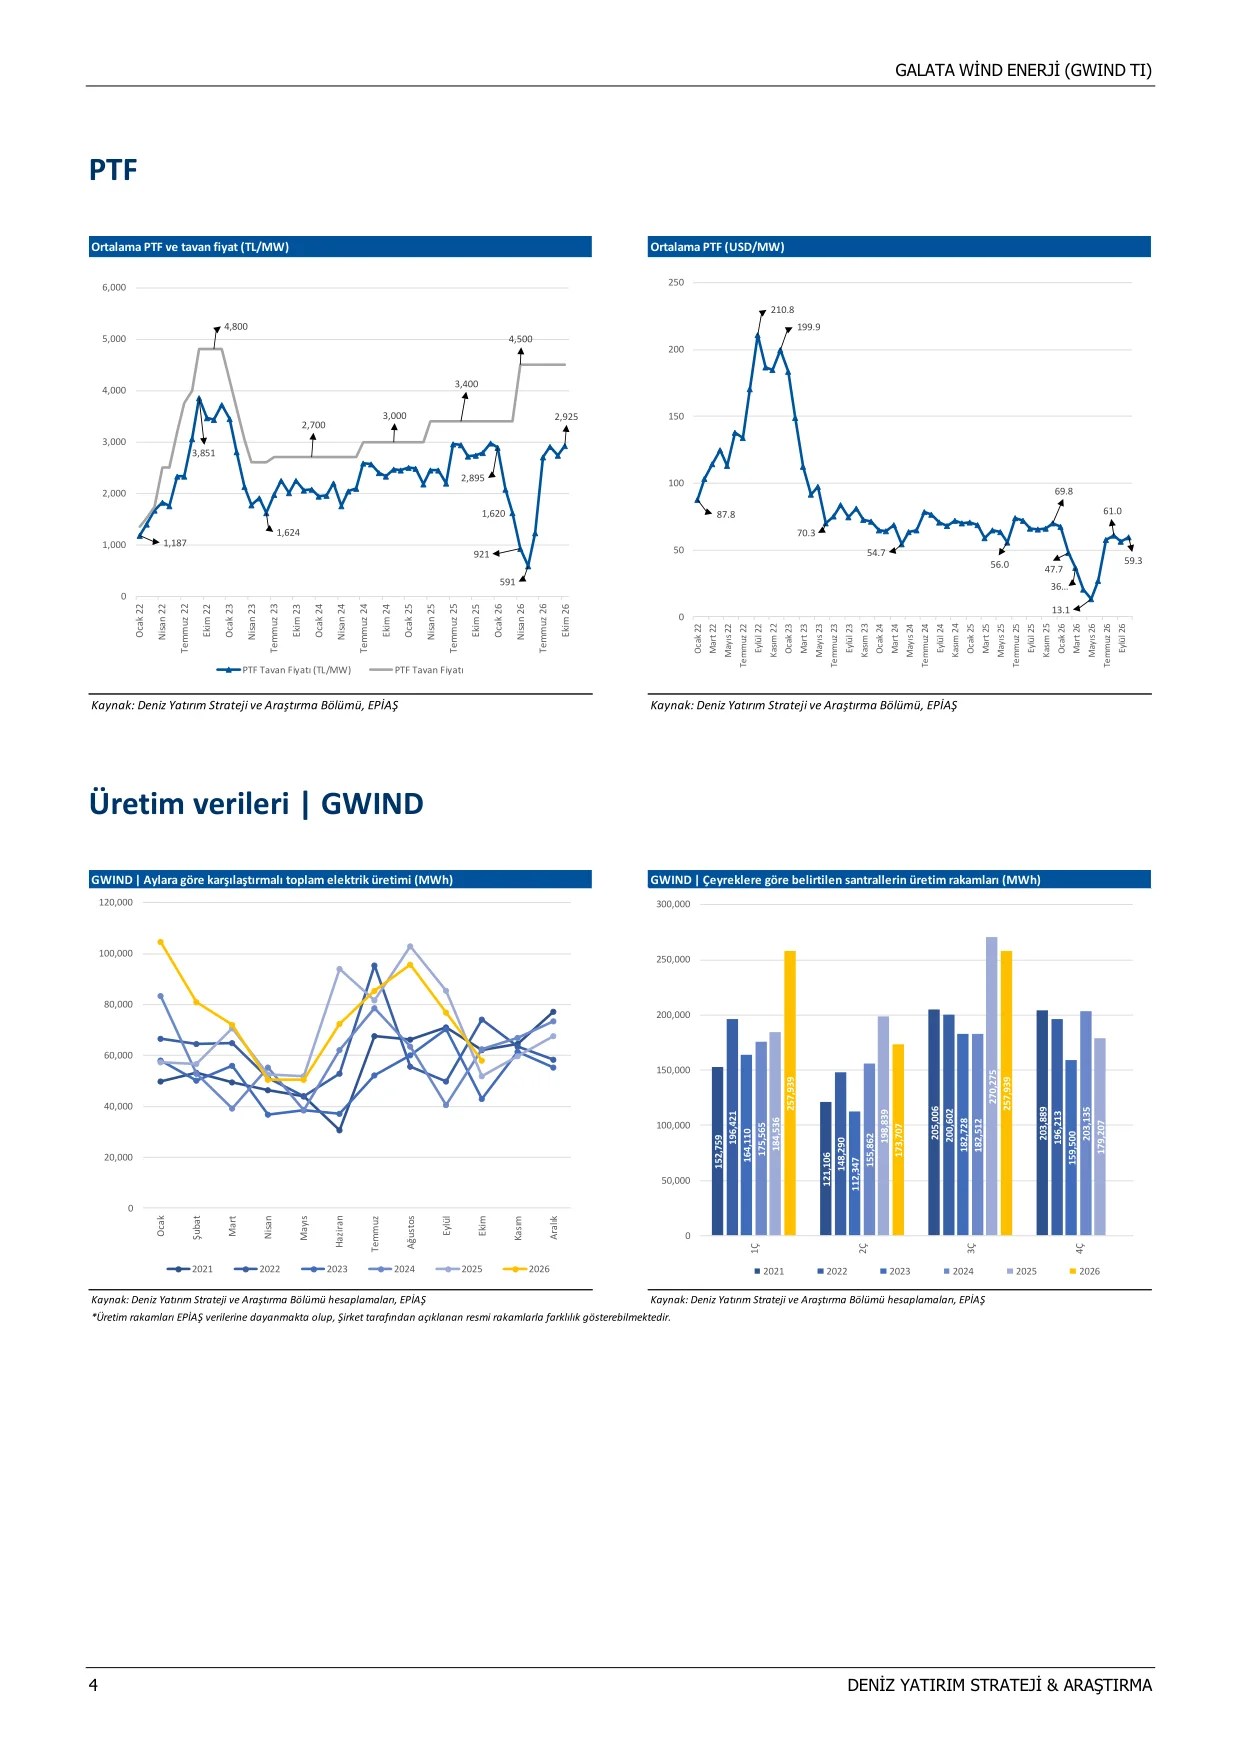
Mayıs ayında PTF’nin 13 dolar/MWh ile tarihi düşük seviyelere gerilemesinin ardından 3. çeyrek itibarıyla talep artışı, arz-talep dengesinin yeniden kurulması ve hava koşullarının normalleşmesiyle fiyatlarda belirgin bir toparlanma yaşanmıştır. 3Ç26’da 58 dolar/MWh ortalama PTF yakalanmış olup Ekim dahil yıl içi ortalama PTF 44 dolar/MWh seviyesinde seyretmektedir (9A26 ortalaması: 43 dolar/MWh; 9A25 ortalaması: 66 dolar/MWh). Temmuz (58 dolar/MWh), Ağustos (61 dolar/MWh) ve Eylül (57 dolar/MWh) aylarındaki toparlanmanın ardından Ekim ayında da yüksek seyreden fiyatların Kasım ve Aralık aylarında da devam etmesi öngörülmektedir.
2027 yılı için 2025’teki 66 dolar/MWh bandında fiyat beklentisi bulunmamakla birlikte, 2026 yılı kadar düşük bir seyir de öngörülmemektedir. Barajlardaki doluluk oranları paralelinde hidroelektrik üretiminin etkisinin 2027’nin başlarında ve yıl ortasına kadar devam ederek fiyatları bir miktar baskılaması olası görülse de; 2027’nin 2026’ya kıyasla daha kurak bir iklim rejimine sahip olacağı beklentisi, talep artışı ve kurulu güç dengesiyle birlikte ortalama PTF’nin 2026 yılının üzerinde gerçekleşeceği tahmin edilmektedir. Fiyatlar üzerindeki bir diğer kritik etken ise doğalgaz maliyetleridir. Dünyada doğalgaz fiyatları Ekim ayında son 5-6 yılın en ciddi yükselişlerinden birini kaydetmesine rağmen Türkiye’de tarifelere henüz bir zam yansıtılmamıştır. Arz-talep dengesi açısından doğalgaza zam yapılması gerektiği düşünülmekle birlikte, şirket yönetimi 2026 yıl sonuna kadar bir zam beklememektedir. Öte yandan, olası bir zammın gerçekleşmesi durumunda 2027 yılının ortasına kadar sürebilecek hidrolik baz etkisini kompanse ederek elektrik fiyatlarını yukarı çekebileceği değerlendirilmektedir.
Karbon sertifikaları ve stok durumu
Türkiye’nin de dahil olduğu gönüllü karbon piyasalarında toplu satış fiyatları uzun süredir şirketin hedeflediği seviyelerin altında kalarak 3-4 dolar cent civarında seyretmektedir. Fiyatların yakın vadede yükseleceğine dair bir beklenti bulunmaması nedeniyle 9A26 döneminde karbon kredisi satışı gerçekleştirilmemiştir. Galata Wind, 2026 yılının 3. çeyreği itibarıyla 1,7 milyon tonluk karbon kredisi stokunu gerekli tüm izinleriyle birlikte satışa hazır bir envanter olarak elinde tutmakta olup, fiyatların beklentilerine uygun seviyelere ulaşması durumunda satışa sunmayı planlamaktadır.
Kapasite genişleme yatırımları ve yurt dışı projeler
Şirketin mevcut 354,2 MW olan kurulu gücünü 2027 yılında 550+ MW’a, 2030-2035 döneminde ise 1.000+ MW’ın üzerine çıkarma hedefi doğrultusunda yatırımları devam etmektedir. Yurt içi projelerde yıllara sâri olarak yaşanan takvim kaymalarının temel nedeni; izin süreçlerinde yaşanan aksamalar, bürokratik süreçlerin uzaması ve özellikle orman arazilerinde yer alan rüzgâr santralleri için ilgili bakanlıklardan alınan izinlerin vakit almasıdır. Şah RES kapasite artışı ve Alapınar RES yatırımlarının inşaatlarına 1Ç27 döneminde başlanması ve 2Ç27’de devreye alınması planlanmaktadır.
Yurt dışı yatırımlar tarafında Avrupa projelerinde somut aşamaya geçilmiş ve Ağustos 2026 itibarıyla Almanya’daki 20 MW’lık ve İtalya’daki 10 MW’lık güneş santrallerinin inşaatına başlanmıştır. Söz konusu santrallerin 2026 yıl sonu veya 2027 yılı başı itibarıyla parçalı kabullerinin yapılarak devreye alınması hedeflenmektedir. Avrupa’daki yatırım portföyünde süreçlerin bir miktar uzaması; o ülkelerdeki bürokratik, politik ve izinsel süreçlere dair öğrenme eğrisinden ve küresel ekonomideki değişimlerden kaynaklanmıştır. Galata Wind, bu gecikme sürecinde projelerde teknolojik gelişmeler doğrultusunda revizyonlara gitmiş; normal GES olarak başlayan projeleri tarımsal GES’e (Agri-PV) dönüştürmüş ve batarya depolama (BESS) sistemlerini entegre etmiştir.
Depolamalı santral yatırımları kapsamında şirketin 300 MW RES ve 110 MW GES olmak üzere toplam 410 MW’lık ön lisans portföyü bulunmaktadır. Söz konusu portföy içerisindeki 60 MW’lık Ankara depolamalı GES projesinin inşaatına söz konusu dönem itibarıyla başlanacak olup, kalan 300 MW RES ve 50 MW GES projeleri 2027-2030 hedefleri doğrultusunda planlanarak devreye alınacaktır. Yatırım planları çerçevesinde 2027’nin, hem yurt içinde hem de yurt dışında yatırımların somut sonuçlarının görüldüğü bir yıl olacağı açıklanmıştır.
3Ç26 operasyonel ve finansal sonuçları
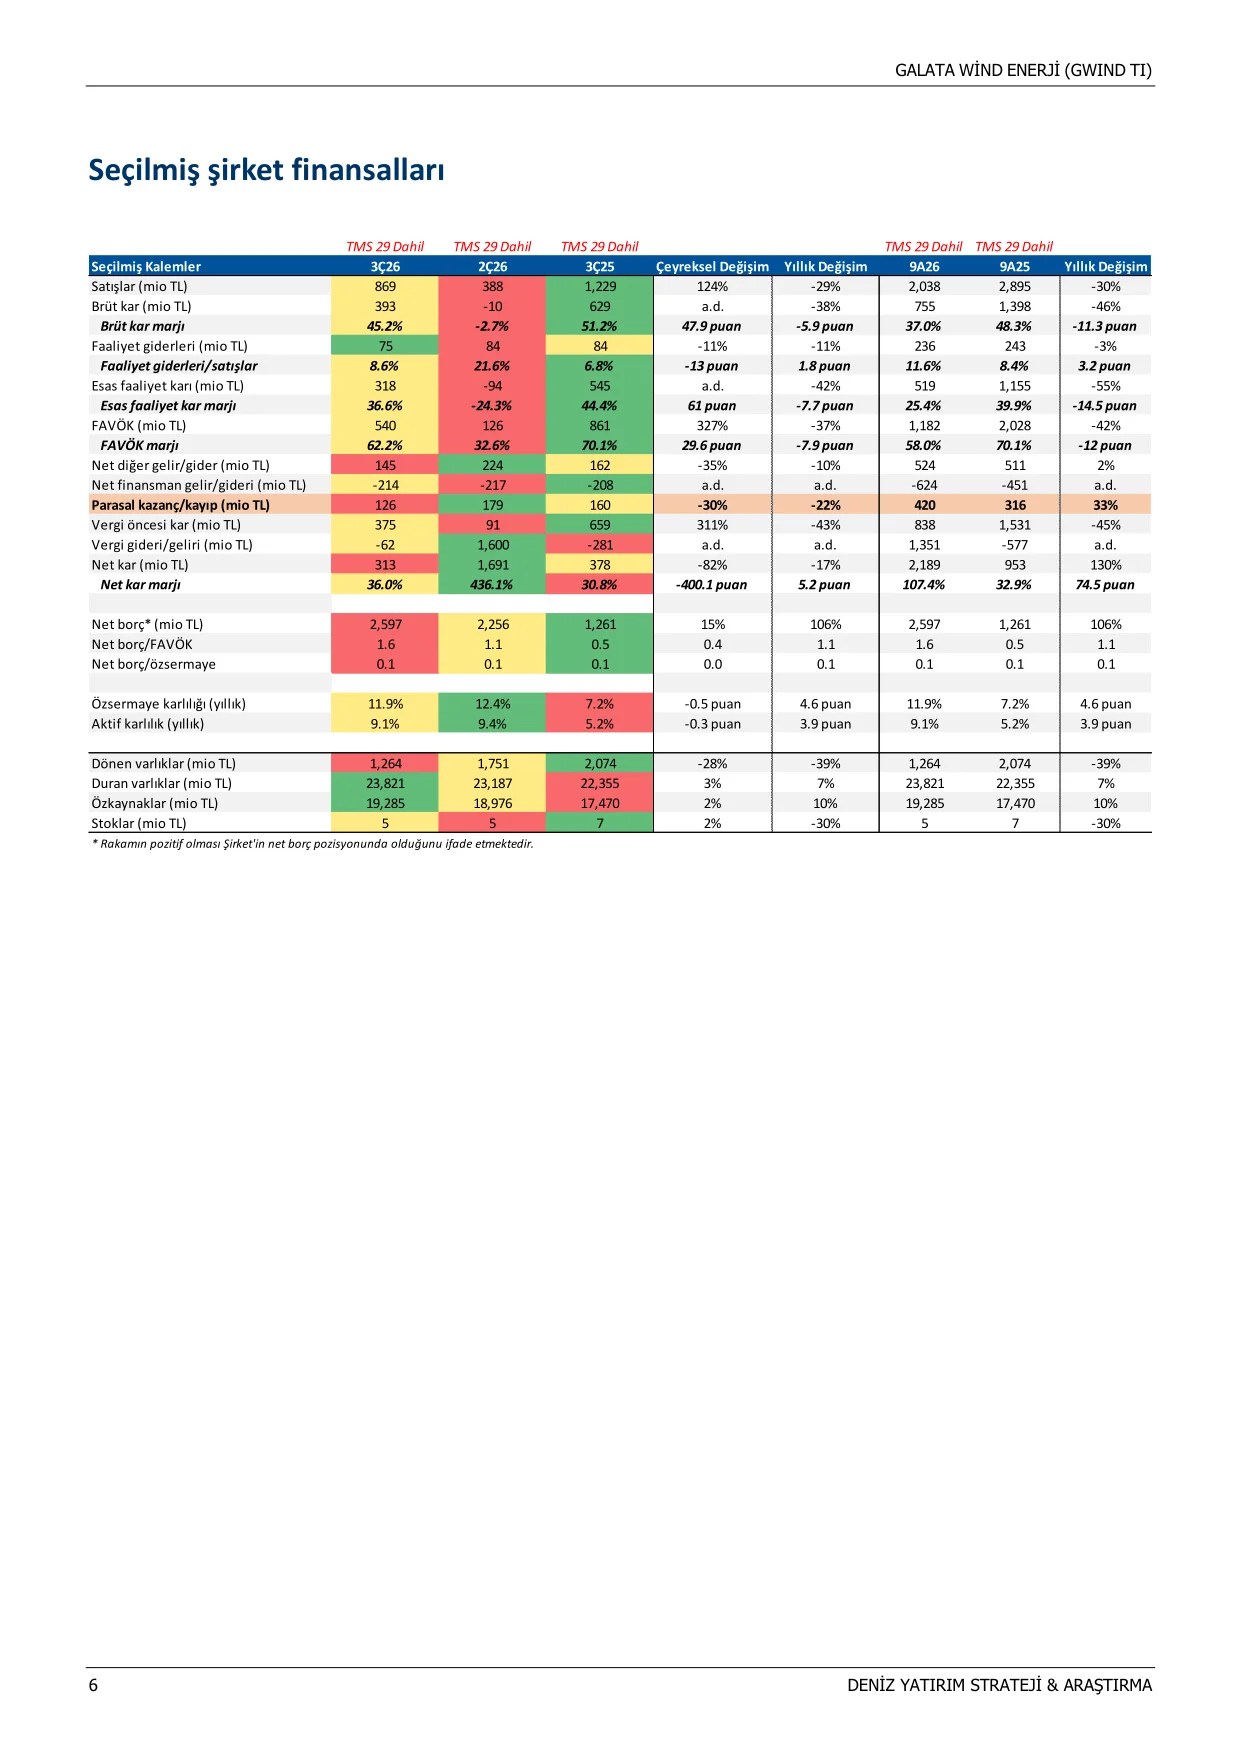
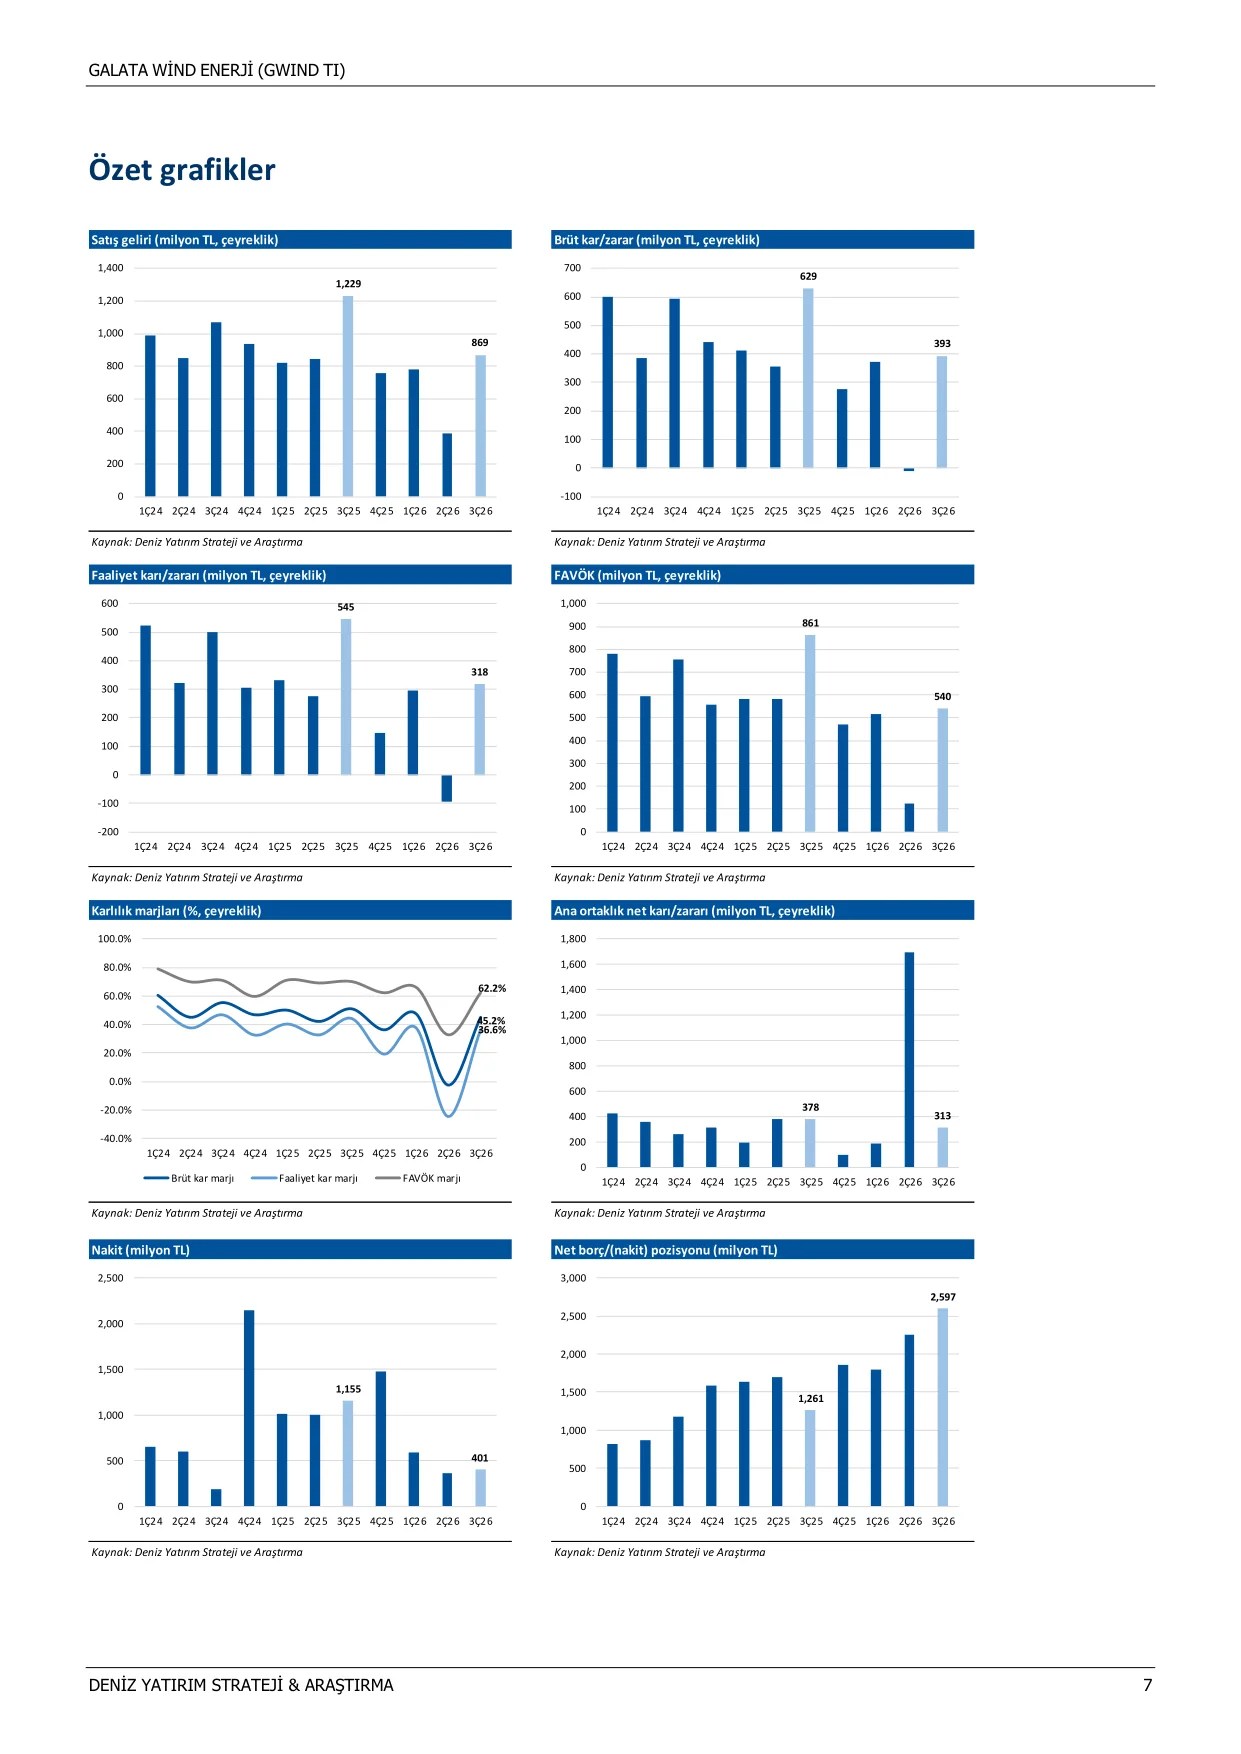
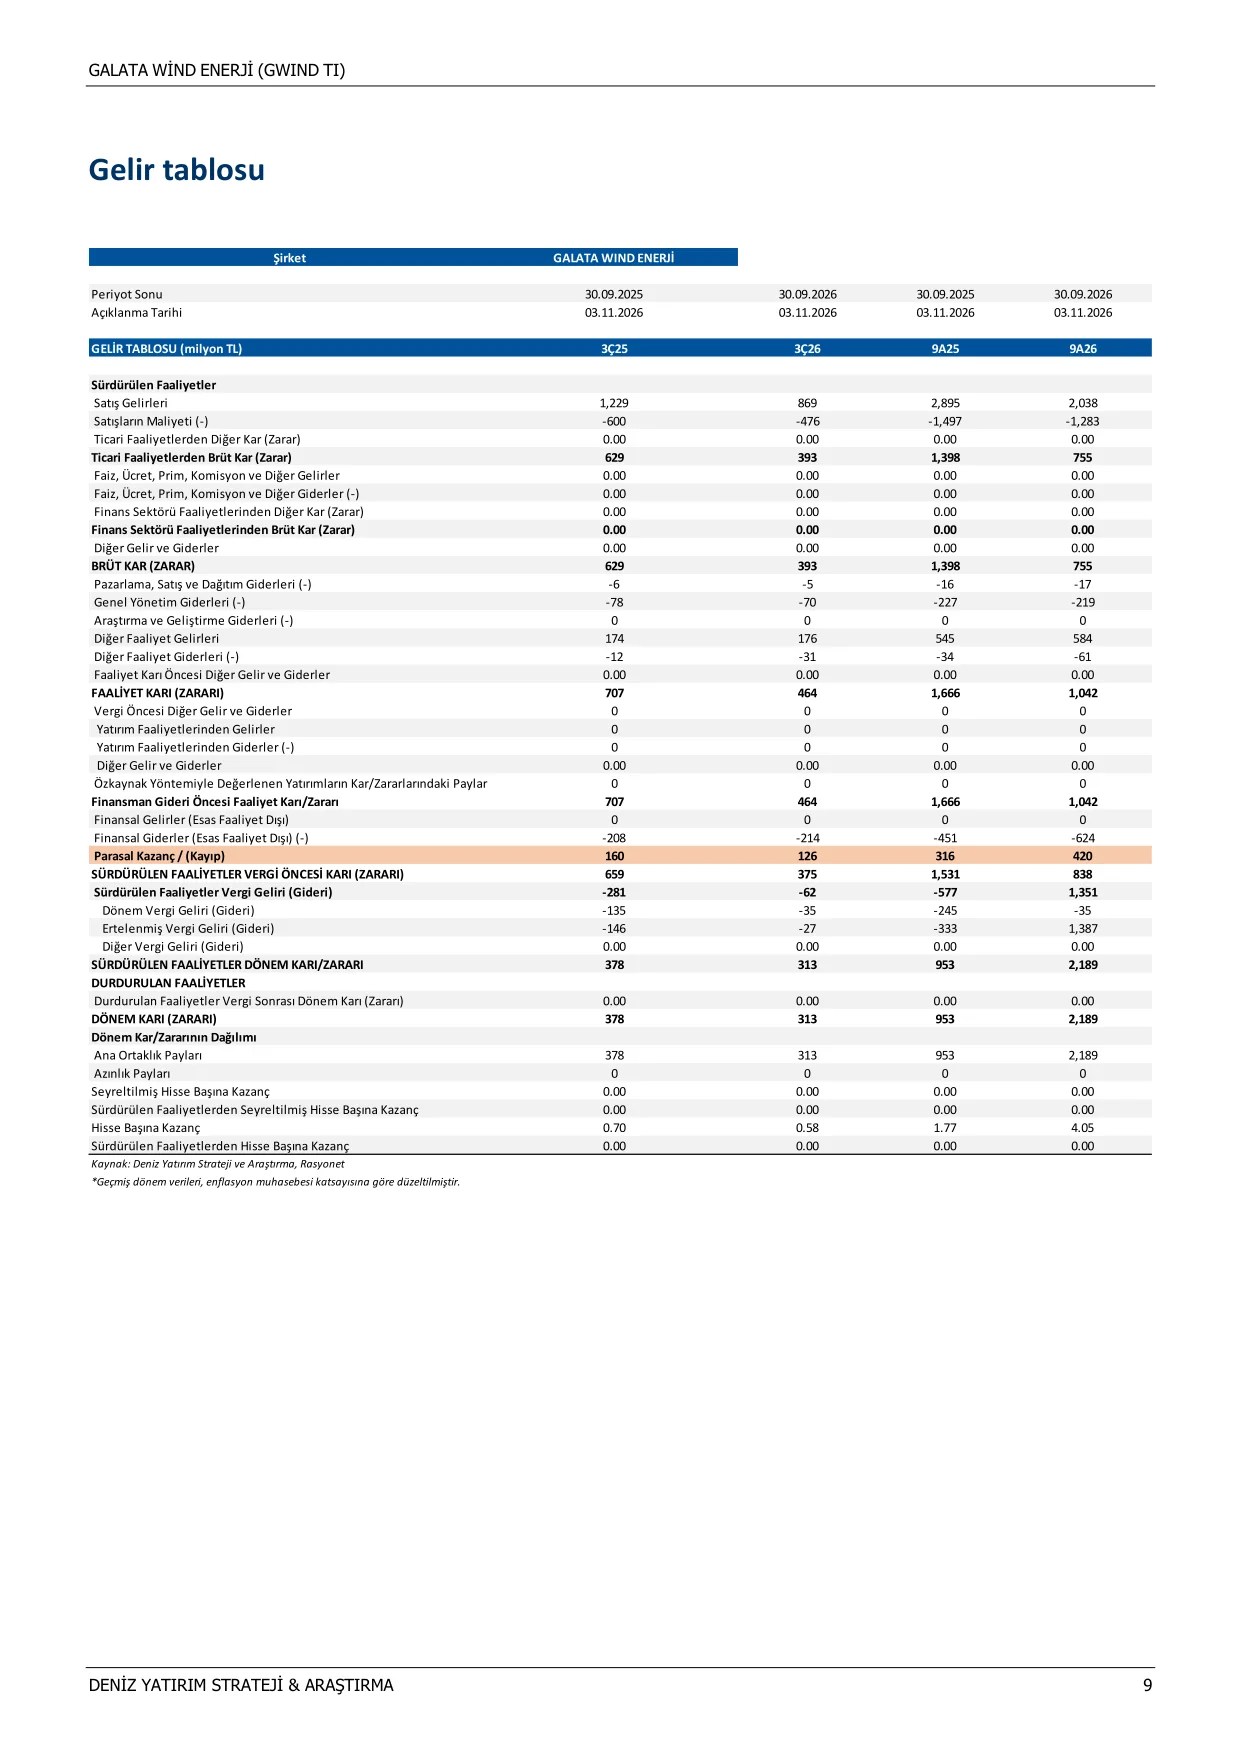
Üçüncü çeyrekte üretim, geçen yılın aynı dönemindeki 288,1 GWh’e yakın bir seviyede 274,4 GWh olarak gerçekleşmiştir. Ancak 3Ç25’te 70 dolar/MWh olan ortalama PTF’nin 3Ç26’da 58 dolar/MWh seviyesinde seyretmesi nedeniyle 3Ç26 net satış gelirleri yıllık %29,3 düşüşle 1.229 milyon TL’den 869 milyon TL’ye gerilemiştir. İkinci çeyrekteki fiyat kaynaklı düşüşün geride bırakılmasıyla birlikte 3Ç26’da FAVÖK marjı %62 seviyelerine toparlanmıştır.
| Seçilmiş kalemler (mln TL) | 3Ç25 | 3Ç26 | Yıllık değişim | 9A25 | 9A26 | Yıllık değişim |
|---|---|---|---|---|---|---|
| Satışlar | 1.229 | 869 | -29% | 2.895 | 2.038 | -30% |
| Brüt kâr | 629 | 393 | -38% | 1.398 | 755 | -46% |
| Brüt kâr marjı | 51,2% | 45,2% | -5,9 puan | 48,3% | 37,0% | -11,3 puan |
| Esas faaliyet kârı | 545 | 318 | -42% | 1.155 | 519 | -55% |
| FAVÖK | 861 | 540 | -37% | 2.028 | 1.182 | -42% |
| FAVÖK marjı | 70,1% | 62,2% | -7,9 puan | 70,1% | 58,0% | -12 puan |
| Net kâr | 378 | 313 | -17% | 953 | 2.189 | +130% |
| Net borç | 1.261 | 2.597 | +106% | 1.261 | 2.597 | +106% |
2026 yıl sonu öngörülerinde revizyon
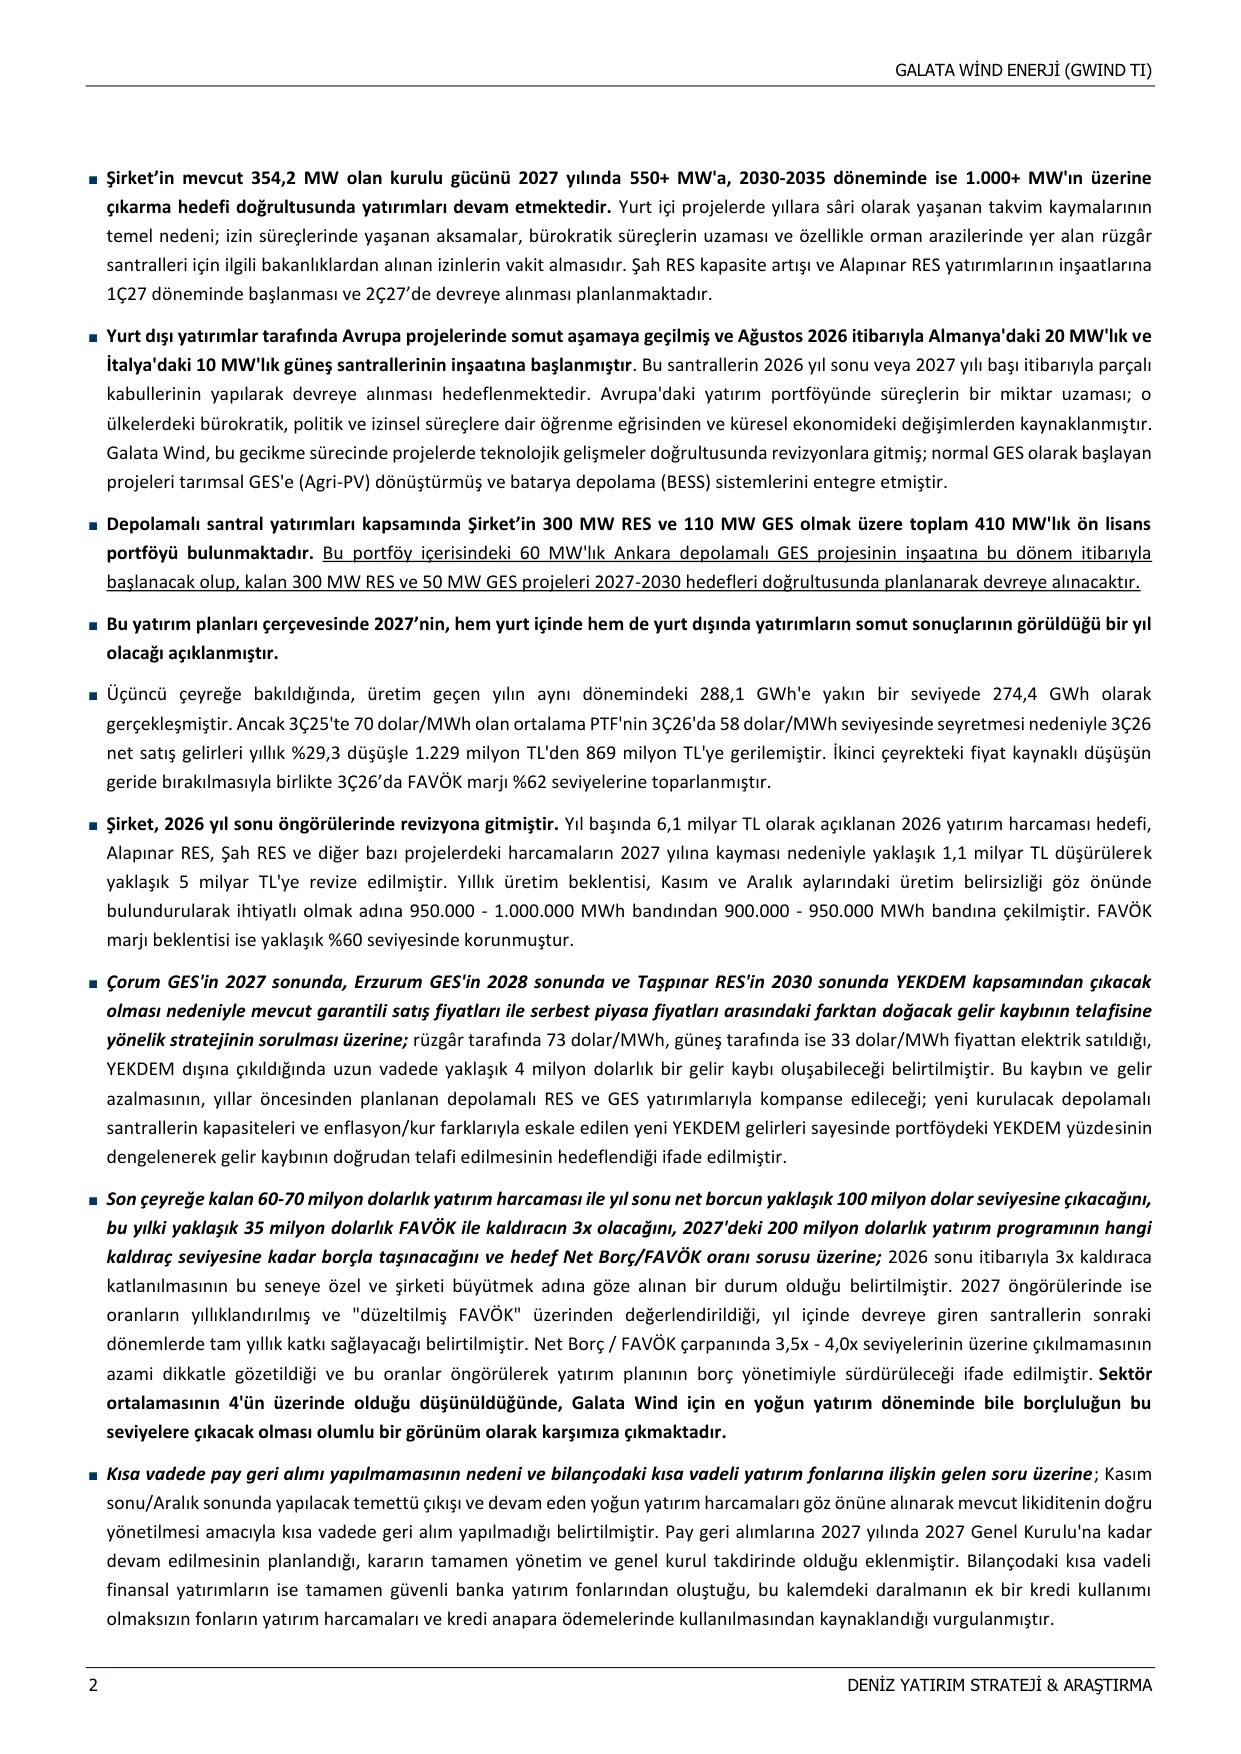
Şirket, 2026 yıl sonu öngörülerinde revizyona gitmiştir. Yıl başında 6,1 milyar TL olarak açıklanan 2026 yatırım harcaması hedefi, Alapınar RES, Şah RES ve diğer bazı projelerdeki harcamaların 2027 yılına kayması nedeniyle yaklaşık 1,1 milyar TL düşürülerek yaklaşık 5 milyar TL’ye revize edilmiştir. Yıllık üretim beklentisi, Kasım ve Aralık aylarındaki üretim belirsizliği göz önünde bulundurularak ihtiyatlı olmak adına 950.000-1.000.000 MWh bandından 900.000-950.000 MWh bandına çekilmiştir. FAVÖK marjı beklentisi ise yaklaşık %60 seviyesinde korunmuştur.
Çorum GES’in 2027 sonunda, Erzurum GES’in 2028 sonunda ve Taşpınar RES’in 2030 sonunda YEKDEM kapsamından çıkacak olması nedeniyle oluşacak gelir kaybının telafisine yönelik strateji paylaşılmıştır. Rüzgâr tarafında 73 dolar/MWh, güneş tarafında ise 33 dolar/MWh fiyattan elektrik satıldığı; YEKDEM dışına çıkıldığında uzun vadede yaklaşık 4 milyon dolarlık bir gelir kaybı oluşabileceği belirtilmiştir. Söz konusu kaybın ve gelir azalmasının, yıllar öncesinden planlanan depolamalı RES ve GES yatırımlarıyla kompanse edileceği; yeni kurulacak depolamalı santrallerin kapasiteleri ve enflasyon/kur farklarıyla eskale edilen yeni YEKDEM gelirleri sayesinde portföydeki YEKDEM yüzdesinin dengeleneceği ifade edilmiştir.
Son çeyreğe kalan 60-70 milyon dolarlık yatırım harcamasıyla yıl sonu net borcun yaklaşık 100 milyon dolar seviyesine çıkacağı belirtilmiştir. 2026 sonu itibarıyla 3x kaldıraca katlanılmasının şirketi büyütmek adına göze alınan bu seneye özel bir durum olduğu vurgulanmıştır. Net Borç/FAVÖK çarpanında 3,5x-4,0x seviyelerinin üzerine çıkılmamasının azami dikkatle gözetildiği ve yatırım planının borç yönetimiyle sürdürüleceği ifade edilmiştir.
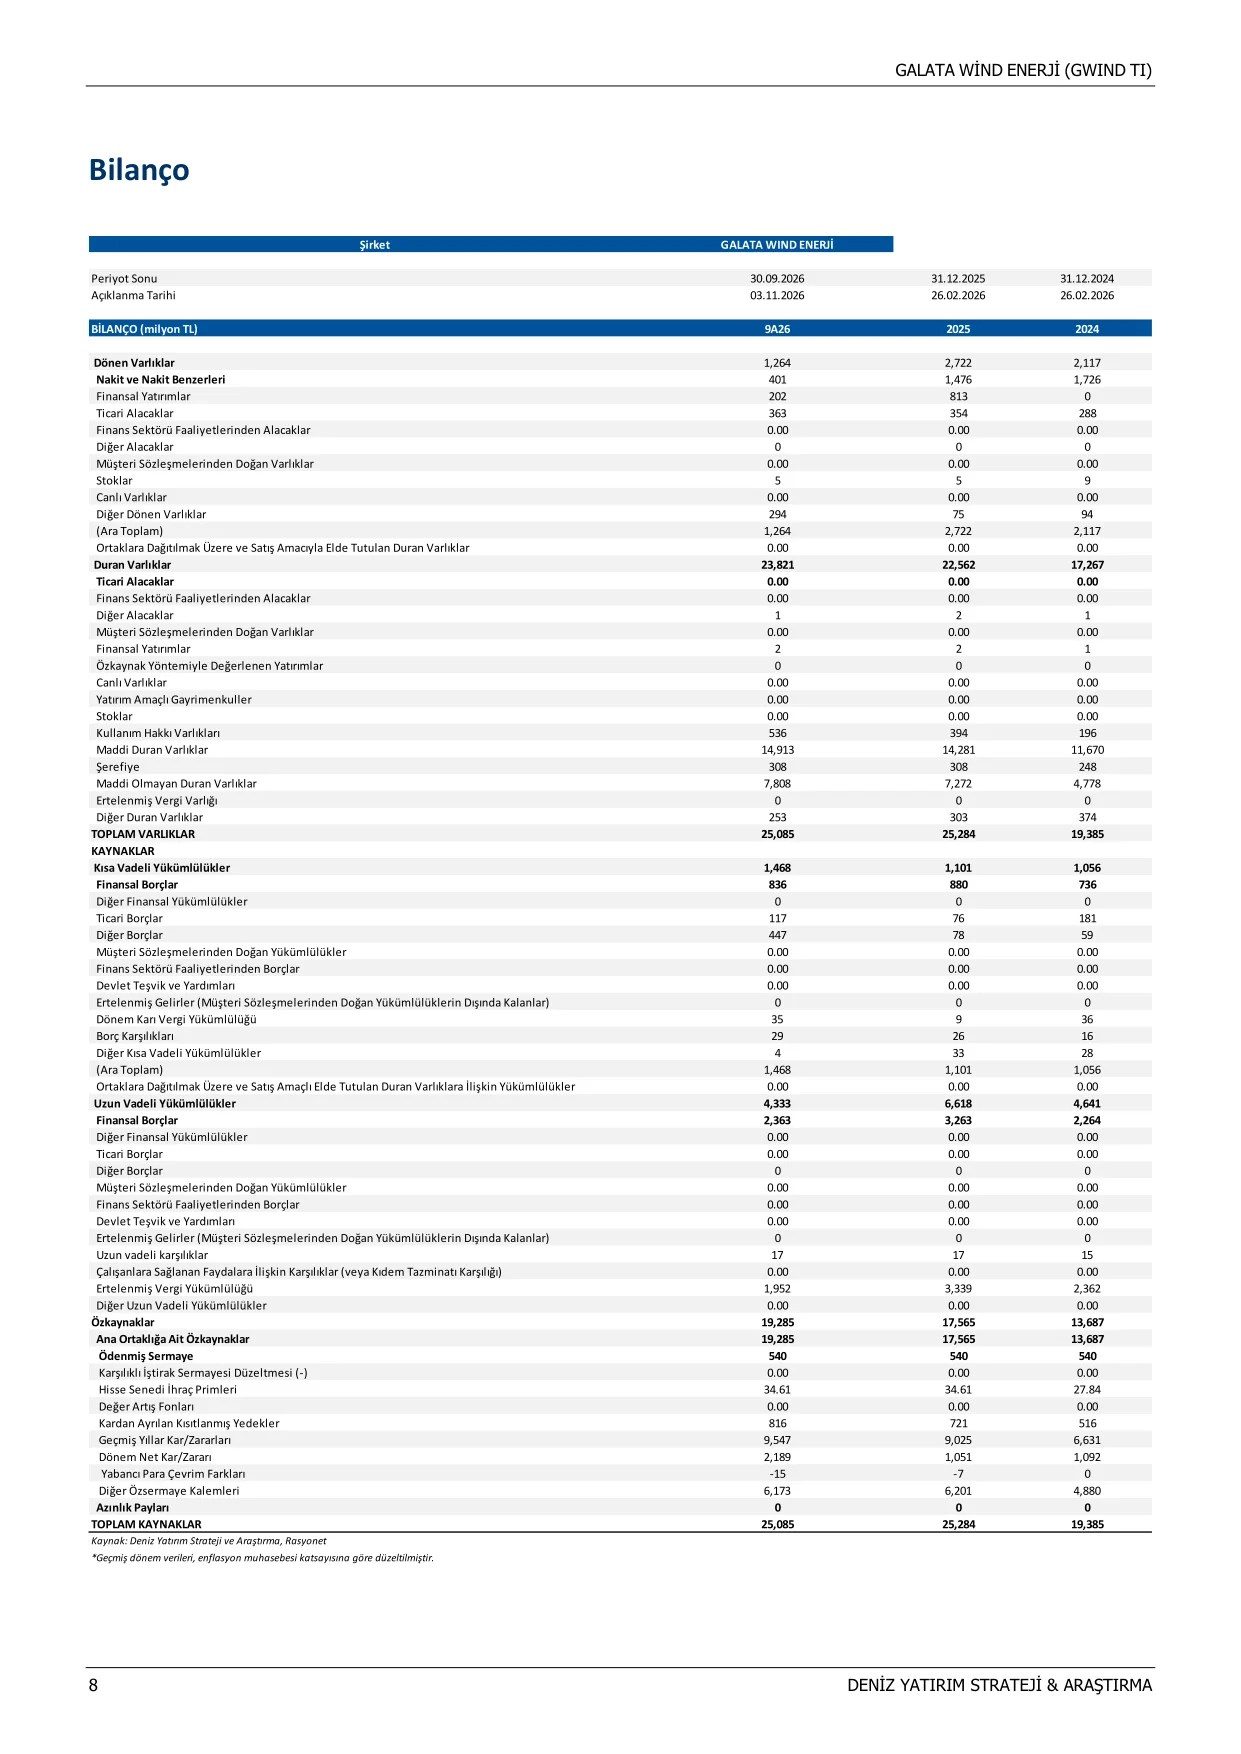
Pay geri alımlarına ilişkin olarak; Kasım sonu/Aralık sonunda yapılacak temettü çıkışı ve devam eden yoğun yatırım harcamaları göz önüne alınarak mevcut likiditenin doğru yönetilmesi amacıyla kısa vadede geri alım yapılmadığı belirtilmiştir. Pay geri alımlarına 2027 Genel Kurulu’na kadar devam edilmesinin planlandığı eklenmiştir. Bilançodaki kısa vadeli finansal yatırımların tamamen güvenli banka yatırım fonlarından oluştuğu ve söz konusu kalemdeki daralmanın ek bir kredi kullanımı olmaksızın fonların yatırım harcamaları ve kredi anapara ödemelerinde kullanılmasından kaynaklandığı vurgulanmıştır.
Modeldeki değişiklikler ve tahmin güncellemeleri
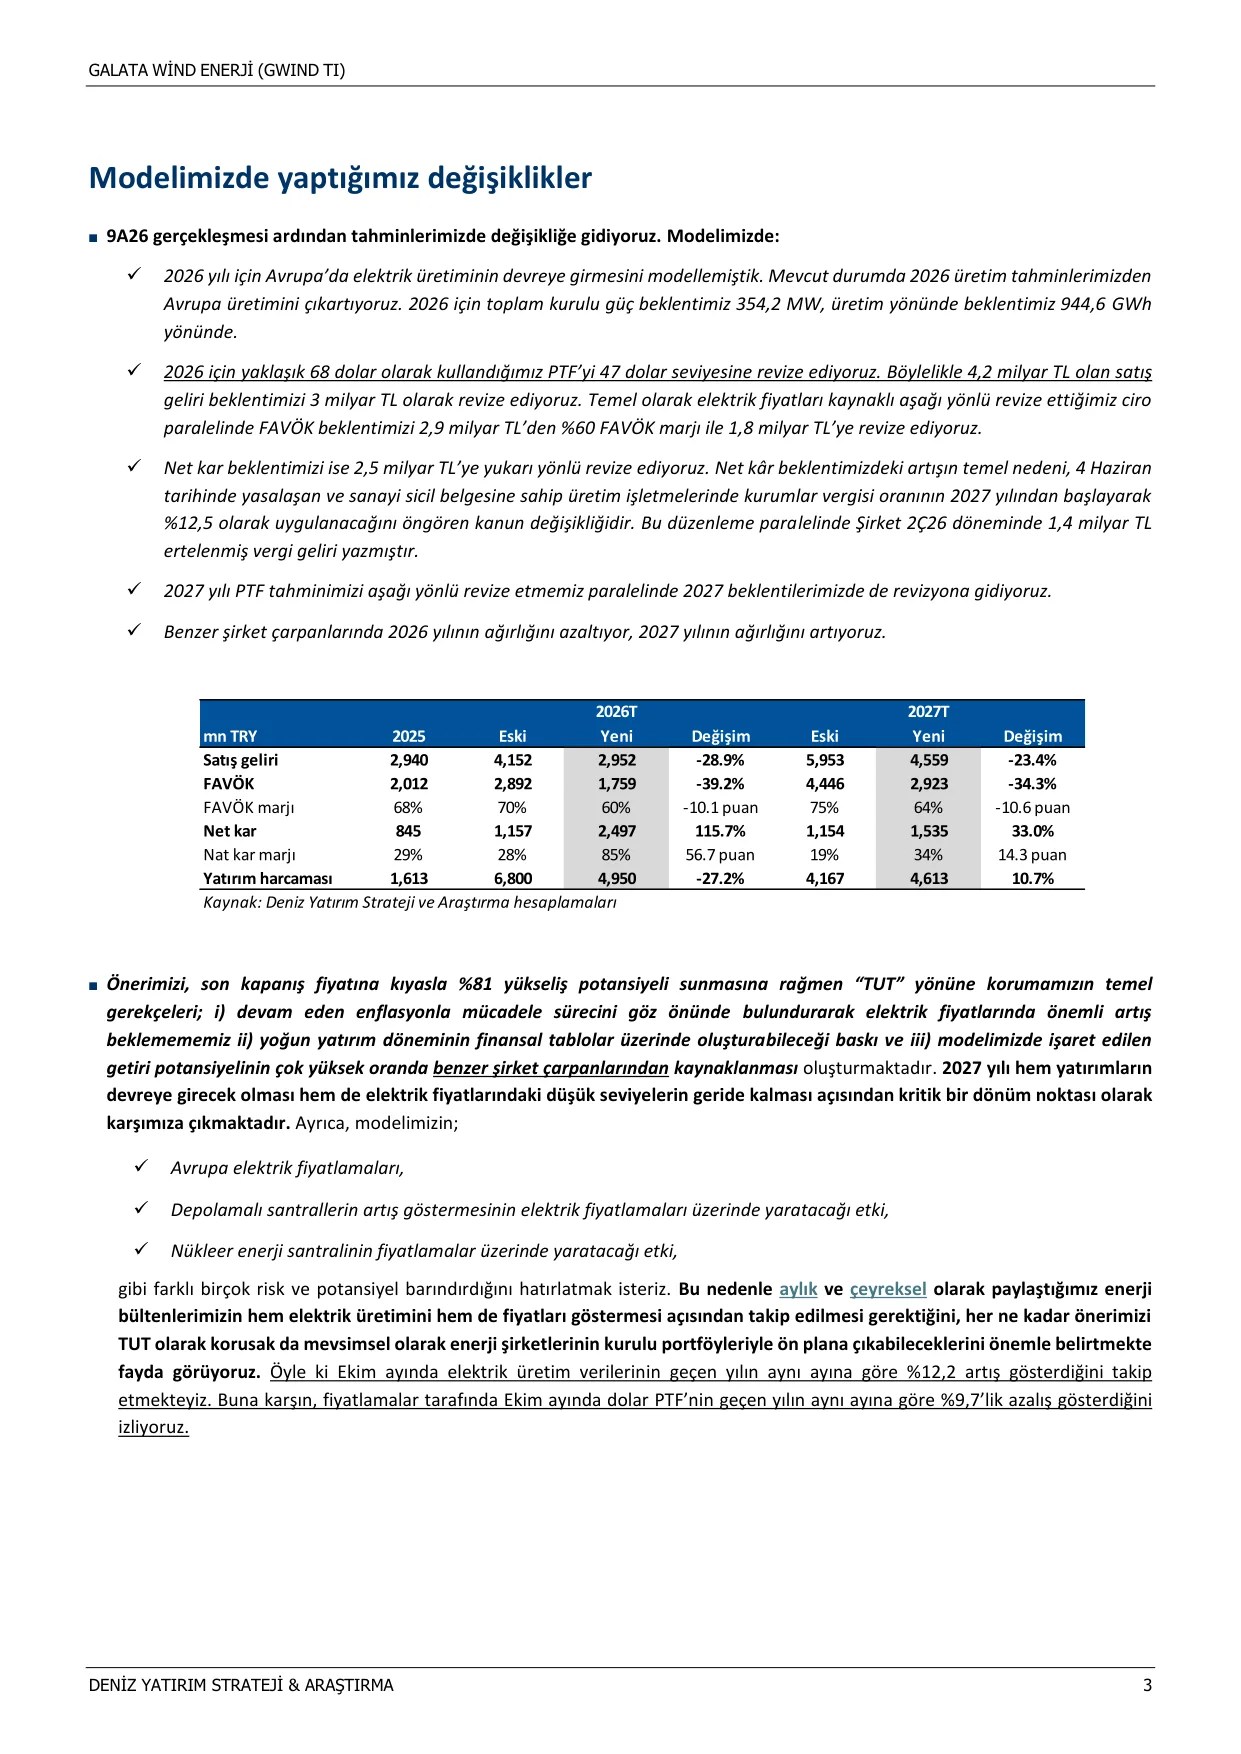
Deniz Yatırım, 9A26 gerçekleşmesinin ardından tahminlerini aşağıdaki biçimde güncellemiştir:
- 2026 üretim tahminlerinden Avrupa üretimi çıkarılmıştır. 2026 için toplam kurulu güç beklentisi 354,2 MW, üretim beklentisi ise 944,6 GWh olarak belirlenmiştir.
- 2026 için yaklaşık 68 dolar olarak kullanılan PTF 47 dolar seviyesine revize edilmiştir. Buna paralel olarak satış geliri beklentisi 4,2 milyar TL’den 3 milyar TL’ye indirilmiştir. FAVÖK beklentisi de 2,9 milyar TL’den %60 FAVÖK marjı ile 1,8 milyar TL’ye revize edilmiştir.
- Net kâr beklentisi 2,5 milyar TL’ye yukarı yönlü revize edilmiştir. Söz konusu artışın temel nedeni, 4 Haziran tarihinde yasalaşan ve sanayi sicil belgesine sahip üretim işletmelerinde kurumlar vergisi oranının 2027 yılından başlayarak %12,5 olarak uygulanacağını öngören kanun değişikliğidir. Şirket, 2Ç26 döneminde 1,4 milyar TL ertelenmiş vergi geliri kaydetmiştir.
- 2027 yılı PTF tahmini de aşağı yönlü revize edilmiş; buna paralel olarak 2027 beklentilerinde de değişikliğe gidilmiştir.
- Benzer şirket çarpanlarında 2026 yılının ağırlığı azaltılmış, 2027 yılının ağırlığı artırılmıştır.
| Tahmin değişiklikleri (mln TL) | 2025 | 2026T eski | 2026T yeni | Değişim | 2027T eski | 2027T yeni | Değişim |
|---|---|---|---|---|---|---|---|
| Satış geliri | 2.940 | 4.152 | 2.952 | -28,9% | 5.953 | 4.559 | -23,4% |
| FAVÖK | 2.012 | 2.892 | 1.759 | -39,2% | 4.446 | 2.923 | -34,3% |
| FAVÖK marjı | 68% | 70% | 60% | -10,1 puan | 75% | 64% | -10,6 puan |
| Net kâr | 845 | 1.157 | 2.497 | +115,7% | 1.154 | 1.535 | +33,0% |
| Net kâr marjı | 29% | 28% | 85% | +56,7 puan | 19% | 34% | +14,3 puan |
| Yatırım harcaması | 1.613 | 6.800 | 4.950 | -27,2% | 4.167 | 4.613 | +10,7% |
TUT tavsiyesinin gerekçeleri ve risk faktörleri
Deniz Yatırım, son kapanış fiyatına kıyasla %81 yükseliş potansiyeli sunmasına rağmen tavsiyesini TUT yönünde korumasının temel gerekçelerini şu şekilde sıralamıştır: i) devam eden enflasyonla mücadele sürecini göz önünde bulundurarak elektrik fiyatlarında önemli artış beklenmemesi, ii) yoğun yatırım döneminin finansal tablolar üzerinde oluşturabileceği baskı ve iii) modelde işaret edilen getiri potansiyelinin çok yüksek oranda benzer şirket çarpanlarından kaynaklanması. 2027 yılı, hem yatırımların devreye girecek olması hem de elektrik fiyatlarındaki düşük seviyelerin geride kalması açısından kritik bir dönüm noktası olarak öne çıkmaktadır.
Modelin barındırdığı risk ve potansiyeller arasında Avrupa elektrik fiyatlamaları, depolamalı santrallerin artış göstermesinin elektrik fiyatlamaları üzerinde yaratacağı etki ve nükleer enerji santralinin fiyatlamalar üzerinde yaratacağı etki sayılmıştır. Aylık ve çeyreksel olarak paylaşılan enerji bültenlerinin hem elektrik üretimini hem de fiyatları göstermesi açısından takip edilmesi gerektiği, her ne kadar tavsiye TUT olarak korunsa da mevsimsel olarak enerji şirketlerinin kurulu portföyleriyle ön plana çıkabilecekleri belirtilmiştir. Ekim ayında elektrik üretim verilerinin geçen yılın aynı ayına göre %12,2 artış gösterdiği, buna karşın dolar PTF’nin Ekim ayında geçen yılın aynı ayına göre %9,7 azalış kaydettiği aktarılmıştır.
Tahminler ve bilanço özeti
| Gelir tablosu (mln TL) | 2024 | 2025 | 2026T | 2027T |
|---|---|---|---|---|
| Satışlar | 3.095 | 2.940 | 2.952 | 4.559 |
| Brüt kâr | 1.625 | 1.346 | 1.181 | 2.279 |
| Faaliyet kârı | 1.328 | 1.048 | 794 | 1.804 |
| FAVÖK | 2.141 | 2.012 | 1.759 | 2.923 |
| Net finansman gelir/gider | -259 | -514 | -859 | -1.486 |
| Net dönem kârı | 1.092 | 845 | 2.497 | 1.535 |
| Karlılık oranları | 2024 | 2025 | 2026T | 2027T |
|---|---|---|---|---|
| Brüt kâr marjı | 52,5% | 45,8% | 40,0% | 50,0% |
| Faaliyet kâr marjı | 42,9% | 35,6% | 26,9% | 39,6% |
| FAVÖK marjı | 69,2% | 68,4% | 59,6% | 64,1% |
| Net kâr marjı | 35,3% | 28,8% | 84,6% | 33,7% |
| Özkaynak karlılığı (ROE) | 8,0% | 6,0% | 11,6% | 6,4% |
| Serbest nakit akımı (mln TL) | 2024 | 2025 | 2026T | 2027T |
|---|---|---|---|---|
| FAVÖK | 2.141 | 2.012 | 1.759 | 2.923 |
| Dönem vergi gideri/geliri | -483 | -515 | 1.330 | -219 |
| Net işletme sermayesindeki değişim | 11 | 112 | -7 | 169 |
| Yatırım harcaması | -2.624 | -1.614 | -4.950 | -4.613 |
| Serbest nakit akımı | -976 | -229 | -1.854 | -2.078 |
Ortaklık yapısı incelendiğinde Doğan Şirketler Grubu Holding A.Ş.’nin %70 pay ile çoğunluk hissedarı konumunda olduğu, halka açıklık oranının ise %30 olduğu görülmektedir.
Raporda yer alan değerlendirmeler güvenilir olduğuna inanılan kaynaklardan derlenen veriler kullanılarak genel nitelikte hazırlanmış olup, mali durum ile risk ve getiri tercihlerine uygun olmayabilir; bilgilerin doğruluğu Deniz Yatırım tarafından garanti edilmemektedir.
***Bu içerik yatırım tavsiyesi niteliği taşımaz. Yatırım kararlarınızı almadan önce yetkili finansal danışmanlarınıza başvurunuz.